TGViewer
Channel Public Channel
Инвестиции и финансы в Польше

Инвестиции и финансы в Польше

@inpoland_invest

Subscribers
2.84K
Photos
49
Videos
0
Links
191
Recent Posts 20 shown
Post #261 2.67K
​​✅ Вроде бы не первый год в инвестициях, но чего то настолько феерического на собственном инвестиционном пути видеть не приходилось.

Напомню, самые высокие горочки на графике в 1929 и 1999 годах закончились падениями американского рынка на 80% и 49% соответственно.
Будет интересно посмотреть как будет на этот раз.

На скриншоте PE Шиллера за последние 155 лет.
  • 👍 40
Post #260 3.54K
Как составить завещание и передать по наследству ценные бумаги в Польше?

На практике в Польше чаще всего используется 2 вида завещаний: testament notarialny i testament własnoręczny.

Оба имеют равнозначную юридическую силу, но с точки зрения соблюдения формальностей более безопасным вариантом считается testament notarialny.

Как оформление завещания происходит на практике?

Необходимо найти и связаться с нотариусом. Как правило вам сразу же зададут несколько уточняющих вопросов о том, кому и что вы хотите завещать, а также попросят заполнить анкету, в которой необходимо будет указать паспортные данные завещателя и наследников.
После этого вам назначат дату встречи с нотариусом.

Во время встречи нотариус еще раз всё проверит и зачитает вслух подготавленное заранее завещание.

Дополнительные нюансы:

➖ Оригинал завещания как правило хранится у нотариуса.
По вашему желанию вам выдадут 1 или несколько копий (wypis aktu notarialnego).

➖Вы можете попросить нотариуса добавить завещание в NORT.
Это нотариальный реестр завещаний с помощью которого наследникам будет проще найти завещание.

➖Упоминание в завещании несовершеннолетних может  привести к дополнительным бюрократическим сложностям.
Если у вас именно такая ситуация и вы хотели бы оформить завещание на несовершеннолетних, то желательно дополнительно проконсультироваться по этому вопросу с нотариусом или юристом.

➖При получении наследства близкие родственники могут быть освобождены от уплаты налога (при условии заполнения и подачи в налоговую документа SD-Z2 в течение 6 месяцев).

О том, кто является близким родственником, а также какие ставки налога предусмотрены для остальных наследников можно узнать здесь.

Важно: партнер, не состоящий в официальном браке, относится к 3-ей налоговой группе и должен будет заплатить налог.

➖По возможности имеет смысл заранее сообщить наследникам на каких счетах им нужно искать ценные бумаги или денежные средства (по желанию эту информацию можно указать в завещании).
*Если у вас несколько брокерских или банковских счетов по всему миру, то поиск наследства может оказаться для наследников непростой задачей.

➖Также желательно заранее познакомить будущих наследников с основами работы биржи и принципами функционирования фондового рынка.

➖После смерти завещателя наследникам необходимо оформить подтверждение права на наследство у нотариуса или в суде, а затем связаться с брокером и следовать его инструкциям.

Основными документами, которые наследникам нужно будет предоставить брокеру являются:
- свидетельство о смерти завещателя
- документы удостоверяющие личность наследников
- свидетельство о наследстве (akt poświadczenia dziedziczenia или postanowienie sądu o stwierdzeniu nabycia spadku)

➖На момент написания этого поста ориентировочная стоимость услуг нотариуса по составлению завещания в Польше составляет от 300 до 600 злотых.

➖Если завещание составлено не будет, то ценные бумаги тоже не пропадут и будут поделены между наследниками согласно действующему законодательству. Такая форма наследования называется в Польше dziedziczeniem ustawowym.
Но если вы хотели бы уберечь будущих наследников от излишней бюрократической волокиты или распределить активы между будущими наследниками по собственному желанию, то составление завещания является более предпочтительным вариантом.

P.S. Данный пост носит исключительно ознакомительный характер и не является юридической консультацией.
  • 👍 56
  • 👎 1
Post #259 3.43K
✅  2) В прошлом посте также обещал рассказать о плюсах и минусах построения портфеля на акции всего мира не из одного фонда, а из двух или трех.

На практике это может быть реализовано следующим образом:
- развитые страны + развивающиеся страны
или
- США + развитые страны без США + развивающиеся страны.

Ниже представлены плюсы и минусы портфеля на акции всего мира из 2 или 3 фондов вместо одного.

Минусы:
- Более сложная структура портфеля.
Вам необходимо будет самостоятельно следить за пропорциями каждого из фондов в портфеле. Соответственно большие затраты времени на управление портфелем.

- Затраты на комиссии за сделки часто могут быть больше по причине необходимости покупки большего количества фондов.
Если вы не перфекционист и пополняете портфель раз в месяц, то этих затрат можно избежать, покупая, например, один месяц фонд на Акции США, второй месяц фонд на акции развитых стран без США, третий месяц фонд на акции развивающихся стран и т.д.

Плюсы:
- Возможность снизить комиссию за управление (TER) по сравнению с некоторыми фондами на весь мир.

Пример:
Vanguard FTSE All-World UCITS ETF (USD) Accumulating
TER = 0,19%.

3 фонда. Например:
SPDR S&P 500 UCITS ETF (Acc) + iShares MSCI World ex-USA UCITS ETF USD (Acc) + Vanguard FTSE Emerging Markets UCITS ETF Acc.
Взвешенный TER по 3 фондам с учетом долей каждого из фондов составит около 0,08%.

- налоговые преимущества.
Рассмотрим это на примере.
Первый инвестор купил акции всего мира одним фондом на сумму 10000$.
Второй инвестор купил отдельно развитые страны на 9000$ и развивающиеся страны на 1000$.

Через 5 лет стоимость акций каждого инвестора выросла до 15000$.
Но... стоимость фонда развитых стран за этот период выросла на 55,5%, а стоимость развивающихся не изменилась.

Соответственно:
- портфель первого инвестора равен 15000$ (1 фонд)
- портфель второго инвестора равен 14000$+1000$=15000$ (2 фонда).

В этот момент оба инвестора совершают сделку по продаже акций на 1000$ каждый.
Первый инвестор продает акции единственного фонда и платит около 64$ налога на прирост капитала (при налоговой ставке 19%).

Второй инвестор продает фонд акций развивающихся стран, который напомню, показал за этот период нулевую доходность, и его налог к уплате равен нулю.

Вывод: покупка всего мира двумя фондами позволила второму инвестору временно избежать уплаты налога и оставить в работе больший капитал.

* Нужно понимать, что представленный пример является гипотетическим и не является гарантированным в реальной жизни, но в определенных ситуациях дает инвестору большую налоговую гибкость и возможность отложить уплату налога во времени.

Еще один факт, который можно отнести как к плюсам, так и к минусам:

Построение глобального портфеля акций из 2 или 3 фондов вместо одного, позволяет регулировать долю отдельных стран.
Например, увеличить долю США (если вы убеждены что за Америкой будущее) или уменьшить долю США (если вы убеждены что акции США стоят безумно дорого).

С одной стороны это плюс, позволяющий осуществить тонкую настройку портфеля в зависимости от предпочтений инвестора.
С другой стороны это минус, так как это переход от полностью пассивного к частично активному управлению портфелем, что у большинства инвесторов статистически приводит к худшим результатам.
  • 👍 39
Post #258 2.62K
✅ Продолжение предыдущего поста.

1) В комментариях к предыдущему посту один из подписчиков предложил добавить в таблицу Amundi Prime All Country World UCITS ETF Acc.
Не знаю почему изначально упустил его из виду, но фонд заслуживает внимания, поэтому добавил его.

Данный фонд отслеживает Solactive GBS Global Markets Large & Mid Cap index и может быть рассмотрен в качестве аналога фондам на акции всего мира из первой таблицы в статье.

Фонд достаточно молодой (основан в июне 2024 года), но уже достаточно крупный.
На текущий момент его капитализация составляет более 1 млрд евро, а комиссия за управление (TER) всего 0,07%.

Учитывая что по своему составу он в значительной мере схож с индексами FTSE All World и MSCI ACWI, можно предположить что его долгосрочная доходность, вероятно, будет близка доходности этих индексов. А учитывая значительно более низкую комиссию (TER), возможно, окажется и немного выше (но точно это покажет только время).
  • 👍 30
  • 👎 1
Post #257 3.6K
Обновил на сайте статью с лучшими фондами.

Что изменилось?
Добавил фонды на SP500.
Добавил фонды развитых стран без США (Ex US ETF)
Добавил фонды на золото.

Как изменились комиссии?
За последний год несколько фондов из таблицы уменьшили комиссии за управление (TER).
Vanguard FTSE All-World UCITS ETF (USD)
Было 0,22%. Стало 0,19%.
Xtrackers MSCI World UCITS ETF 1C 
Было 0,19%. Стало 0,12%.
Vanguard Global Aggregate Bond UCITS ETF EUR Hedged
Было 0,10%. Стало 0,08%.
Vanguard Global Aggregate Bond UCITS ETF USD Hedged 
Было 0,10%. Стало 0,08%.
Vanguard USD Treasury Bond UCITS ETF 
Было 0,07%. Стало 0,05%.
SPDR Bloomberg 1-3 Month T-Bill UCITS ETF
Было 0,10%. Стало 0,05%.

Ни один из фондов комиссии не увеличил.

Примечания:
1)Ранее в таблице не было фондов на SP500, т.к. считаю что по ряду причину наличие в портфеле только акций США не является оптимальным решением. О том, почему это так рассказывал здесь. НО...
В последние годы появились несколько фондов Ex US ETF.
Таким образом появилась возможность собрать глобальный портфель акций из 3 фондов (США+развитые страны без США+развивающиеся страны).

Такое решение в некоторых случаях может иметь смысл, о его плюсах и минусах постараюсь рассказать в отдельном посте.

2)По поводу фондов на золото.
В определенных ситуациях они также могут иметь смысл. НО... После бурного роста драгоценных металлов про золото говорят чуть ли не везде.
Не забывайте однако, что у этого  актива помимо очевидных плюсов есть и явные минусы.
Поэтому решение о наличии этого инструмента в портфеле должно приниматься взвешенно и обдуманно. Впрочем как и решение о наличии других инструментов.
(Для тех кто недавно пришел в инвестиции и думает, что золото всегда растет, рекомендую посмотреть на график начиная примерно с 1978 года.)

P.S. Сообщите, пожалуйста, если найдете в статье ошибки или опечатки (при таком количестве цифр это возможно).
Если считаете, что какой-либо стоящий фонд пропустил, также напишите. Если после анализа посчитаю его действительно хорошим, то добавлю.
Инвестиции и финансы в Польше ETF на все случаи жизни. Собираем инвестиционный портфель. ВСЕ СТАТЬИ | Инвестиции и финансы в Польше В этой статье собраны лучшие по моему мнению ETF, доступные европейскому инвестору. Из почти трёх тысяч зарегистрированных в Европе фондов я отобрал около 30, с помощью которых можно составить инвестиционный портфель для решения любых задач с учётом целей…
  • 👍 116
Post #256 4.64K
✅ С сегодняшнего дня в Польше можно подавать декларацию PIT-38.
❗️Декларацию необходимо подать до 30 апреля.

Уже не первый год в Польше идут разговоры об изменении налогового законодательства и частичной отмене podatku Belki.
Учитывая что на деле никаких изменений до сих пор не произошло, ниже публикую прошлогодний пост (с минимальными изменениями) с материалами, которые могут быть полезны при заполнении и подаче PIT-38 (podatki od zysków kapitałowych).


Мои видео по данной теме:

1)Налоги с акций и дивидендов в Польше + заполнение PIT-38: https://m.youtube.com/watch?v=Pv2BjJkjieU
Дополнение к видео касательно декларации PIT-ZG: https://t.me/inpoland_invest/234

2)Налоги с криптовалют в Польше: https://m.youtube.com/watch?v=dzNiLWlWEhw&t=11s

3)Частые налоговые вопросы. (PIT-38): https://m.youtube.com/watch?v=cAwhCtra5vk&t=1s

4)Что такое Indywidualna Interpretacja Podatkowa? https://m.youtube.com/watch?v=omyXRNfzmLs

5)Как оптимизировать налоги с инвестиций в Польше: https://youtu.be/dlBLn5rbZnk?si=qyEM9waBnq2VF5to

Другие полезные ссылки и ресурсы:

1) Контакты налоговой: https://www.podatki.gov.pl/skontaktuj-sie-z-nami/

2) Архив средних курсов NBP:
https://nbp.pl/statystyka-i-sprawozdawczosc/kursy/archiwum-kursow-srednich-tabela-a/

3) Список договоров об избежание двойного налогообложения: https://www.podatki.gov.pl/podatkowa-wspolpraca-miedzynarodowa/wykaz-umow-o-unikaniu-podwojnego-opodatkowania/
(нужная информация содержится в Artykule 10. Dywidendy).

4) На какой счёт платить налоги в Польше: https://t.me/inpoland_invest/179

5) Сервисы, занимающиеся платным подсчётом налогов (PIT-38):
Kalkulator Giełdowy
Podatek Giełdowy
Pit Fx

Информация по теме налогов, опубликованная на государственных ресурсах:

Информация о налогах с акций на сайте gov pl: https://podatki-arch.mf.gov.pl/pit/rozliczenie-ze-sprzedazy-akcji/

Информация о налогах с криптовалют на сайте gov pl:
https://podatki-arch.mf.gov.pl/pit/rozliczenie-ze-sprzedazy-kryptowalut/

Broszura informacyjna do zeznania PIT-38 на сайте gov pl: https://www.podatki.gov.pl/media/g5ebnm2e/broszura-do-pit-38-za-2025-r.pdf

Важные дополнения:

- ничего из представленного не является налоговой рекомендацией. Помните, что только вы несете ответственность за правильность заполнения и подачи налоговой декларации

- название фирм, занимающихся подсчётом налогов, не являются рекламой и представлены исключительно в ознакомительных целях.
Если вы пользовались услугами какого-либо из этих сервисов - поделитесь своим опытом в комментариях (возможно, для кого-то это окажется полезным).
  • 👍 102
Post #254 2.99K
✅ Решил провести эксперимент: закинул в ИИ несколько книг по инвестициям и создал аудиоподкасты с выжимкой главной информации.
Начал с брошюры Уильяма Бернстайна "Если Сможете", которую неоднократно рекомендовал к прочтению ранее.
На мой взгляд получилось вполне неплохо.

Учитывая, что мир меняется и у людей все меньше времени на чтение книг, вполне возможно что такой формат для многих окажется более удобным (можно слушать в машине или по дороге на работу).

Несколько нюансов по подкасту:

- не забывайте, что Бернстайн писал для жителей США, но его идеи легко реализуемы и в Польше

- в "Если сможете" Бернстайн упомянул лишь 3 фонда.
В своих более развернутых книгах он, безусловно, подчеркивал важность подбора инструментов (и их пропорций) в портфель в зависимости от индивидуальных особенностей конкретного инвестора.

P.S. Дайте знать имеет ли смысл такой формат в этом Telegram канале. Если да, то в будущем постараюсь переработать таким способом больше книг и исследований, которые считаю важными и полезными (публиковать их буду, само собой, только после того как перепроверю, что все основные мысли и идеи первоисточника сохранены и несут реальную пользу для инвесторов).
  • 👍 114
Post #253 3.56K
✅ Составление инвестиционного портфеля. Основы.

В этом посте перечислю основные принципы составления портфеля. Сразу обращу внимание, что формат в Telegram не позволяет сделать этого развернуто, поэтому здесь будут перечислены только базовые принципы.

1)Инвестиционный портфель должен строиться исходя из
- целей
- инвестиционного горизонта
- терпимости к риску
- других особенностей
конкретного инвестора (гражданство, место жительство, доступ к брокерам, инвестиционным инструментам и т.д.).

Главный вывод этого пункта в том, что типовых портфелей, которые подойдут абсолютно всем, не существует.
Каждый инвестиционный портфель должен формироваться индивидуально в зависимости от особенностей конкретного человека.

2)Активы в портфель НЕ должны подбираться на основе прогнозов рыночных цен.
Никто не знает, сколько будет стоить золото или акции завтра, через год или через 5 лет.
Если кто-то говорит, что знает, то вероятнее всего этот человек просто хочет выглядеть знающим, для того, чтобы что-то вам продать.

3)Разумно составлять портфель из активов со слабой или отрицательной корреляцией.
На практике такими активами являются акции, облигации и драгоценные металлы. (По поводу уместности наличия последних в портфеле до сих пор ведутся споры. Свое мнение по этому вопросу высказывал более 3 лет назад в этом видео).

Активы со слабой корреляцией сглаживают колебания портфеля (уменьшают его уровень риска) и позволяют в большей степени раскрыть преимущества бонуса за ребалансировку.

4) При составлении портфеля важно обращать внимание не только на прошлую доходность отдельных активов, но и на их уровень риска, измеряемый стандартным отклонением.

Пример: акции имеют большую историческую доходность, но могут упасть на 30, 40 или даже больше процентов.
Краткосрочные облигации имеют значительно меньшую доходность, но и риск падения более чем на несколько процентов практически отсутствует.

Важно: низкая доходность не обязательно означает низкий уровень риска.
Яркий пример золото. Его долгосрочная историческая доходность по разным данным составляет от 0 до 1%, а вот уровень риска сопоставим с акциями, историческая доходность которых значительно выше (5-6%).

5) Соотношение классов активов в портфеле (процентные доли) должно подбираться индивидуально в зависимости от конкретного инвестора (См пункт 1).
Например X% акций, Y% облигаций, Z% драгоценных металлов.

6) Психологический фактор. Вам должно быть комфортно со своим инвестиционным портфелем.
Парадокс здесь в том, что даже если вам повезло и кто-то помог составить вам портфель с учетом вашей конкретной ситуации, но вы сами до конца не понимаете почему портфель выглядит именно так, то в случае сильных потрясений на рынке, вы можете начать паниковать и предпринимать неверные действия.
Поэтому основа всего, ясно понимать, что именно вы делаете и почему в вашем портфеле именно эти активы, а не другие.
В противном случае даже хорошо составленный портфель, может привести к печальным финансовым последствиям.
  • 👍 70
  • 👎 2
Post #252 3.45K
✅ Вся статистика по инвестициям в одном посте.

В предыдущем посте, речь шла о вероятностях. Не просто так написал о том, что считаю, что понимание этого термина является одной из фундаментальных основ для грамотного построения инвестиционных портфелей и принятия взвешенных  инвестиционных решений.

Предполагаю, что не все могут знать о ресурсах, на которых можно получить достоверные статистические данные по основным классам активов за длительный промежуток времени.

Ниже привожу подборку наиболее авторитетных исследований, статистических сводок и пояснений к ним за более чем 100-летний период:

1)Наиболее актуальное ежегодное исследование от швейцарского банка UBS: https://www.ubs.com/global/en/investment-bank/insights-and-data/2025/global-investment-returns-yearbook-2025.html

2) Ранее, до момента своего банкротства в 2023 году, публикацией упомянутого выше исследования занимался швейцарский банк Credit Suisse. Последняя версия исследования от этого банка датирована также 2023 годом. Она более старая, но более полная по сравнению с усечённой версией от UBS, поэтому публикую также её: https://ub-sachdokpdf.ub.unibas.ch/9963586200105504/9963586200105504_D2023_Yearbook%202023.pdf

3) Исследование от немецкого Deutsche Bank, который в этом году выпустил документ, пожалуй, с наиболее объёмными статистическими данными, которые можно найти в свободном доступе: https://www.dbresearch.com/PROD/RI-PROD/PDFVIEWER.calias?pdfViewerPdfUrl=PROD0000000000607211&rwnode=REPORT   Особый интерес это исследование представляет тем, что часть представленных статистических данных имеет более чем 200-летний период.

4) Статистическая сводка по доходностям основных классов активов, начиная с 1928 года, от профессора финансов Нью-Йоркского университета Асвата Дамодарана: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/histretSP.html

P.S. Знаю, что всё это скучно, но убежден, что даже поверхностное изучение этих документов способно принести огромную пользу как начинающим так и опытным инвесторам.
  • 👍 64
Post #251 3.61K
✅ В прошлых постах на реальных примерах показывал, что в краткосрочной перспективе рынки практически не прогнозируемы, а также какую медвежью услугу оказывает инвесторам финансовая индустрия, делая прогнозы.

Далее от критики финансовой индустрии перейдем к теме, "что же всё-таки делать".

В этом посте речь пойдет о важном понятии, о котором мало говорится на инвестиционных ресурсах - это понимание слова вероятность и его значение в инвестициях.

Человек, который хочет принимать эффективные инвестиционные решения и в целом повысить уровень своей финансовой грамотности должен научиться регулярно (ключевое слово - регулярно) принимать решения, которые с большей долей вероятности принесут ему положительный финансовый результат, чем остальные.

Такие решения должны основываться в первую очередь на статистике по тому или иному вопросу за максимально возможный промежуток времени. В большинстве случаев наиболее эффективным считается принятие решений не на основании того, что вам кажется или того, что нафантазировал какой-нибудь аналитик, а на основании того, какие решения в прошлом статистически показали наилучший результат.

Что это означает на практике?
Простые примеры:
1) Если по статистике активные инвесторы проигрывают пассивным, то разумнее выбрать пассивный подход.
2) Если вы хотите получить большую доходность и готовы пойти на больший риск, то имеет смысл увеличить долю акций в портфеле по сравнению с облигациями. (Оправдано только для инвест. горизонта свыше 6-10 лет)
3) Если использование кредитного плеча (маржинальная торговля) по  статистике значительно чаще приводит к существенной потере средств, чем к увеличению капитала, то от его использования стоит отказаться.
4) Если известно, что статистически, пойдя в казино вы более вероятно вернетесь оттуда без денег, чем станете миллионером, то лучше туда не ходить.

Обратите внимание, что до этого, писав о вероятностях, не было и слова о гарантиях. Высокая вероятность - не равно гарантия.
На представленных выше примерах это означает, что:
1) Существует небольшой шанс, что применяя активный подход к инвестициям, вам удастся переиграть пассивных инвесторов (посчитать вероятность такого исхода можете сами, разделив количество условных Уорренов Баффетов на количество всех инвесторов).
2)Существует небольшой шанс, что на своем инвестиционном пути вы попадете как раз на тот редкий 15-летний временной период, в котором доходность облигаций окажется выше доходности акций (такое хоть и крайне редко, но случалось в прошлом).
3) Существует статистически небольшая вероятность, что совершая сделки с использованием кредитного плеча, вы не обнулитесь, а получите прибыль (возможно даже больше, чем средняя по рынку).
4) Существует еще более ничтожная вероятность, что вы купите максимально безопасные облигации, а ваш сосед пойдет в казино, сорвет куш и получит прибыль значительно больше вас.

Очень важным дополнением для всех этих примеров будет то, что чем больше статистически неверных действий вы будете совершать, тем быстрее ваши шансы на положительный результат будут стремиться к нулю.
Простыми словами это означает, что чем чаще вы открываете сделку с плечом x10, тем ваши шансы остаться без денег резко возрастают.

Важно понимать, что слово инвестиции - это не про гарантии, а про вероятности.
Если инвестор регулярно принимает статистически верные решения, то его шансы на получения положительного результата резко возрастают, но все равно не являются гарантированными (крайнего невезения никто не отменял).
Тут очень важно понять тонкую грань, между гарантиями и высокой вероятностью получения того или иного результата.

Подводя итог, напишу что понимание слова вероятность является пожалуй ключевым для принятия финансово грамотных решений и увеличения капитала в долгосрочной перспективе.
В следующих постах постараюсь раскрыть эту тему более подробно и объяснить, как применять эти знания на практике.
  • 👍 109
Post #250 3.44K
✅ Недавно в этом посте показывал на реальных цифрах, какую "ценность" имеют прогнозы финансовых аналитиков и обещал рассказать, зачем они всё-таки их дают, если прогнозы почти никогда не сбываются, а также что делать с этой информацией обычному инвестору.

Важная истина состоит в том, что финансовые аналитики (чаще всего это работники крупных финансовых компаний) не играют с вами в одной команде.

Прибыль компаний, которые они представляют, почти не зависит от того, сбудуться их прогнозы или нет.

Их прибыль напрямую связана в первую очередь с тем, сколько действий (сделок) на рынке совершат инвесторы (то есть мы с вами). А вот принесут ли эти прогнозы нам выгоду, имеет для них второстепенное значение.

Зарабатывают они не на том, насколько достоверными окажутся прогнозы, а на том сколько денег смогут получить от инвесторов в виде комиссий.

Это означает, что основной целью инвестиционных прогнозов является создание информационного шума, который вызовет эмоции и сподвигнет неопытных участников рынка к совершению большего количества действий.

И именно по этой причине, как было сказано в предыдущем посте, аналитики так любят изменять свои прогнозы по несколько раз за год.

Из этого также следует вывод, что если человек руководствуется прогнозами финансовых аналитиков в принятии инвестиционных решений, то он пользуется советом человека (организации), прибыль которой напрямую зависит от его собственных финансовых потерь.

Это примерно настолько же абсурдно, как если бы человек, желающий похудеть, пользовался советами по похудению, размещенными на сайте сети фастфуда...
Или если бы игрок в казино, спрашивал у крупье совета, на что ему поставить деньги, искренне веря, что тот заинтересован в его выигрыше...

Еще более абсурдно и то, что далее эти прогнозы распространяет масса YouTube и Telegram каналов, нанося прямой вред своим подписчикам и увеличивая прибыль тех самых финансовых корпораций...

P.S.
Хотел уместить все в один пост, но получилось и так слишком длинно. В голове рисуется целая серия взаимосвязанных постов, поэтому постепенно будем переходить от постов из серии "о кровожадности финансовой индустрии" к постам по теме, "что же всё-таки делать". Продолжение следует.
  • 👍 126
Post #249 3.84K
Продолжение:
Если кто-то связался с вами по финансовым вопросам первым, то можете быть уверены - цель этого человека переложить деньги из вашего кармана в свой (или в карман своего работодателя). Будь то легальгым способом (как кредиты или фонды с огромными комиссиями), или нелегальным (как в опубликованном письме).
За 10 лет в инвестициях мне ни разу так и не позвонил представитель Vanguard и не предложил купить хороший фонд с комиссией в нескольких десятых или сотых процента. Скорее всего и вам он никогда не позвонит. Хорошие инвестиции сами вас искать не будут.
Поэтому если вам вдруг позвонили и предложили "супервыгодное вложение денег" или может быть даже сказали, что прямо сейчас происходит кража средств с вашего банковского счета - просто прерывайте диалог и добавляйте такого добродетеля в черный список. Наверное не ошибусь, если напишу, что в 100% случаев это будет единственным верным решением.
-----------------------------

Скорее всего для подписчиков этого канала все перечисленное - это крайне банальные вещи, но если этот пост убережет хоть одного человека от подобных последствий, то будет хорошо.
  • 👍 88
Post #248 3.48K
✅ Перед тем как продолжить тему предыдущего поста, решил опубликовать здесь письмо от подписчицы, которая стала жертвой финансовых мошенников.

Публикую с согласия подписчицы. Текст и орфография сохранены. Личные данные по понятным соображениям скрыл. Оригиналы писем и скриншоты сумм, о которых идет речь, прикрепил в комментариях.
Также ниже под письмами напишу несколько своих мыслей по теме.

Письмо 1.
Добрый день Алексей!
Меня зовут  ######, уже как два месяца смотрю вас на ютубе  что привлекло мое внимание по интересующей мне теме .
С недавнего времени , а точнее с 10 ноября 2025 г.   я  инвестировала в криптовалюту в сопровождении финансиста - трейдера на бирже  Binance , в на чале все было стабильно был доход , обменивали монеты делали небольшие выводы , а перед Новым годом , мне предложил сделать три обмена на крупную сумму что бы перед Новым годом увеличить свой доход и вывести до 29.12.2025 я сомневалась что смогу поучаствовать так как больше влаживать не было свободных денег , под давлением что я смогу потерять и то что уже есть я решила найти деньги ( займы у знакомых , родственников и самое страшное кредит ,что бы не подводить финансиста и не потерять свои деньги , когда встал вопрос о выводе средств я столкнулась с ликвидностью ( вывод невозможен ) нужно внести опять деньги . Я в тупике , деньги хранятся на холодном кошельке которым и управляет тот самый финансист , подошли сроки отдавать долги , платить кредит и никаких действий со стороны человека . Подскажите пожалуйста как мне поступить в данной ситуации что бы не испортить себе репутацию , и вернуть то что вложила , все подтверждения о транзакциях есть . Заранее благодарна любой информации . С уважением ######


Письмо2.
Доброго времени суток, я провела свое расследование и как оказалось это очень огромная группа мошенников которая заключила контракт с сетью ТОN работают во всех сетях интернета выманивая у людей деньги создавая фейковые страницы официальных сайтов на Binance bybit I так далее , к сожалению я заплатила огромную сумму за «этот урок» что бы предостеречь людей приложу скрины номера телефонов сайт через который они обрабатывают людей якобы дают сделать минимальный вывод средств что бы человек видел что все легально , но таким образом отслеживают данные карт , персональные данные , потом атакуют с разных номеров что бы люди быстро вкладывали деньги , брали кредиты , на фейковых биржах подделывают баланс , человек видит цифры но денег там уже давно нет . Далее идет тяжолая артиллерия продажа авто , золота , недвижимости и долговечные кредиты . Будем осторожны
---------------------------

Комментировать эти сообщения достаточно сложно, поэтому просто несколько выводов:

1) Если не понимаете как работает та или иная инвестиция   - не вкладывайте деньги. Лучше упустить возможность, чем потерять деньги.

2) Крипта, к которой у вас нет приватных ключей, либо помимо вас они есть у третьих лиц - не ваша крипта.

3) Если два предыдущих вывода были до боли банальными, то то о чем пойдет речь сейчас, часто заставляет попрощаться с деньгами даже весьма образованных людей.

Сразу обозначу, что я не являюсь большим экспертом в этой области, но практически все подобные случаи, о которых мне приходилось слышать, были связаны с тем, что к жертве втираются в доверие и давят на эмоции. В результате почти никогда не происходит каких-либо феерических взломов аккаунтов и т.д. Как правило жертва сама, попав под влияние, добровольно переводит деньги, раскрывает пароли или передаёт другие личные данные.
Поэтому главное правило, просто не вступать ни в какие контакты с теми, кто предлагает вам какие-либо финансовые услуги.

Если с вами кто-то связывается первым по финансовым вопросам, то в лучшем случае это будет работник банка, который предложит вам кредит или TFI с комиссией в 1,5%, в худшем - это могут быть откровенные мошенники, как и произошло в данном случае.
  • 👍 33
Post #247 3.4K
​​✅ Появилось желание поделиться несколькими мыслями и написать несколько постов. Возможно кому-то это будет по-прежнему интересно)

Недавно начался новый год и по интернету по традиции прокатилась волна инвестиционных прогнозов от ведущих "финансовых аналитиков".
Но прежде чем вникать в прогнозы на год 2026, предлагаю сделать что-то более полезное.
А именно посмотреть как сбылись прогнозы тех же аналитиков в прошлом.

Итак в последний день 2024 года аналитики ведущих банков и финансовых корпораций спрогнозировали, что к концу 2025 года sp500 будет стоить 6600 пунктов (медианное значение рассчитанное на основе всех прогнозов).

Как мы помним в апреле прошлого года случился обвал рынка и sp500 временно опустился ниже 5000 пунктов.
Те же аналитики тут же скорректировали прогноз на конец года до 5925 пунктов.
(Вообще сам факт изменения прогнозов в зависимости от того куда подует ветер уже сам по себе вызывает улыбку, но сделаем вид что не обратили на это внимания и продолжим😊).

Уже в мае прошлого года индекс взлетел на 6,1% показав лучший результат за месяц с 1990 года.
Аналитики и тут не раcтерялись и снова скорректировали прогноз до 6100 пунктов (медианное значение).

Что произошло в реальности? В последний день 2025 индекс закрылся на отметке 6845 пунктов. Это ошибка на 15,5% по сравнению с апрельским прогнозом и 12,2% по сравнению с прогнозом в июне.

Если кто-то подумал, что это единичный случай, то в 2023 прогноз тех же аналитиков на конец года был 4000 пунктов. Реальность - 31 декабря 2023 года индекс закрылся на отметке 4769 пунктов. (Ошибка 19,2%).
И так происходит почти каждый год. Дальше мне было лень искать примеры, поэтому если не верите - проверьте сами.

Из всего этого напрашивается  очевидный вывод, что ценность инвестиционных прогнозов в лучшем случае равна нулю, а в худшем несет для неопытных инвесторов намного более пагубные последствия.

Явным следствием из этого вывода является и то, что инвестиционные портфели должны строиться не на прогнозах рыночных цен (что для большинства начинающих не совсем очевидно) а на совершенно других принципах.

В следующих постах постараюсь разобрать зачем аналитики все-таки дают прогнозы, несмотря на всю их бесполезность, и что же все таки делать, если мы пришли к выводу, что рынки практически не прогнозируемы на дистанции  в 1 год или даже более.
  • 👍 178
  • 👎 1
Post #246 6.81K
✅ Как выглядит формула богатства?
Или во что инвестировать, чтобы насобирать денег на безбедную старость, а может и разбогатеть?

Начнем с того, что инвестировать можно деньги и время: можно только деньги, только время или и то и другое вместе.

Если говорить об инвестициях денег, то для 99,9% людей лучшим решением будет выбрать 2-3 максимально диверсифицированных фонда в нужных пропорциях и примерно раз в месяц нажимать кнопку Buy. (Примеры таких фондов можно посмотреть здесь).

На все про всё у такого человека должно уходить не более 10 минут в месяц. Это тот случай, когда инвестиции бОльшего количества времени явно не целесообразны. 
Если вы тратите на инвестиции денег больше 10 минут в месяц, то, вероятно, об этом стоит всерьез задуматься.

Это был первый, но пожалуй не самый важный, пункт на пути к достижению безбедной старости.

Сейчас поговорим о двух более важных пунктах, а именно о том, во что инвестировать время (или время и деньги).

Первое - это знания. Под знаниями имею в виду постоянное повышение навыков/скиллов/квалификации/экспертности, связанных с основной работой или бизнесом (зачастую они бесплатны).

Второе - это здоровье. (Если до сих пор этого не сделали, то возможно стоит наконец-то начать нормально питаться, заняться спортом, перестать пить, курить и т.д.).

Это были 2 вещи инвестиции времени в которые будут намного более оправданы.

Здоровье = энергия.
Энергия + новые знания = больше денег.
Далее излишки денег инвестируем в 2-3 фонда, тратя на все не более 10 минут в месяц.

❗️Помните, что капитал создается не на фондовом рынке, а за его пределами.

Если обьяснить совсем простым языком, то перестаньте тратить время на чтение финансовых новостей, анализов компаний, изучение мнений аналитиков, угадывание процентных ставок и прочую финансовую ерунды, на которую вы не имеете никакого влияния.

Вместо этого займитесь тем, на что ваше влияние намного более ощутимо, а именно своим здоровьем (=энергия) и получением новых знаний для увеличения доходов от работы или бизнеса. 
Выросшие доходы инвестируйте простым и понятным способом, тратя 10 минут в месяц.

Если можно было бы вывести формулу богатсвта, то я сформулировал бы ее примерно так.

Чтобы у кого-то из новичков не сложилось ошибочного представления, уточню, что время на инвестиции потратить  все-таки нужно.
Но сделать это нужно только один раз (в самом начале), чтобы понять основы и усвоить базовые знания.

Для этого вам не нужно тратить тысячи долларов на курсы супер экспертов по инвестициям. Найдите  пару часов времени и прочитайте наконец-то одну-две книги Бернстайна или Богла.
Если найдете ещё пару часов, то можете прочитать несколько моих статей или посмотреть несколько видео, чтобы понять как применить это на практике в Польше.

После этого займитесь двумя другими, намного более важными вещами в жизни, о которых шла речь в этом посте.

P.S. Пост не призван учить кого-то как жить и указывать как распоряжаться собственными деньгами и временем. Это лишь мнение (взгляд) автора этого ТГ канала, которое может отличаться от вашего.
  • 👍 236
  • 👎 2
Post #245 5.69K
✅ После того, как продолжил вести этот Telegram канал, многие спрашивали есть ли у этого канала чат.

Такой чат есть уже давно, но там всего несколько десятков человек, т.к. информацию о нём  никогда не публиковал.

Не делал этого по той причине, что большинство подобных чатов со временем превращаются в бесконечный поток бессмысленных сообщений.

Несмотря на это, понимаю, что для многих потребность в таком чате есть. Потребность в сообществе, где каждый сможет задать другим учатникам интересующие вопросы по теме инвестиций в Польше.

С сегодняшенего дня ссылку на чат вы сможете найти в конце этого поста или в закрепленном сообщении группы.

Для того, чтобы чат был содержательным и полезным, я обозначил достаточно строгие правила, за несоблюдение которых его участники будут блокироваться.

Думаю, что это правильное решение, т.к. хочу чтобы это было место, где каждый сможет задать вопросы и найти ответы на интересующие вопросы по теме инвестиций без необходимости пролистывать сотни сообщений в день.

‼️После вступления обязательно внимательно прочитайте правила чата, которые находятся в закрепленном сообщении самого чата.

Ссылка на чат: https://t.me/+4et8EvEyiFVmMThk

P.S. Если есть добровольцы, которые готовы заняться его администрированием, напишите комментарий под этим постом (свяжусь в вами в ЛС).
Telegram Инвестиции и финансы в Польше You’ve been invited to join this group on Telegram.
  • 👍 33
Post #244 5.75K
✅ Наконец-то реализовал давнюю затею.

Как вы помните, на ютуб канале уже были видео о лучших, по моему мнению, фондах акций и облигаций для долгосрочного портфеля и фондов облигаций для краткосрочных целей.

Теперь собрал все фонды в отдельную статью на сайте. Таким образом, из доступных на данный момент в Европе почти трёх тысяч ETF, в статье отобраны около 30 лучших фондов, с помощью которых можно решить практически любые инвестиционные задачи и собрать портфель с учетом индивидуальных особенностей конкретного человека.

Также для удобства все фонды оформлены в виде таблиц и при желании каждый может скопировать номер ISIN или название фонда, вставить в поисковик и почитать о нем подробнее на justETF или на сайте провайдера фонда.

Ссылка на статью: https://inpoland-invest.pl/investicionnyj-portfel-v-polshe/
Инвестиции и финансы в Польше ETF на все случаи жизни. Собираем инвестиционный портфель. ВСЕ СТАТЬИ | Инвестиции и финансы в Польше В этой статье собраны лучшие по моему мнению ETF, доступные европейскому инвестору. Из почти трёх тысяч зарегистрированных в Европе фондов я отобрал около 30, с помощью которых можно составить инвестиционный портфель для решения любых задач с учётом целей…
  • 👍 179
Post #243 5.02K
✅ Ну и раз у нас тут канал по теме инвестиций, то приведу лишь несколько отрывков из книги по данной теме. Пожалуй, к одному из самых умных людей последнего столетия имеет смысл прислушаться.
-------------------------------
.... В 1984 году мы с Амосом и нашим общим другом Ричардом Талером посетили некую фирму на Уолл-стрит. Нас пригласил главный инвестиционный менеджер с тем, чтобы поговорить о роли ошибок суждения в инвестировании. Я так мало знал о финансовых операциях, что даже растерялся - с чего начать, но один вопрос помню до сих пор. «Когда вы продаете ценные бумаги, — спросил я, — кто их покупает?»
Он ответил неопределённым взмахом в сторону окна, подразумевая, что покупатель, скорее всего, из той же среды, что и он сам. Это меня удивило: что заставляет одного человека продавать, а другого — покупать? Почему продавцы считают себя более осведомлёнными в сравнении с покупателями и какой информацией они располагают?
С тех пор мои вопросы о работе фондовой биржи слились в одну большую загадку: похоже, крупная отрасль экономики существует только за счёт иллюзии умения. Каждый день совершаются миллиарды сделок — одни люди покупают акции, другие их продают. Бывает, за день из рук в руки переходят свыше ста миллионов акций одной компании. Большинство продавцов и покупателей знают, что обладают одними и теми же сведениями; ценные бумаги продают и покупают в основном из-за разницы во взглядах. Продавцы считают, что цена слишком высока и вскоре упадёт, а покупатели думают, что она чрезмерно низка и должна подняться. Загадка в том, почему те и те твёрдо уверены, что цена обязательно изменится. Почему они твёрдо верят в то, что лучше знают, какой должна быть цена? В действительности уверенность большинства трейдеров — всего лишь иллюзия.

... В статье, озаглавленной «Трейдинг опасен для вашего здоровья», исследователи показали, что в среднем наиболее активные частные трейдеры добиваются худших результатов, и наоборот — доходы больше у тех индивидуальных инвесторов, кто реже совершает рыночные операции.

... Преподаватели университета Дьюка провели многолетнее исследование, в котором финансовые директора крупных корпораций прогнозировали показатели индекса SP500 на следующий год. Университетские исследователи собрали 11 600 подобных прогнозов и проверили их точность. Заключение недвусмысленно гласило: финансовые директора крупных корпораций понятия не имели, что ждёт фондовый рынок в самом ближайшем будущем, — корреляция между их оценками и истинными значениями показателей оказалась почти нулевой! Когда директора утверждали, что рынок обвалится, вероятнее всего, его ждал подъём. В этом открытии нет ничего удивительного. Плохо то, что сами финансовые директора не подозревали о бессмысленности своих прогнозов.

... Более бедный человек охотно заплатит за страховку, чтобы переложить риск на более богатого - в этом и состоит суть страхования.

... Отслеживание ежедневных колебаний рынка — нерентабельное занятие, поскольку боль от частых и малых потерь превосходит удовольствие от столь же частых приобретений. Частным инвесторам следует проверять ситуацию раз в квартал, а то и реже. Отказ от выяснения промежуточных итогов работы создаёт благоприятный эмоциональный фон, улучшает качество решений и положительно влияет на результат. Типичная краткосрочная реакция на дурные вести состоит в усилении неприятия потерь. Инвесторы, которые получают накопленную обратную связь за более долгий период, реже испытывают подобное ощущение и в итоге богатеют. Бесполезное стремление ворошить портфель инвестиций уменьшится, если вы НЕ будете знать, как обстоят дела на бирже в каждый конкретный день (или неделю, или даже месяц).
  • 👍 81
Post #242 4.03K
​​✅ Когда я только начинал вести ютуб канал, то раз в месяц публиковал обзоры на лучшие, по моему мнению, книги по теме инвестиций и финансовой грамотности. (Список книг собран здесь и все они по прежнему актуальны).

Продолжая традицию, в этом посте расскажу о лучшей прочитанной мной книге за последнее время.
Жаль, что не прочитал раньше... но лучше поздно, чем никогда.

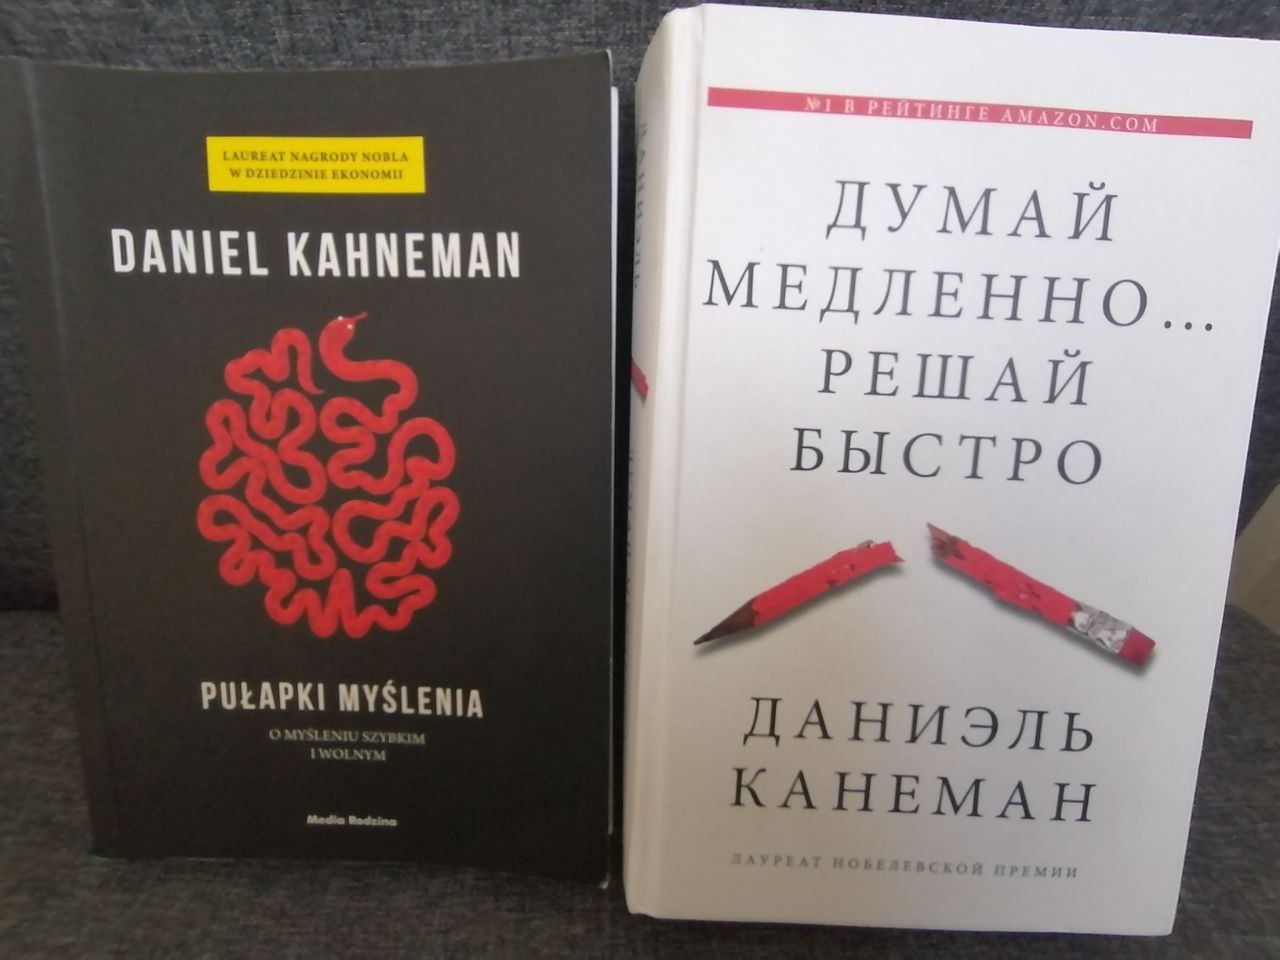
Думай медленно... Решай быстро.

Автор Даниэль Канеман - бывший профессор Пристонского университета, лауреат Нобелевской премии по экономике.

Книга не об инвестиция (хотя частично и о них тоже), но по совокупности фактров это самое мощное из того, что приходилось читать в принципе.

Книга о принятии решений. Точнее, что особенно важно, о принятии решений в условиях неопределенности. То есть о том, как принимать решения, в сложных ситуациях выбора, когда действительно не знаешь как поступить.
Книга о распространенных ошибках мышления... Об оценке вероятностей... О том, почему нас так часто подводит интуиция... Ну и, наверно, не будет громко сказно, если написать, что книга о том, как всё устроено в этом мире.

Это не книга для того, чтобы приятно провести несколько вечеров, а скорее учебник минимум на несколько месяцев (осмысленно прочесть и понять за раз более чем несколько страниц достаточно сложно).

Придётся и порешать задачи и всерьёз подумать о том, почему в определенных ситуациях вы принимаете те, а не иные решения.

В общем, если ещё не читали, и хотите почитать что-то мощное, действительно полезное и практически применимое в жизни, то очень рекомендую.

Ну и в завершении простая задача из книги. (Более 50% студентов ведущих мировых университетов (Гарвард, Принстон и т.д.) дали неверный ответ. В университетах попроще процент ошибок составил более 80%).

Задача: Мячик и бейсбольная бита вместе стоят 1 доллар и 10 центов.
Бита стоит на доллар дороже мячика.
Сколько стоит мячик?
  • 👍 68
Older posts →

About this channel

How can I read @inpoland_invest without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Инвестиции и финансы в Польше: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Инвестиции и финансы в Польше have?
Инвестиции и финансы в Польше (@inpoland_invest) has 2.84K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Инвестиции и финансы в Польше know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →