По различным соображениям, рано или поздно банки вводят в обращение купюры бОльшего номинала. Как правило, это отвечает экономической целесообразности расчётов между людьми. Скажем так, средняя ставка за услугу/товар. В западных странах мерилом выступает почасовая оплата, у нас подобный подход применяют реже.
При введении в обращение купюры бОльшего номинала она крайне не востребована в расчётах, люди боятся её принимать ввиду недоверия и возможной подделки, но постепенно максимальная купюра становится привычной, и чем более обыденной среди населения становится тот или иной билет, легко понять, что происходит в экономике (с нацвалютой).
Теперь немного официальных данных по срезу нашего «Хабаровска» (Solomon выступает за то, чтобы люди знали названия городов на своей национальной валюте). Более того, рекомендую посещать эти города и устраивать викторины среди своих детей по поиску достопримечательностей, изображённых на купюрах. Один выезд в Ярославль с поиском старинного храма чего стоит, а на купюре номиналом 1000 рублей изображено сразу три таких достопримечательности).
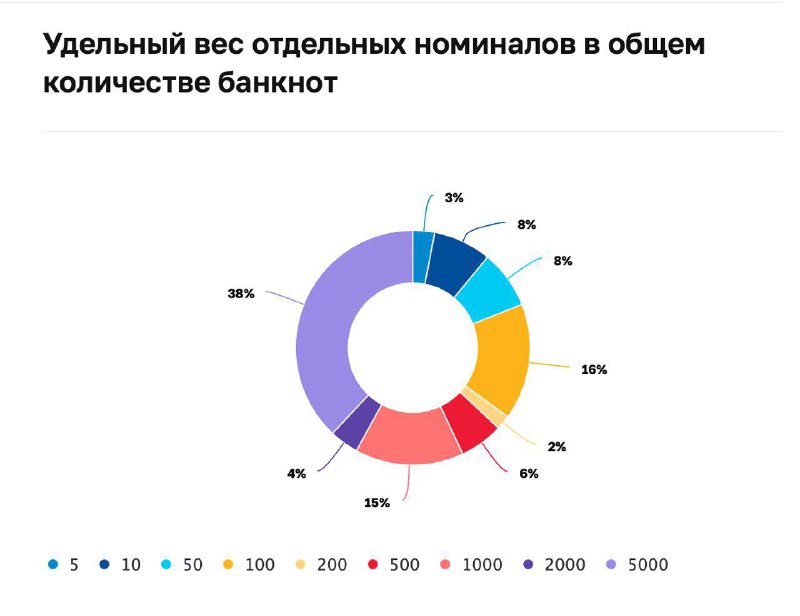
📍Так, купюра номиналом 5000 введена в обращение в 2006 году. Для сброса поддельных билетов в обращении менялась в 2010 и 2023 годах, но нас волнует именно номинал и количество в % соотношении к остальным купюрам.
То есть в критических значениях преобладание самой большой купюры над малыми свидетельствует о том, что далее, образно выражаясь, можно приобретать автобусный билет за авоську денег (это было крайне редко у нас, но в некоторых странах присутствует до сих пор). Это же крайний вариант, когда купюры средней и малой величины становятся не нужны в обороте. Идеально соотношение, когда на купюры средней величины приходится бОшая часть расчётов населения. Например, если вы платите за любую услугу одну/две купюры по 1000 рублей (или 2000), то структура билетной массы выстроена верно и отвечает экономической ситуации в стране. Если у вас в кошельке идёт уже два-три «дежурных Хабаровска», то ситуация с билетами не самая хорошая и движется в сторону очень высоких инфляционных рисков.
По официальным данным ЦБ, обращение купюры номиналом 5000 рублей в общем объёме купюр составило:
• октябрь 2008: 5% • октябрь 2011: 12% • октябрь 2013: 17% • октябрь 2015: 19% • октябрь 2017: 23% • октябрь 2019: 26% • октябрь 2021: 33% • октябрь 2023: 40% • июль 2024: 38% https://cbr.ru/cash_circulation/banknotes/5000rub/?tab.current=y1997
Обратите внимание: в октябре прошлого года номинал в 5000 рублей достиг «потолка» и снизился в этом году (38% против 40%). Это огромная работа ЦБ по борьбе с разогнавшейся инфляцией.
Но самое важное, что ЦБ понимает: потолок по объёму 5-тысячной купюры – резко максимальный.
В кошельках граждан почти каждая вторая купюра — максимальный номинал. Представить такое в 2010 году в России или сейчас в Китае/Европе/Штатах — невозможно.
То есть обращение максимальной купюры в 100 евро или долларов до сих пор — это крайне неприятная покупка за границей. Купюру проверяют и смотрят, как и у нас, когда появился «Хабаровск».
В связи с этим переход порога в 40% от общего количества купюр автоматически ставит ЦБ перед выбором трёх вариантов:
1. Вводить больший номинал на 10 000 рублей
2. Обрезать нули
3. Готовиться к авоське денег за услугу
Данные ЦБ поквартально с 1 января 2007 года:
https://cbr.ru/statistics/cash_circulation/20240701/
Везде важна гармония, наколенные резервы обязательно нужно диверсифицировать:
• На депозиты • В развитие себя и близких • В жилищные вопросы • Часть в валюты (теперь уже исключительно наличными).❗️Достаточно держать по 20-30% в каждой из этих областей, чтобы гармонично существовать.