TGViewer
Channel Public Channel
Георгий Варданян: Human Capital

Георгий Варданян: Human Capital

@geor_vardanyan

Директор департамента МТС-Банка.
Ex глава премиального сегмента Тинькофф Инвестиции.
Основатель первой в России академии персональных менеджеров и школы финансов Human Capital.
Subscribers
769
Photos
29
Videos
2
Links
112
Recent Posts 17 shown
Post #185 129
Мир финансов стремительно меняется, и искусственный интеллект становится ключевым инструментом в работе персонального банкира.

В своей новой статье на Forbes, я подробно рассказываю, как ИИ перестаёт быть просто модным трендом и становится неотъемлемой частью экспертизы современного советника по финансам.

🧠 ИИ усиливает компетенции банкира, помогая не только ускорять анализ и обработку большего объёма данных, но и принимать более взвешенные решения.

🤝 Синергия профессионала и технологий: только сочетание глубокой экспертизы с возможностями ИИ способно по-настоящему повысить качество финансового сервиса для клиента.

⚡ К 2034 году, согласно прогнозам McKinsey, банкиры столкнутся с принципиально новым уровнем сложности задач — и именно умелое использование ИИ станет конкурентным преимуществом.

❓ Но главный вопрос: сможет ли ИИ заменить личную вовлечённость и ответственность, или он всегда останется «вторым пилотом»?

В статье делюсь кейсами из практики, примерами эффективного применения искусственного интеллекта и даю взгляд на ближайшее будущее профессии.

📖 Приглашаю прочитать полный разбор и поделиться мнением в комментариях.
Читать статью на Forbes можно здесь.

Подписывайтесь на мой блог, чтобы быть в курсе последних новостей и аналитики в мире финансов.
  • 🔥 8
  • 👍 2
  • 👏 1
  • 🤩 1
  • 🤝 1
Post #181 256
Не бояться конкурировать с самим собой.

Мне кажется, именно это отличает открытую финансовую платформу от классического банка.

🏦👍 На этой неделе мы запустили партнёрство МТС Банка с ВИМ Сбережения. Теперь инвестиционные фонды коммерческой недвижимости управляющей компании появились в приложении МТС Инвестиции.

Но для меня здесь интереснее не сам факт появления нового продукта.

Интереснее стратегия, которая за этим стоит.

Мы последовательно идём по пути открытой архитектуры.

❓ Что это означает на практике?

Мы не собираемся строить инвестиционную полку исключительно вокруг продуктов собственной фабрики.

Если на рынке существует сильный продукт другой управляющей компании, который способен закрыть потребность нашего клиента, — он должен иметь возможность появиться у нас 🤳

Даже если начинает конкурировать с нашими собственными решениями.

Потому что в центре этой модели находится не продукт. В центре находится клиент и его капитал.

Первым большим шагом в эту сторону стало партнёрство с ВИМ Сбережения 🤝🏼

Один из интересных классов активов, который мы открываем для клиентов, — коммерческая недвижимость через ЗПИФ.

Логика потенциальной доходности здесь достаточно прозрачна.

Первая составляющая — рентный поток от объектов недвижимости. Ориентир — порядка 11–12% годовых.

Вторая — переоценка стоимости недвижимости. Ориентир — около 9% годовых.

При этом инвестор получает возможность участвовать в экономике крупных объектов недвижимости без необходимости самостоятельно покупать объект, заниматься поиском арендаторов и операционным управлением.

Но главное для меня даже не это.

Мы постепенно меняем саму логику инвестиционного бизнеса МТС Банка 🏦

От модели:

«продать клиенту то, что производим сами»

К модели:

«найти на рынке лучшее решение под задачу клиента и дать ему к нему доступ».

На длинном горизонте именно такая модель, на мой взгляд, формирует настоящее доверие.

Потому что клиент понимает: перед ним не продавец конкретного продукта.

Перед ним финансовый партнёр, который находится на его стороне стола.

И мы только начинаем собирать эту архитектуру ✅
  • 🔥 8
  • 🏆 4
  • 👍 2
  • 🤯 1
  • 🤝 1
Post #180 241
Рейтинг руководителей premium-подразделений российских банков — 2026

«Банковское обозрение» и аналитический центр «БизнесДром» опубликовали ежегодный рейтинг руководителей премиальных подразделений.
Вошел в него впервые, но не планирую останавливаться на этом 🤝🏼

Методика рейтинга устроена иначе, чем у большинства банковских исследований: она оценивает не масштаб подразделения и не размер клиентской базы, а самого руководителя — стаж в должности, запущенные продуктовые и кобрендовые проекты, роль в развитии сегмента, прирост клиентов и объёма капитала под управлением.


Премиальный сегмент сейчас перестраивается: конкуренция сместилась с тарифов и привилегий на качество экспертизы и продуктовую глубину. Направление, которое мы строим в МТС Банке последний год, движется именно в эту сторону — и внешняя оценка это точка сверки, но не финиш 💪🏼

Результат не только мой, но и моей команды. Спасибо департаменту за этот год 🏦
  • ❤ 7
  • 👍 5
  • 🏆 5
  • 🔥 4
Post #179 298
Друзья, добрый день !

Ищу к себе в команду сильного БДМ, который умеет влиять на команду без административного воздействия.

Если ты понимаешь, что в тебе достаточно знаний, можешь влиять на команду, заряжать, ставить амбициозные цели и достигать - подробная информация тут.
hh.ru Вакансия Business Development Manager в Москве, работа в компании МТС Банк. Работа с клиентами Зарплата: от 250000 до 350000 ₽ за месяц. Москва. Требуемый опыт: 3–6 лет. Занятость: полная. Дата публикации: 28.07.2026.
  • 🔥 6
  • ❤ 1
  • 👍 1
  • 🏆 1
  • 🤝 1
Post #178 332
​​Топливное плато: что нас ждет дальше? ⛽️

⛽️ Апдейт по топливу.
Прошли острую фазу, сейчас рынок топлива входит в стадию плато.

Панические волны и ажиотаж в очередях начинают постепенно уходить, логистические цепочки перенастраиваются, поставщики ищут новые источники, а спрос гасится лимитами.

По классике — именно так и выглядит сценарий стабилизации на сырьевых рынках.


❗️ Ключевой момент:
У нас нет проблем с добычей. Россия продолжает экспортировать нефть, и нефтегазовые доходы бюджета в норме.

Текущий вызов — разовая проблема по переработке. Такой вопрос решаем заметно проще, чем если бы не было сырья изначально.

Для понимания разницы: типичный пример — Венесуэла.
Огромные запасы, но из-за блокады и отсутствия доступа к оборудованию страна не смогла наладить переработку.

Россия в этой логике — даже не близко к такому сценарию.


💡 Что это значит для рынка на ближайшее время?

Фаза плато будет идти 4–8 недель


Исходя из динамики, сейчас идёт именно этап балансировки:
– Логистика работает на пределе, ищутся внутренние резервы, гасится спрос;
– Очереди и лимиты постепенно уходят, новые партии подтягиваются на внутренний рынок.

🔎 Дальнейшие ожидания таковы:

1. Цены не вырастут в разы

Скачка на 95-й выше 100 рублей не будет:
Рынок сдерживает «топливный демпфер».

⬇️ То есть государство за счёт бюджета сейчас оплачивает разницу и сдерживает темпы роста.

Если бы цены ушли в «абсолютно рынкoвые реалии» — на заправках было бы по 200 рублей за литр. Мы этого не видим и вряд ли увидим.

2. Ставка и ЦБ: риски и перспективы

Плато по топливу может временно добавить инфляцию и инфляционные ожидания.

⚡️ Ближайшее заседание Центробанка РФ — 24 июля.

Логика сейчас такая: вероятная пауза или символическое снижение ставки вместо повышения 📉 .

Локально — это риск для котировок ОФЗ, но на долгосрочную траекторию тренда вниз не влияет (цель по ставке всё ещё в диапазоне 12–14%).

3. Рубль: что дальше?

Сейчас рубль стабилен в диапазоне 70–80.

Отложенный риск на горизонте — возможное уменьшение экспортной выручки.

👀 В этом случае не исключён шаг к 80–90 осенью-зимой, но шоковых движений не жду. Детально отслеживаем этот сюжет дальше.

💡 Почему экономика «не встанет»

Дизель — фундамент экономики: транспорт, армия, аграрии.

🌟 Россия исторически производит намного больше дизеля, чем нужно для внутреннего потребления, и даже сейчас экспорт продолжается.

📎 Дефицит дизеля невозможен в принципе, даже с учётом ударов по переработке.

📎 Сценарии Венесуэлы нам не грозят.

📎 Удары дронов по НПЗ имеют в первую очередь эффект для бензина и задачу стресса общества, но никак не способны по-настоящему «остановить экономику» или истощить фронт.

Мой совет: меньше реагируйте на панику, не формируйте ажиотаж самостоятельно.


Любая искусственная истерия затягивает восстановление рынка. Чем спокойнее — тем быстрее всё стабилизируется 📈.
  • 👍 5
  • 👏 2
  • ❤ 1
  • 🔥 1
  • 💯 1
  • 🏆 1
Post #177 199
Самая опасная ошибка при управлении сбережениями 💼

💬 «Коплю на семейную цель. Уже накопил приличную сумму. Куда вложить, чтобы деньги работали?»
Это едва ли не самый частый вопрос финансовым экспертам на любой консультации.

Но давайте разберём всё на чистоту.
Должны ли деньги всегда работать?


Мы везде видим: деньги должны обязательно «работать», приносить ещё деньги, и, если этого не делать — вы буквально «теряете возможности».

❓ Но вот ключевой вопрос: что если деньги «ушли на работу», а с работы не вернулись?
Или и вовсе решили начать «жить в другом месте»? Думаю, вы понимаете аналогию.

Вопрос о том, что деньгам всегда нужно «работать», на практике спорный.

Особенно если дело касается критически важных накоплений — например, на жильё, обучение детей, здоровье или другие основные семейные цели.

🔴 Почему в нашей жизни нет вторых шансов

Допустим, человек десятилетиями копил на квартиру. Уже не молод, главная цель — не увеличить, а реализовать накопленное.
И у него нет второго шанса.

📊 Средняя статистика по инвестициям вроде бы оптимистичная: «рынок растёт на 9–10% в год».
Но за этими цифрами — миллионы тех, кто рисковал и… с концами остался без денег.
Те, кто потерял всё на сцене «черного лебедя», в статистику долгосрочного роста уже не попадают.

Мой главный критерий здесь — риск безвозвратной потери.

Когда речь о судьбоносной покупке, ставка стоит не на рост, а на сохранность средств.
Копить ещё 3–5 лет? Пережить можно.
Потерять полностью? Уже нет.

🔴 Не направляй водопад ликвидности против себя

❗️ Знаковая ошибка — «разворачивать водопад ликвидности в обратную сторону».

Правильная логика:
Человек накопил на работе → попытал удачу в рискованных активах (крипта, бизнес) → часть вложил в облигации → купил квартиру.
Поэтапно снижает риски.

🔎 Проблемы у большинства начинаются, когда из устойчивого актива (например, квартиры) средства опять отправляются в более рискованные истории (акции, бизнесы и т.д.) — «пусть еще поработают».

На практике, капитал, предназначенный для жилья, не должен отправляться обратно в большую игру.
Это путь от бетона — к дыму на графиках.


🔴 Покупай доходность, понимая за какой риск

Если вы накопили на квартиру и сдаёте себе вопрос:
«А вдруг пока деньги лежат, всё подорожает, обесценится… Может, вложить в фондовый рынок?»

Проведите честный аудит рисков — что для вас страшнее:
🟡 Минус 99% и потеря квартиры навсегда
🟡 или необходимость подкопить еще пару лет?

Да, девальвация — не миф и не риск из учебника. Именно для самых «длинных» накоплений страховка — валютная диверсификация (и, да, обязательно в легальном контуре).

Срок до покупки — год-два? Следите за курсом, держите в рублях на вкладе или ОФЗ коротких серий.

Срок больше — разбавьте валютой.
❗ Но не реагируйте нервно на любой всплеск инфоповодов.

Если всё равно «чешется», и хочется использовать часть суммы для потенциального прироста — делайте это небольшой частью, с допуском, что эти средства можно потерять без ущерба для цели.


Работать над сохранением — принципиально иной подход, чем стремиться «ловить доходность».

🔴 Три консервативных инструмента

▶️ Если цель — не потерять, а не приумножить, смотрите на самые базовые инструменты:

🔴 Депозит в банке из ТОП-10 по надёжности;
🔴ОФЗ-короткие серии без рыночной чувствительности;
🔴Валютная диверсификация согласно вашему реальному сценарию (доля не выше 30-40%).

Всё остальное — уже про управление рисками и только после выполнения главной задачи.


💬 Сводка в двух фразах:

1️⃣ Когда речь про судьбоносную цель, не переводите деньги из стабильного в рисковое ради сомнительного прироста.
2️⃣ Сначала думайте о сохранении, а уже потом — о доходности.
3️⃣ Инвестировать стоит. Постоянно откладывать и искать новые возможности — это путь создания капитала.

А к вопросу о том, как именно это делать (и с какими деньгами), мы еще вернемся 🤝

* Не является индивидуальной инвестиционной рекомендацией (ИИР).
  • ❤ 3
  • 🏆 3
  • 🔥 1
Post #176 149
​​Топливный рынок: где заканчивается паника и начинаются факты? ⛽️

⛽️ Тема топливного рынка стала "горячей": инфоповодов немного, а вот эмоций в мессенджерах и других альтернативных каналах уже через край.

Начну с главного: Россия — один из крупнейших в мире нетто-экспортеров дизеля.
Проще говоря, избыток дизеля у нас есть всегда, и он регулярно уходит на экспорт.


По бензину ситуация чуть сложнее, так как выраженного избытка нет, временами даже приходится прибегать к импорту.

🟡 Министерство энергетики недавно высказалось вполне прямо: ограничили экспорт бензина, рассматривают краткосрочные ограничения на экспорт дизеля, плюсом добавили меры для дополнительного импорта бензина на внутренний рынок.
Всё взвешенно и спокойно.

🟡 Логичный вопрос — зачем вообще понадобились эти меры, если у нас профицит?

К сожалению, часть мощностей временно выбыла по всем понятным причинам.


❗️ Дальше идет классика информационной волны: в сетях паника, очереди на заправках, уходящий бензин «в канистры».

И вот уже вполне рабочий запас на АЗС стал «сгорать» быстрее обычного: пришлось тянуть логистику и оперативно подвозить топливо.

📊 Добавим международный опыт — май 2021 года, программный сбой в нефтепроводе Colonial Pipeline на востоке США.
Паника, километровые очереди, драки, бензин в канистрах — и пластиковых пакетах (!), хотя фактического дефицита не было.

Всё, что произошло — истощение коротких запасов заправок из-за ажиотажа, и неспособность логистики быстро это компенсировать.


Через две недели ситуация вернулась к норме — а водители остались с запасом бензина в гаражах и вопросом “а зачем всё это было?”

💭 Вывод — люди везде одинаковые.

Сейчас мы видим ровно ту же фазу: сначала — новость и ажиотаж, потом — необоснованный спрос и временная нехватка, далее — стабилизация логистики и поставок, и в результате возврат к норме.

В России дефицит дизеля невозможен по определению.


📈 Панике не поддавайтесь. Ближайшие две-четыре недели — и “волна” сойдёт на нет. На ценах возможен технический эффект, но не обрушение рынка.

Дальнейшие разборы — уже по экономике, «конфликту» и глобальным темам.


Оставьте 👍🏼, если появятся действительно важные нюансы, разберем в канале.
  • 🏆 5
  • 🤔 3
  • 🤝 3
  • 👍 2
Post #175 166
📝 Анонс дня
⠀
Качество управленца хорошо видно по тому, кого он приводит в команду.
⠀
Слабые руководители окружают себя лояльными людьми. Не потому что лояльность сама по себе плоха, а потому что для них она становится заменой профессионализму. Им важнее, чтобы человек был удобен, управляем и не создавал угрозы их положению. Такая команда постепенно превращается не в инструмент развития бизнеса, а в механизм удержания власти.
⠀
Сильные руководители действуют иначе. Они нанимают людей, которые могут быть умнее, сильнее и компетентнее в отдельных вопросах. Они не боятся внутренней экспертизы, потому что понимают: настоящая конкуренция находится не внутри кабинетов, а на рынке.
⠀
Слабый управленец тратит энергию на борьбу с командой. Сильный — собирает команду, чтобы бороться за рынок. В этом и есть фундаментальная разница между управлением ради власти и управлением ради результата.
⠀
👉🏻 Подпишитесь, чтобы не пропустить новые инсайты и разборы управленческих кейсов
  • 🔥 7
  • ❤ 3
  • 🏆 2
Post #174 213

Forwarded from Суверенная экономика

💰Приравнивать криптовалютные инвестиции к лудомании — это такое же упрощение, как приравнивать фондовый рынок к казино

Член комиссии Общественной палаты Евгений Машаров предложил распространить будущие программы по профилактике и лечению лудомании на граждан, активно инвестирующих в криптовалюты. При этом эксперты считают, что криптовалюты нельзя автоматически приравнивать к лудомании. Проблема не в самом инструменте, а в том, как человек им пользуется, считает директор департамента МТС Банка Георгий Варданян.

По его словам, криптовалюта — такой же финансовый актив, как акции или другие инструменты. Если инвестор действует по стратегии, использует только свободные средства и понимает риски, речь идет об инвестициях. А вот постоянные попытки «отыграться», торговля на заемные деньги и зависимость от процесса уже больше напоминают игровое поведение.

«Лудомания — это проблема поведения человека. Криптовалюта — это финансовый инструмент. Между ними нет прямого знака равенства», — подчеркивает эксперт.


Георгий Варданян отмечает, что основные потери на крипторынке связаны не с долгосрочными вложениями, а с агрессивными спекуляциями и использованием кредитного плеча. По его мнению, вместо запретов эффективнее повышать финансовую грамотность, ограничивать доступ к наиболее рискованным продуктам и развивать механизмы защиты инвесторов. Именно по такому пути сегодня идут многие страны, делая ставку на прозрачность рынка и ответственность участников, а не на запрет новых технологий.

Подписывайтесь на Суверенку в MAX.
  • 👍 5
  • ❤ 3
  • 🔥 3
Post #172 281

Forwarded from Делаем деньги

Наши эксперты на Финмаркете-2026 ✌️

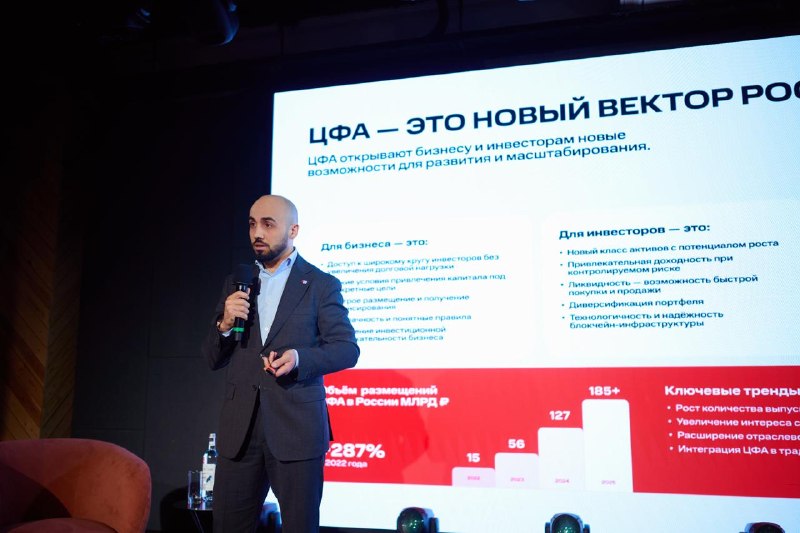
Команда МТС Банка приняла участие во всероссийском финансовом форуме и рассказала, как меняется рынок капитала и что это значит для бизнеса и инвесторов. В фокусе — облигации и ЦФА как инструменты размещения и привлечения капитала.

✍️ Основные тезисы из выступления Георгия Варданяна, директора департамента по развитию каналов продаж и привлечению клиентов.

⚫️Высокие ставки меняют правила игры
Деньги подорожали, инвесторы стали осторожнее. В таких условиях бизнесу сложнее привлекать финансирование, а инвесторам при выборе инструментов важно смотреть не только на доходность, но и на уровень риска.

⚫️Классический кредит подходит не всем компаниям
Когда стоимость заёмных средств выше рентабельности бизнеса, кредит перестаёт быть эффективным инструментом. Поэтому компании всё чаще ищут более гибкие и быстрые способы привлечения капитала.

⚫️ЦФА как новый инструмент
Цифровые финансовые активы позволяют компаниям привлекать средства под конкретные задачи, а инвесторам — получать доступ к новым инструментам. Среди преимуществ — прозрачность, технологичность и понятные условия.

⚫️Облигации по-прежнему остаются актуальным инструментом, но требуют осторожности
Долговой рынок за последние годы показал сильные результаты, а облигации стали заметной альтернативой депозитам и акциям. Но высокая доходность сама по себе ничего не гарантирует — важно оценивать качество эмитента и возможные риски.

⚫️Профессиональное управление выходит на первый план
Сегодня инвестору уже недостаточно выбрать бумагу с высокой доходностью. Нужен анализ бизнеса, долговой нагрузки, ликвидности и рисков. Поэтому роль доверительного подхода к формированию портфеля становится всё важнее.


📲 Мы в МАКС

@deIaemdengi
  • 🔥 11
  • ❤ 3
  • 🤝 1
Post #171 261

Forwarded from Делаем деньги

Какими навыками нужно обладать инвестору? 📈

✍️ Рассказывает Георгий Варданян, директор по премиальному обслуживанию МТС Банка.

Тема будет полезна как тем, кто только делает первые шаги в инвестициях, так и профессионалам.

Ещё один шаг к результатам — регулярно прокачивать свои знания. Начать можно со Школы инвестора в приложении МТС Инвестиции: там собраны короткие практические материалы, на которые достаточно выделять 10–15 минут в день.


📲 Мы в МАКС

@deIaemdengi
  • 🔥 6
  • 🏆 2
  • 👏 1
  • 🤔 1
  • 🤝 1
Post #170 244
​​Друзья, финансовый рынок стремительно меняется, и цифровые финансовые активы (ЦФА) становятся все более актуальными.

В своей статье на Forbes я подробно анализирую, как ЦФА трансформируют долговой рынок России и какие перспективы они открывают для инвесторов и эмитентов.

🌟 Объем рынка ЦФА в России уже превысил 600–700 млрд рублей, что свидетельствует о значительном росте интереса к этому инструменту.
🌟 ЦФА предлагают более гибкие и экономичные способы привлечения капитала, сокращая цепочку посредников и снижая издержки.

❓ Однако остается вопрос: станут ли ЦФА полноценной частью долгового рынка или останутся лишь технологической новинкой?

В статье я рассматриваю текущие тенденции, примеры успешных размещений и возможные сценарии развития этого сегмента.


📌 Приглашаю вас ознакомиться с полным анализом и поделиться своими мыслями в комментариях.
Читать статью можно тут.

Подписывайтесь на мой блог, чтобы быть в курсе последних новостей и аналитики в мире финансов.
  • 👍 7
  • 🏆 2
  • 🔥 1
Post #169 287
​​Друзья, всех приветствую!

➕ Сегодня и завтра проходит IV Всероссийский финансовый форум ФИНМАРКЕТ-2026 в Екатеринбурге!

Я выступлю на этом форуме в числе финансовых экспертов.

Расскажу там о своем виденье изменений в сфере финансов, а также об опыте управления капиталом в современной экономической реальности.

❗️ Буду разбирать там очень актуальные темы:

– Реальные инструменты управления капиталом, которые работают в России здесь и сейчас;
– Актуальные кейсы из практики — только самое важное, без лишней теории
Также, это возможность узнать ответы на многие вопросы, которые возможно накопились за последнее время.

🤩 Этот форум — отличный шанс узнать ответы на острые темы "мира денег" и получить взгляд изнутри на финансовый рынок.

👋 Подробнее о событии — здесь
  • 🔥 8
  • 🏆 3
  • ❤ 1
Post #168 258
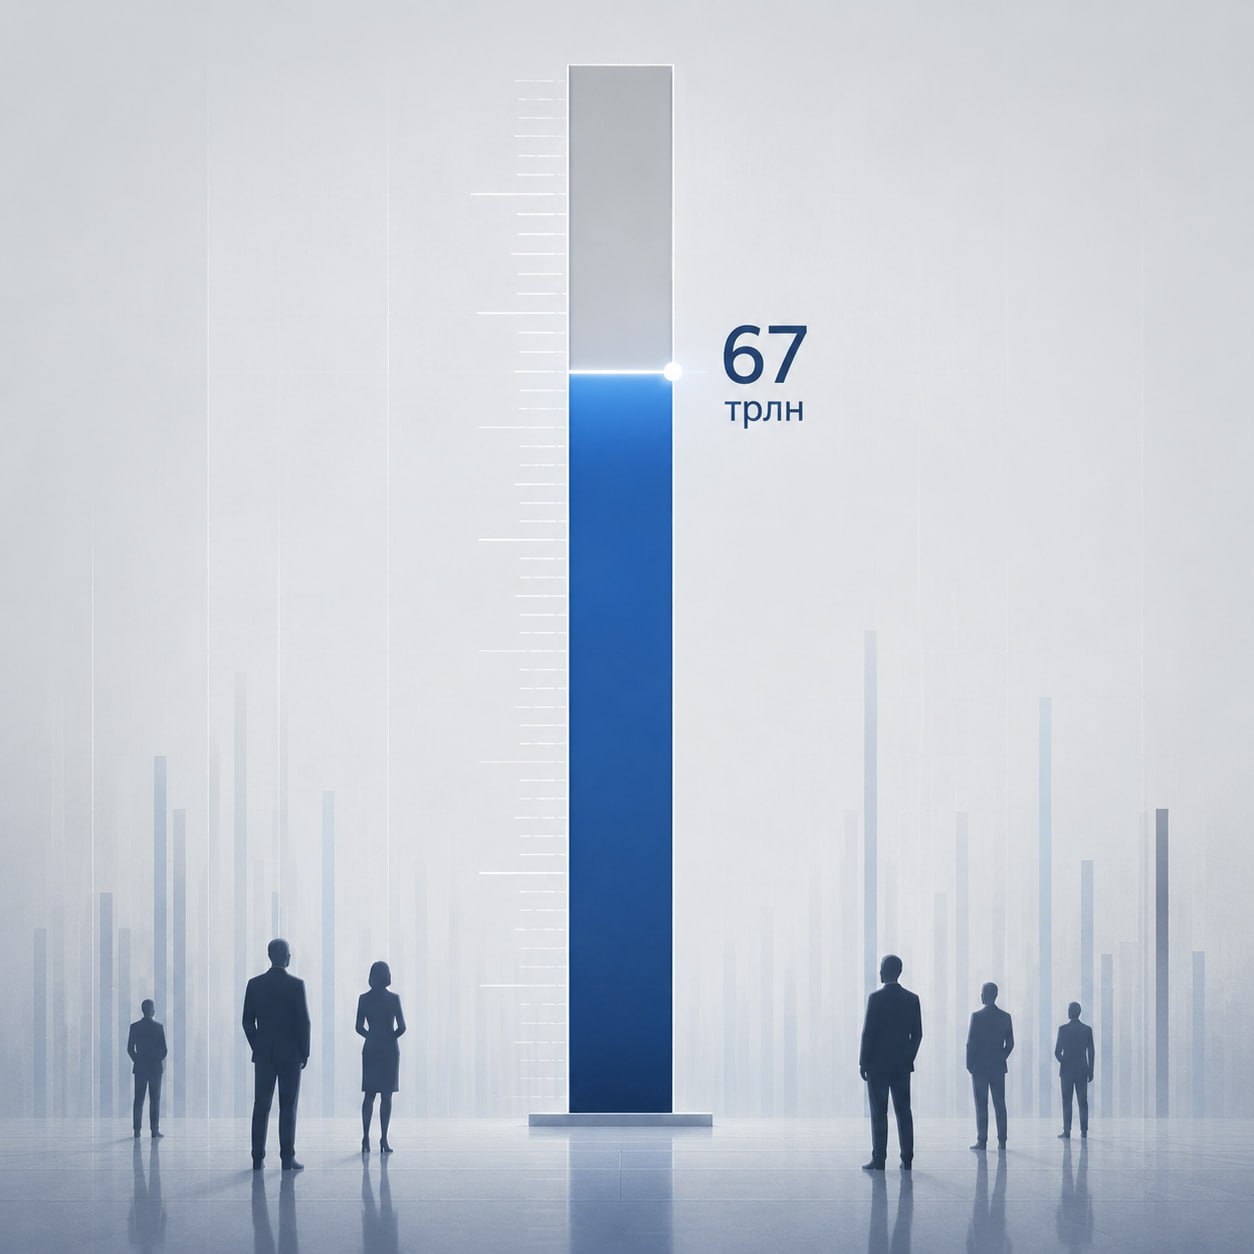
​​67 триллионов под замком: почему банковский вклад — не стратегия ❌

🪙 На банковских вкладах сейчас сосредоточено более 67 триллионов рублей — это больше, чем расходная часть бюджета страны.

По текущим оценкам, только за прошлый год банки выплатили вкладчикам более 10 триллионов рублей процентов.

Вдумайтесь в эти цифры.


Этот феномен можно назвать "денежной лавиной": громадные суммы, которые в любой момент могут изменить ситуацию и на финансовом рынке, и в экономике.

Я не жду, что эти деньги одномоментно уйдут в недвижимость. И не жду никаких заморозок вкладов.


👀 Если вы не первый год следите за рынком, наверняка сами чувствуете: когда такие объёмы капитала просто лежат — в один момент результат этого "лежания" обязательно проявится.

Обычное экономическое чутьё подсказывает: лавина не сходит просто так.


Об альтернативах депозитам мы с вами уже говорили.

❗️ Но когда доходит до инвестиций — вот тут и начинается настоящая «жесть»:

Факт:
Наш рынок акций сейчас застрял возле стратегического уровня 2 500.

📉 Почти любые попытки стать инвестором в этом году — максимум вернули вложенное, часто ушли в минус. Активная торговля — казино, где "выносит" даже самых опытных.

На этом фоне целая индустрия "волков", для которых ваши комиссии и неудачные эксперименты — просто рабочий план.

Вся фундаментальная аналитика по большинству бумаг (и компаний) — уже не играет ключевой роли 🙅🏻‍♂️.

Давайте честно: если у вас в портфеле лежит нечто годами и «ждёт лучших времён», вы понимаете, что такое "кладбище для денег".


✖️ Покупка на эйфории — падение. Ожидание отскока — затяжной боковик. Спустя годы забывается не только точка входа, но и идея.

И вот по-настоящему осознанный шаг — не следовать слепо популярным стратегиям, а постоянно приспосабливаться под рынок и условия.

❗️ Моя стратегия проста и прозрачна:

Если идея сулит +30%, но риск "минус почти всё" выше — мимо. Именно такие истории чаще всего «всплывают» как якобы лучший шанс, но математика против.


🔝 Самое модное и массовое в соцсетях — почти всегда не релевантно, либо требует воспринимать всё как игру, а не как инвестиции.

❗️ Разумные действия сегодня:

1️⃣ Ликвидность

🔴Сначала — накопительные счета, когда по ним платили выше 14% (2024–половина 2025).

🔴Потом, когда ставки начали плавно падать, — длинные облигации.
Многие купоны плюс прирост — итого 20–25% годовых за счёт удачно выбранного окна.

2️⃣ Асимметричные возможности

Любой актив, в России или за рубежом, может вырасти в разы или упасть до нуля.


🔴Именно поэтому основной капитал идет туда, где есть потенциал x2–x3, но не "почти гарантированное" минус всё.

🔴Пример:
Вложения в добытчиков металлов с 2022 года принесли фактические x2, были также точки входа почти на дне в Ethereum и другие сильные истории.

❗️ Что важно

Формирование капитала — не про угадывание одной акции. Это постоянный поиск асимметричных идей: с понятным риском, возможностью крупного прироста и полной прозрачностью.

Когда вы видите всю картину — вопрос уже не в одной "супер-идее", а в грамотной сборке портфеля и гибкой тактике. Как именно — покажу на практике в следующих материалах.


Если интересно — ставьте палец вверх 👍🏼, двигаемся дальше.

* Не является индивидуальной инвестиционной рекомендацией (ИИР).
  • 👍 14
  • 👌 2
  • ❤ 1
  • 🔥 1
  • 🏆 1
Post #167 223

Forwarded from Делаем деньги

💼 Облигации с высокой доходностью: надёжная идея для портфеля или повышенный риск?

Перед покупкой ценных бумаг важно смотреть не только на доходность, но и на эмитента: его финансовую устойчивость и отрасль.

О том, как собирать сбалансированный портфель, рассказывает Георгий Варданян, директор по премиальному обслуживанию МТС Банка.

Подборки ценных бумаг и обзоры компаний можно посмотреть в приложении МТС Инвестиции.

Это поможет сориентироваться даже если вы только начинаете инвестировать.


* не является инвестиционной рекомендацией

📲 Мы в МАКС

@deIaemdengi
  • 🔥 3
  • ❤ 1
  • 🏆 1
Post #166 213
​​Ставка ЦБ падает: как сохранить доход и не попасть в ловушку ⚠️

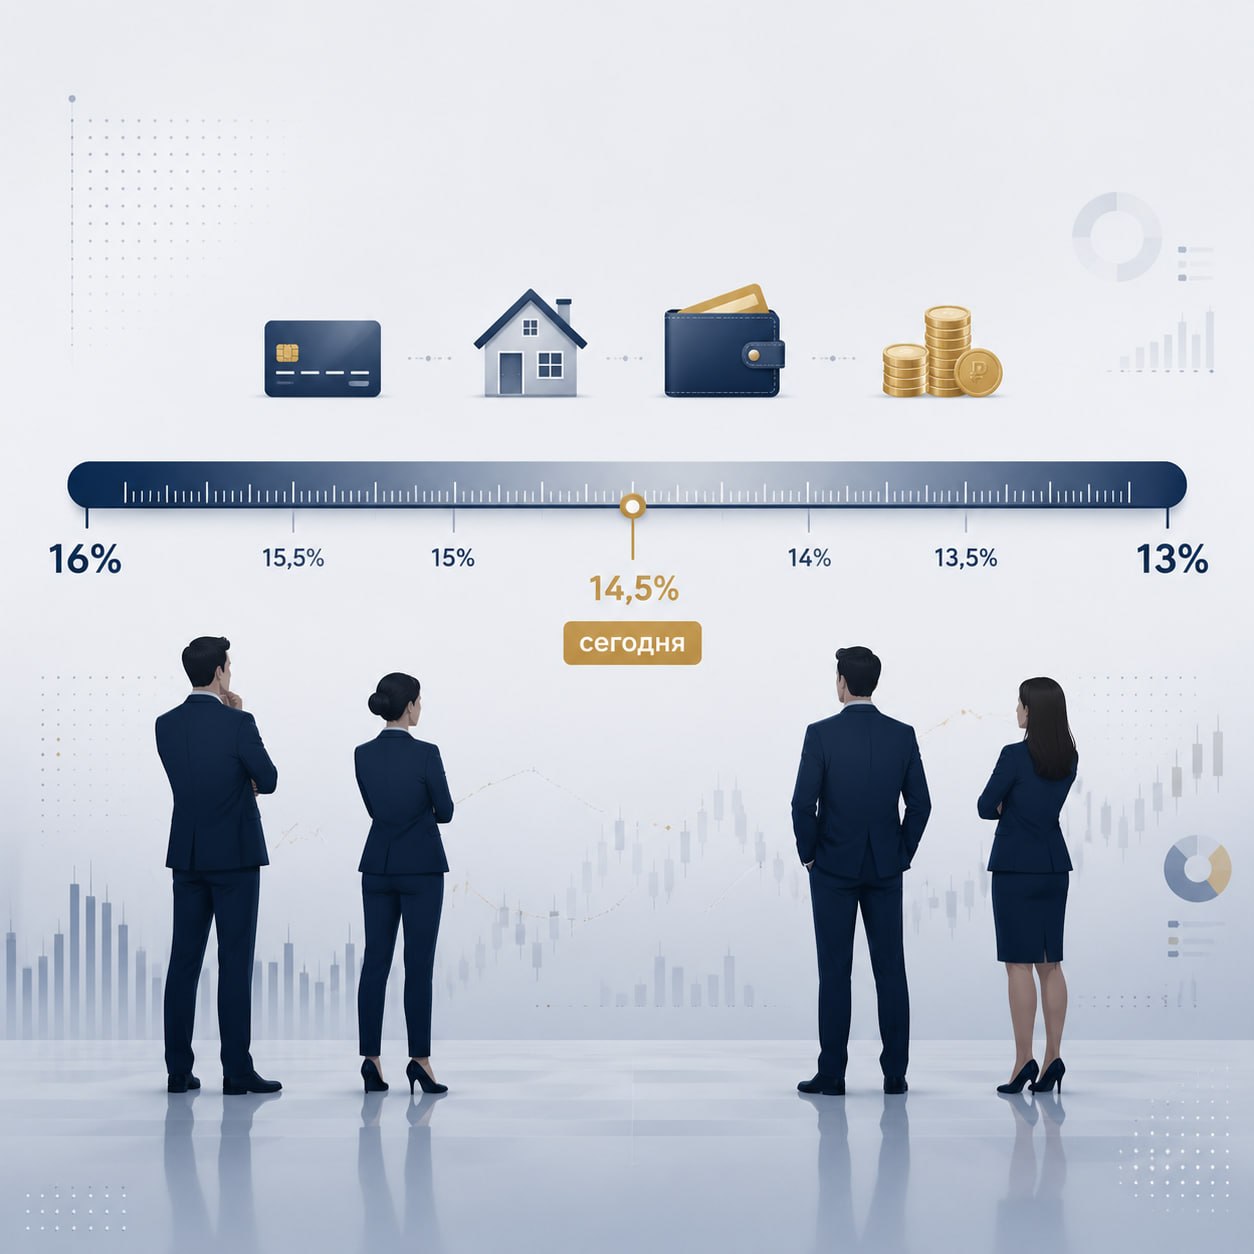
Ставка Центробанка снижена до 14,5% годовых. Всё идёт к тому, что дальше будет только ниже. Что это значит для ваших сбережений?
Больше, чем кажется.


📌 Первая волна — депозиты становятся всё менее выгодными.

Каждое снижение ключевой ставки уменьшает проценты по вкладам и накопительным счетам.

Реальный пример ⬇️

В одном из банков открываешь вклад на 3 года без пополнения.

🔠 Ставка на экране — яркая, большая, 16,53%.

Но читаешь условия: по факту ставка будет меняться при каждом решении ЦБ, и итоговая доходность окажется куда скромнее ожиданий.

В итоге вы блокируете деньги под один процент, а получите совсем другой.


📌 Что делать?

Все варианты по вкладам и накопительным счетам будут только ухудшаться — инфляция плюс снижение ставки не дадут хорошей доходности 👇.

Идти в рискованные инструменты (акции, валюту и т.п.), если нет опыта — не лучший выход сейчас.

Одна из альтернатив для разумных: облигации федерального займа (ОФЗ), особенно выпуски с фиксированным купоном.


📌 Почему ОФЗ сейчас на коне?

Когда ставка в экономике падает, цена качественных облигаций с фиксированным процентом как правило растёт.

Таким образом, можно получить и "процент", и прирост стоимости бумаги за счёт дальнейшего снижения ставок.


❗Недавно Банк России делал жёсткие заявления — что всё, снижение заканчивается.

Но и данные, и логика говорят: скорее всего, снижение продолжится, только осторожно.


Сейчас облигации просели, и именно сейчас они выглядят сбалансированной альтернативой депозиту 💰.

Я не говорю про корпоративные бумаги — они небезопасны в сложной экономике. Если вы не профи, не надо рисковать ради лишних 5% доходности.


📌 Конкретика: какая альтернатива?

Разбор ОФЗ 26254, как один из примеров:

- Купон 14% годовых — это уже больше, чем предложит любой вклад;


- Если ставка реально продолжит падать, доходность может прибавить ещё 10–15% просто за счёт переоценки.


🟡 В итоге:
— Доход, сопоставимый с депозитом, при правильном подходе и шансы подзаработать на самой бумаге.

🔴 Риски:
— Если ЦБ не снизит ставку ниже 13% в 2026, просто будете держать «депозит» с 14% (такое может быть, но маловероятно).
— При каком-то катастрофическом сценарии рушится всё (дефолт и прочее), но я такой сценарий не рассматриваю. Это чисто теоретический шанс <1%, при котором деньги банка тоже сгорят (банки в том числе держат ОФЗ).

📌 Вывод

Итог прост: эра "жирных" депозитных процентов заканчивается.

💡 Решение — держать под контролем не только ставки, но и то, что реально остаётся после всех «но».

Пока сбалансированней всего выглядит связка «ОФЗ+грамотное распределение».


Стратегию по капиталу разберу подробно в следующих материалах, от вас жду палец вверх👍🏼


* Не является индивидуальной инвестиционной рекомендацией (ИИР).
  • 👍 8
  • 🔥 2
  • 🏆 1
  • 🤝 1
Older posts →

About this channel

How can I read @geor_vardanyan without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Георгий Варданян: Human Capital: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Георгий Варданян: Human Capital have?
Георгий Варданян: Human Capital (@geor_vardanyan) has 769 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Георгий Варданян: Human Capital know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →