
Niko Partners: Игровой рынок Китая в 2026 году
Данные по поведению игроков собраны через опрос. Игроками Niko Partners считает тех, кто провёл в играх на PC, мобайле или консоли минимум 60 минут за последние 30 дней.
Рынок
▫️В 2025 году игроки в Китае потратили на игры $51,8 миллиарда (+5,4% YoY). Рынок страны впервые превысил отметку в $50 миллиардов.
❗️Niko Partners уже несколько раз повышали оценку китайского рынка. В сентябре 2025 года аналитики ждали по итогам года $50,7 миллиарда и $54,8 миллиарда к 2029 году. В ноябре прогноз подняли до $51,2 миллиарда и $57,1 миллиарда соответственно. По факту 2025 год закрылся на $51,8 миллиарда.
▫️В 2026 году, по оценкам Niko Partners, рынок вырастет на 4% до $53,9 миллиарда. К 2030 году выручка должна достичь $59,8 миллиарда, среднегодовой темп роста, по прогнозам, составит 2,9%.
❗️При этом, по данным CADPA, в H1'26 внутренний рынок Китая вырос на 12,17% YoY до 188,45 миллиарда юаней (~$27,9 миллиарда). Темпы роста, по официальным данным, в 3 раза выше, чем Niko Partners ждут по итогам всего 2026 года. У подходов различается методология: CADPA считает выручку китайских платформ и разработчиков по официальным данным, а Niko Partners моделирует траты игроков.
▫️ARPU в Китае в 2025 году впервые превысил $70. К 2030 году эта метрика должна подняться до $77,68. В прошлогоднем отчёте ARPU за 2024 год был $68.
▫️К 2030 году в Китае будет 769 миллионов игроков. По этому показателю страна - крупнейший игровой рынок в мире. Год назад Niko Partners насчитали 722 миллиона игроков по итогам 2024 года.
Тренды
▫️15-й пятилетний план Китая (2026-2030) поддерживает игровую индустрию в рамках развития цифровых инноваций и культурных индустрий. Лицензий на выпуск игр в стране в 2026 году выдают больше, чем в 2025 году. За первые 10 месяцев 2025 года в Китае выдали 1441 лицензию (+24% YoY).
▫️Китайские компании активно внедряют генеративный AI: в производство контента, в операционные процессы и в сами игры. Параллельно растёт UGC. Многие успешные сервисные игры в Китае постепенно превращаются в платформы, где игроки сами создают контент и делятся им.
▫️Niko Partners ждут, что издатели будут чаще принимать платежи за пределами привычных площадок, и это улучшит их маржинальность.
▫️Растут траты на премиальные PC- и консольные игры, как китайские, так и зарубежные. Зарубежные компании при этом по-прежнему могут выходить на китайский рынок через платформы вроде Steam.
▫️Также аналитики ждут роста нишевых жанров, которые рассчитаны на аудиторию, пока недополучающую контент.
▫️Основной проблемой рынка аналитики Niko Partners считают бум AI-инфраструктуры, который увеличил спрос на память и полупроводники. Из-за этого не хватает комплектующих для потребительской электроники, а цены на устройства растут.
Аудитория и её предпочтения
▫️В среднем игроки в Китае проводят в играх 15,8 часа в неделю. В 2025 году было 14,1 часа.
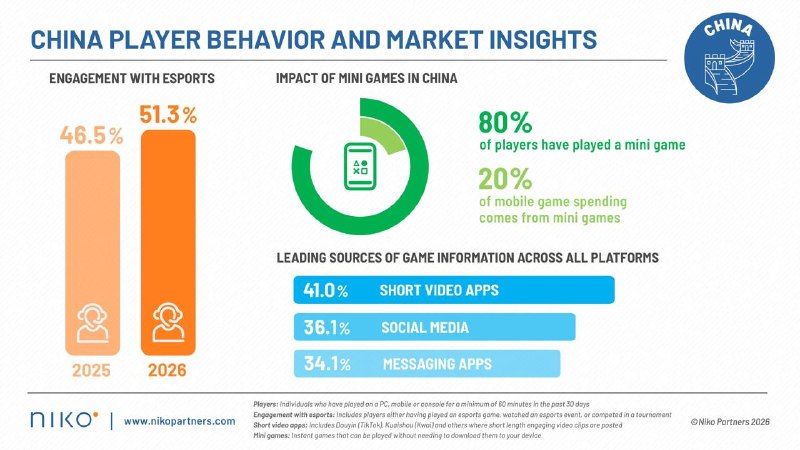
▫️51,3% игроков в Китае в 2026 году так или иначе соприкасаются с киберспортом. Год назад таких было 46,5%. Niko Partners считает за вовлечённых в киберспорт тех, кто играл в киберспортивные игры, смотрел турниры или сам в них участвовал.
▫️80% игроков в Китае хотя бы раз играли в мини-игры. В прошлогоднем отчёте эта доля была 84,4%.
▫️Зато на мини-игры сейчас приходится почти 20% трат на мобильные игры в стране.
▫️Главный источник информации об играх в Китае - короткие видео в приложениях вроде Douyin и Kuaishou. Через них о новых играх узнают 41% игроков, причём это первый канал на всех платформах: PC, мобайле и консолях. Дальше идут соцсети (36,1%) и мессенджеры (34,1%). Доля коротких видео за год не изменилась, а соцсети подросли с 33,9%.
▫️66% игроков в Китае так или иначе получают доступ к играм за пределами Великого китайского файрвола. 33,6% пользуются так называемыми “бустерами”, 30,8% играют на глобальных серверах, 21,9% - через VPN.
▫️Главные причины, по которым игроки в Китае бросают игры: плохой баланс (37,2%), читеры и взломы (35,3%) и баги (31%).
Источник
Post #3955
872
- ❤ 1
- 🔥 1