
🍅 Русагро. Прибыль под давлением
Дорогие подписчики, сегодня разбираем финансовые результаты за 1 полугодие 2026 года, ведущего агрохолдинга страны — Русагро.
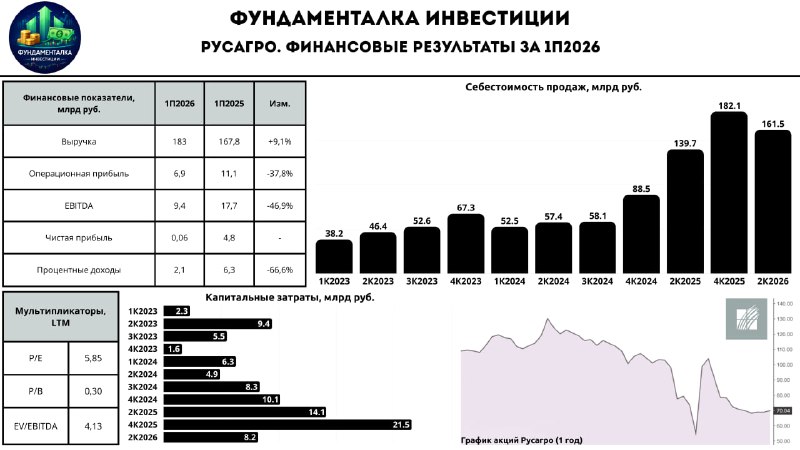
- Выручка: 183 млрд руб (+9,1% г/г)
- EBITDA: 9,4 млрд руб (-46,9% г/г)
- Чистая прибыль: 55,8 млн руб (против прибыли 4,8 млрд руб)
📈 Как и полтора года назад, чуть ли не единственным позитивным моментом в отчете Русагро является рост её выручки. В отчетном периоде она выросла на 9,1% г/г - до 183 млрд руб., благодаря опережающему росту объемов продаж и расширению торговли в нескольких ключевых сегментах:
— сельскохозяйственный: рост в 3,5 раза - до 21,6 млрд руб.
— сахарный: рост на 49% г/г - до 24,6 млрд руб.
— масложировой: рост на 3% г/г - до 103,7 млрд руб.
📉 При этом несмотря на общий рост выручки финансовые результаты компании вышли довольно слабыми. В частности, показатель EBITDA продемонстрировал снижение на 49,6% г/г - до 9,4 млрд руб. в следствии крепкого рубля, кризиса в мясном сегменте, роста себестоимости проданных товаров, а также растущих затрат на приобретение товаров для перепродажи. Всё вышесказанное в сочетании с снижением процентных доходов привело к тому, что чистая прибыль упала в 86,5 раз и составила всего 55,8 млн руб.
— себестоимость продаж выросла на 15,6% г/г - до 161,5 млрд руб.
— затраты на приобретение товаров для перепродажи выросли более чем в два раза - до 48,7 млрд руб.
— процентные доходы упали на 66,6% г/г - до 2,1 млрд руб.
✅ По итогам 1П2026 чистый долг снизился с 148,1 до 131 млрд руб. (ND/EBITDA = 3,6x), что обусловлено существенным ростом операционного денежного потока, формированием положительного FCF, а также сокращением капитальных затрат.
— OCF вырос с 4,5 до 32,9 млрд руб.
— FCF составил 24,6 млрд руб. (против убытка 9,5 млрд руб. годом ранее).
— CAPEX снизился с 14,1 до 8,2 млрд руб.
–––––––––––––––––––––––––––
🔥 Вернулись к дивидендам
Одним из приятных летних сюрпризов на российском фондовом рынке стала новость о том, что акционеры Русагро утвердили дивиденды по итогам 2025 года в размере 16,48 рубля на акцию (из нераспределенной прибыли). Дивдоходность на момент отсечки составила 15,8%.
Что касается будущих дивидендов, то напомню, что дивполитика Русагро предполагает выплаты в размере 50% от чистой прибыли по МСФО не реже одного раза в год. Если Русагро сможет заработать ~13 млрд руб. чистой прибыли (fwd P/E 2026 = 5,2x) , то дивиденд будет 6,78 рубля или 9,6% ДД. Я бы назвал это оптимистичным сценарием.
–––––––––––––––––––––––––––
Итого:
Последний раз я делал обзор Русагро ещё в июне 2025 года, где мы с большим сожалением констатировали реализацию корпоративного риска с арестом мажоритария. За это время контрольный пакет перешёл в собственность государства и управление «РСХБ — Финанс», структуры Россельхозбанка.
Отныне главным вопросом в кейсе«Русагро становится дальнейшая судьба контрольного пакета: останется ли он у государства, будет ли продан стратегическому инвестору или каким-то образом перераспределён. На мой взгляд, наиболее благоприятным развитием событий было бы дробление пакета. В таком случае в плюсе было бы и государство, сохранившее контроль над стратегическим активом и оставившее компанию публичной, и миноритарии, получившие крупного акционера, заинтересованного в эффективности бизнеса. Как будет — посмотрим.
Если говорить про финансовые результаты, то объективно они получились слабыми: крепкий рубль, проблемы в мясном сегменте, рост себестоимости, а также снижение процентных доходов свое дело сделали. В дивидендном блоке я указал на потенциальную прибыль в ~13 млрд руб. (взял её по аналогии с 4К2025). По большому счету прикинуть прибыль за 2026 год — это пальцем в небо.
Думаю, что ещё определенно стоит поосторожничать с акциями Русагро. Сперва дождёмся годовых результатов и большей определённости с судьбой контрольного пакета. Пока наблюдаю за компанией со стороны, возвращая её в регулярную рубрику обзоров.
Ваши действия по Русагро?
Держу — 🐳
Покупаю — 🔥
Продаю — ❤️
Не интересно — 🤷♂️
Думаю — 🤔
#Русагро #AGRO
Post #7444
1.06K
- 🤷♂ 11
- 🐳 11
- 🤔 4
- 👍 2
- ❤ 1