
Классическое ИСЖ Vs Unit-linked
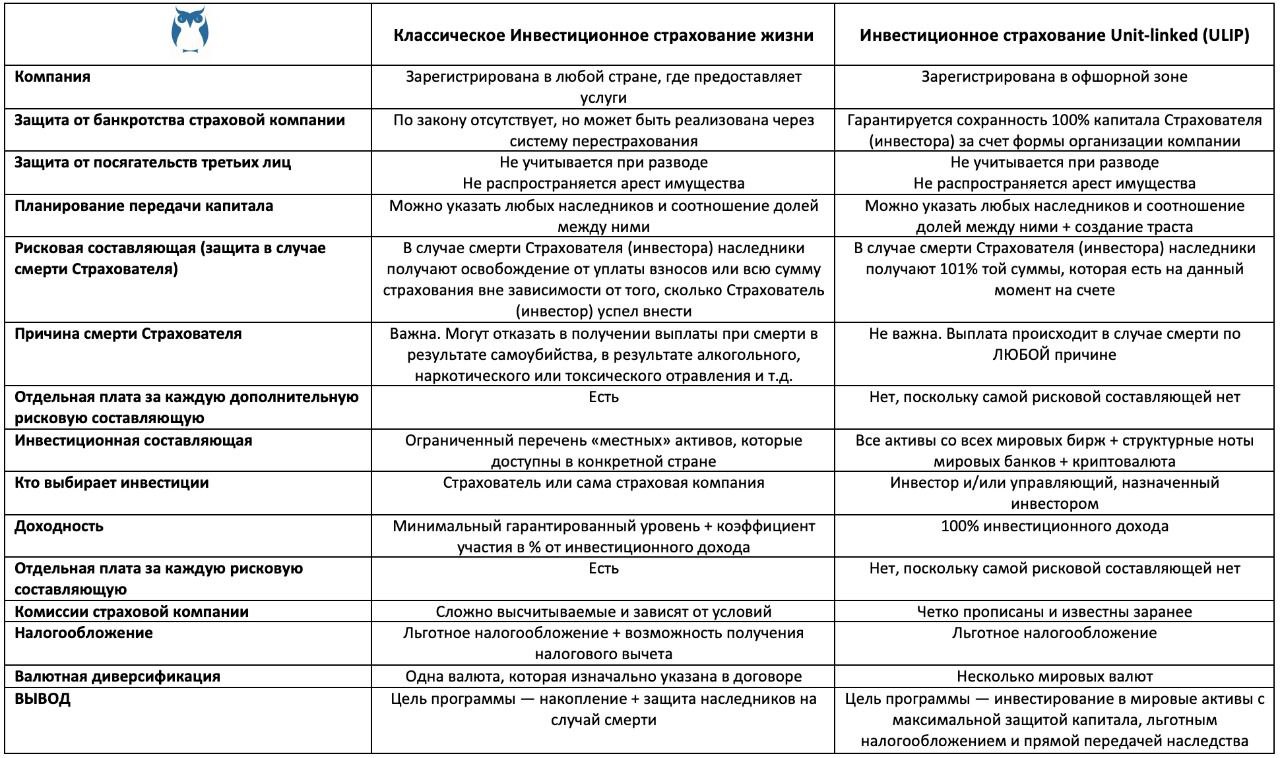
Как уже писалось в предыдущем посте, продукты Unit-linked являются разновидностью инвестиционного страхования жизни и потому столь часто носят это название. Однако, как говорилось в известном мультике: «Я бывает разный». Именно поэтому сегодня мне хотелось бы более сравнить классическое ИСЖ с их дальним родственником, и для этого я приготовила подробную табличку.
Сходства
Оба продукта относятся к разновидностям инвестиционного страхования жизни и оформляются договором страхования. Это означает, что:
✅️На полис НЕ распространяется арест имущества;
✅️Полис НЕ учитывается при разводе;
✅️В договоре заранее можно прописать определенных наследников и их доли, и даже указать первую и вторую очередь (на случай, если что-то случится с наследниками первой очереди);
✅️ На всю прибыль распространяется льготное налогообложение. Подробнее про этот пункт я распишу в одном из следующих постов – тут же отмечу, что на практике это означает по сути «забыть о необходимости платить налог на долгие годы, пока полис действует».
📌Вывод: сходство между классическим ИСЖ и продуктами Unit-linked – исключительно в форме договора страхования и всех преимуществах, которые он дает. А вот когда мы начинаем рассматривать
Различия
Тут-то и оказывается, что это – два совершенно разных инструмента!
Классическое Инвестиционное страхование жизни
По сути – уже известное нам накопительное страхование (НСЖ) с той лишь разницей, что здесь начинает чуть пахнуть инвестициями. Почему «чуть»? Да потому, что инвестирование будет предложено со следующими оговорками:
1️⃣Ограниченный перечень инструментов, в которые можно вложить деньги. Как правило, это стратегии от «дружественной» управляющей компании (отдельные комиссии за управление, да-да) или что-то совсем простое типа золота и акций местных гигантов. Всё.
2️⃣ Однако, даже в этом случае не стОит рассчитывать на 100% доход от инвестиций, ведь страховая компания введет такое понятие как «коэффициент участия». Это значит, что если та же акция вырастет на 10%, то Страхователь получит в районе от 4 до 8% (с коэффициентом участия от 40 до 80%).
Соответственно, как и в случае с НСЖ, здесь можно получить рисковое страхование на случай различных событий, но… понятное дело, что за это нужно будет доплатить дополнительно, и эта сумма не вернется в конце срока полиса.
Инвестиционное страхование Unit-linked (ULIP)
По сути – инвестиции во всё многообразие мировых активов:
✅️все активы со всех мировых бирж, включая акции мировых компаний, облигации разных стран, различные фонды и ETF’s, а также деривативы и фьючерсы
✅️структурные ноты мировых банков
✅️криптовалюта
При этом, поскольку всё это изобилие оформлено в оболочку страхования, то инвестор дополнительно получает полную защиту от всевозможных рисков, льготное налогообложение и прямое наследование. Именно поэтому Unit-linked более уместно сравнивать не с классическим ИСЖ, а с брокерским счетом или Private banking, но… об этом – в следующий раз!
Post #191
626
- ❤ 9
- 👍 3