
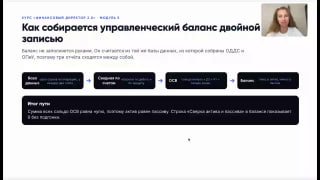
Записала скринкаст: показываю схематично, как управленческий Баланс собирается двойной записью.
Если видео не открывается, посмотреть его можно в ВКонтакте
📺 Смотреть видео в ВК
Коротко о смыслах, которые в нём разбираю.
Баланс - это не отдельная таблица, которую сводят в конце месяца. Он считается из той же базы данных, из которой собраны ОДДС и ОПиУ. Поэтому три отчёта сходятся между собой: деньги в Балансе равны остатку в ОДДС, а прибыль текущего периода - чистой прибыли в ОПиУ.
Проводки при этом никто не пишет. У каждой строки базы есть статья, а у статьи в справочнике заданы два счёта: по дебету и по кредиту. Два столбца базы заполняются сами, автоматом из справочника. Одна операция меняет два счёта на одну и ту же сумму: по дебету с плюсом, по кредиту с минусом. Сумма изменений от любой операции равна нулю, поэтому Баланс всегда сходится.
Дальше путь короткий:
база данных → сводная по счетам → ОСВ → форма Баланса.
Сальдо больше нуля идёт в актив, меньше нуля - в пассив со знаком плюс. Актив равен пассиву не потому, что мы что-то подогнали, а потому что сумма всех сальдо ОСВ равна нулю.
Отсюда главный вывод для работы. Если строка «Сверка актива и пассива» не ноль, ошибка не в форме Баланса, а в базе: что-то не посчитали, отнесли не к тому периоду или не сопоставили источники. Баланс в такой сборке работает как контроль качества ваших данных, а не как отчётная формальность.
Хотите разобраться в Балансе подробнее и научиться собирать его самостоятельно - напишите мне в личные сообщения слово БАЛАНС.
💬 в Telegram
💬 в MAX
Пришлю методичку: в ней подробно описаны смыслы Баланса, как его читать и как анализировать.