
Вы видели как полетели акции Глоракс? +30% за две недели.
И тут не только вопрос в опционе на выкуп бумаг для участвовавших в IPO, но и фундаментальный рост показателей.
Смотрим отчёт за 1 п.г. 2026 — первые цифры буквально кричат об успехе:
выручка +45%, EBITDA бьёт рекорды. Но ... может у них что припрятано?
Долго искал FCF 🫣 и уже решил, что его спрятали... я уже такое видел в других отчётах и успел напрячься, но нет.
🕵️♀️ Нашёл в презентации, а в отчётах цифр нет 😅
Тем не менее есть вопросы к снижению маржи.
💰Выручка
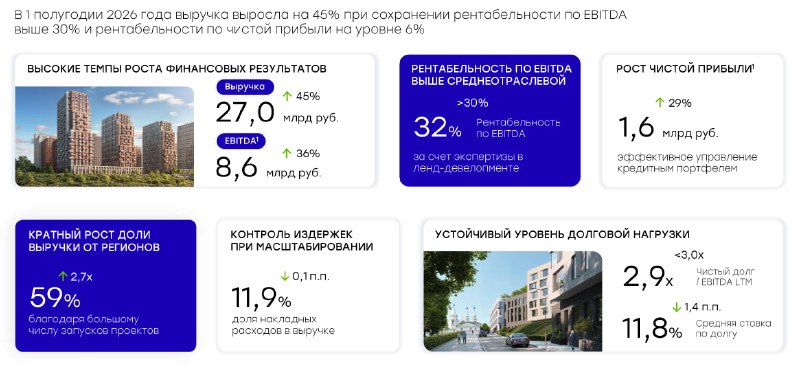
✅ Выручка взлетела на 45% г/г, до 27,0 млрд руб.
❗️Но валовая маржа снизилась до 36,2% с 40,8% годом ранее
Менеджмент объясняет это «завершением реализации ряда столичных проектов и распродажу оставшихся лотов». Доля региональной выручки выросла в 2,7 раза и впервые превысила половину бизнеса (59%).
Это успешная экспансия, но она структурно давит на рентабельность.
Накладные расходы (SG&A) выросли на 44%, но их доля в выручке осталась неизменной на уровне 12%, что указывает на зрелость операционного управления (растут без раздувания административного аппарата)
🔍Денежные потоки
(долго искал, но нашёл, и не зря)
OCF — Операционный денежный поток -6,2 млрд руб (было -3,4 млдр руб)
FCF —Свободный денежный поток -6,3 млрд руб (было -3,6 млрд)
🟢Поступления на эскроу-счета +15,6 млрд руб (рост в 2 раза)
🟢FCF с учётом эскроу +9,3 млрд руб (рост в 2,2 раза)
Снижение OCF это нормальная ситуация для девелопера на фазе активного запуска новых очередей. Компания сжигает кэш на стройку, но вся защита бизнеса заключается в эскроу. Поступления на эти счета выросли вдвое, что перекрывает процесс сжигания кэша с запасом.
Сейчас на счетах эскроу 35,3 млрд руб., из которых 11,8 млрд руб. компания планирует раскрыть уже во 2 п.г. 2026 года. Это мощный буфер ликвидности и позволит рассчитаться по всем опционным стратегиям 😎
💰 Долг
Чистый долг вырос на 17% г/г, до 43,5 млрд руб.
Чистый долг / EBITDA 2,93x (2,82 годом ранее) — опасная ковенатная граница в 3х чертовски близка.
➡ Покрытие проектным финансированием снизилось с 87% (конец 2025) до 78%.
Менеджмент объясняет это «временным снижением из-за массовых запусков новых очередей».
Падение доли проектного финансирования означает рост доли корпоративного долга, который дороже и менее защищён эскроу.
📊Оценка
EV/EBITDA ~3,7x (7-9х — среднее значение в отрасли)
P/E ~5,1x
GLRX оценена экстремально дёшево.
Рынок закладывает в цену огромный дисконт за риск сжатия маржи, региональную экспансию и высокую долговую нагрузку.
Если менеджмент удержит долг и операционные расходы под контролем, то рост в 2-3х не заставит себя ждать.
📌Рынок наказывает Glorax и за кампанию с другими эмитентами и отдельно за падение маржи, игнорируя тот факт, что компания выросла в 1,5 раза и удерживает контроль над расходами.
Post #10695
202
- 👍 13
- 🔥 4
- 💯 3
- 🤔 1