
🛴 ВУШ Холдинг. Отчёт за 1 п.г. 2026
Маржа растёт, денежный поток положительный, но дьявол в деталях, а именно в балансе.
Общие цифры:
🔹Выручка 5,6 млрд руб (+3,6% г/г)
🇷🇺В России практически без изменений
🌎В ЛАТАМ 1,1 млрд руб (+21,5% г/г)
🔹 EBITDA 1,4 млрд руб (+42,9% г/г), рентабельность — до 25,8% (+7,1 п.п.).
Себестоимость снизилась на 7,5%, в том числе расходы на оплату труда — на 27,9%.
🔹Операционный убыток 0,4 млрд руб (снижение убытка на 32,5% г/г),
🔹Чистый убыток — 1,76 млрд руб. (-6,7% г/г).
Что под капотом 👀
➡ Компания показывает чистый убыток 1,76 млрд руб., но при этом ОСF (операционный денежный поток) +302 млн руб. — такое возможно в случае, когда высокая амортизация (1,38 млрд руб) не переходит в CAPEX, запасы сокращаются, и растёт кредиторка (ВУШ не торопится рассчитываться с поставщиками).
➡ Валовая маржа взлетела до 21,7% (с 12,3%). Но есть нюанс: компания изменила классификацию некоторых расходов, например убрали зарплату из себестоимости в административные расходы.
Это искусственно завысило валовую прибыль примерно на 3 п.п. 🔥
❗️Тем не менее, операционная эффективность (ремонт, логистика) действительно улучшилась.
CAPEX рухнул на 74% г/г (с 2,4 млрд до 619 млн руб.).
CapEx / Амортизация 0,45x. Компания инвестирует в 2 раза меньше, чем изнашивается её флот.
✅ ВУШ перешёл в режим «дойной коровы». Это отлично для свободного денежного потока (FCF) здесь и сейчас, но через 1-2 года старение самокатов может ударить по качеству сервиса и выручке.
➡Чистый долг/EBITDA вырос до ~4,8x
Current Ratio (коэфф. текущей ликвидности) 0,92x (всё что меньше 1х — указывает на серьёзные проблемы).
Компания технически живёт от рефинансирования до рефинансирования.
🔴 Тревожный сигнал — в 1 п.г. 2026 компания взяла 871 млн руб. в займы у акционеров и членов СД под 21% годовых
Это может указывать на то, что либо внешний долг уже не доступен, либо занимать на рынке ещё дороже. Или... во что не хочется верить, что это показатель оттока кэша к инсайдерам.
🗣 Менеджмент прокомментировал тем, что это мостик для сглаживания временных факторов, весь займ вернули уже в августе 🤔
📈 Текущая цена акций 41,1 руб
🔹ЕV/EBITDA ~6,4x
🔹P/S ~0,4x
🔹P/B ~1,97x
По мультипликаторам акции стоят экстремально дёшево для растущего IT/шерингового бизнеса. Рынок закладывает огромную скидку на акции из-за чистых убытков, высокого долга и отрицательного оборотного капитала.
Если компания докажет способность стабильно выходить в операционный ноль, эти мультипликаторы моментально переоценятся вверх (к 10-12x EV/EBITDA).
🎈В Остальном:
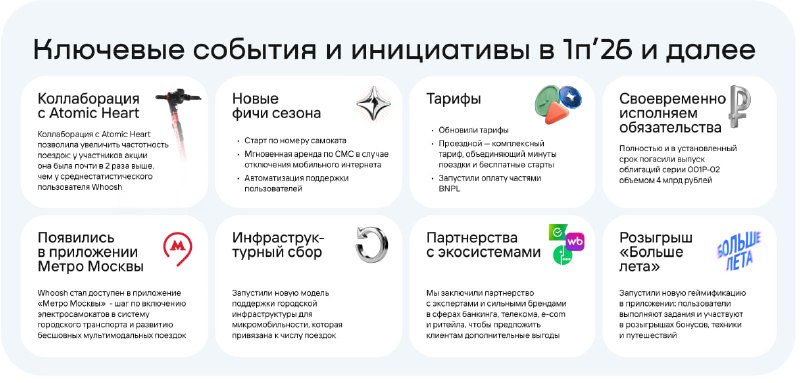
Компания геймофицирует приложение, активизирует своих "спящих" клиентов, и придумали проездной на самокаты, что повышает лояльность к бренду.
Активности направлены на повышение вовлечения пользователей и сокращению простоев самокатов.
Post #10689
241
- 👍 9
- ❤ 3
- 🔥 2