هفته قبل چه گفتیم و چه شد؟ هفته گذشته سناریوی اصلی ما این بود که نگرانی تورمی و سیاست فدرال رزرو، نرخهای کوتاهمدت را بالا نگه میدارد، اما بخش بلندمدت بازار اوراق تا حدی مهار میشود.
نتیجه تحلیل: تأیید ناقص
بازده اوراق ۲ساله از ۴.۳۴٪ به ۴.۳۷٪ رسید، درحالیکه بازده ۳۰ساله با وجود جهش نفت، فروش گسترده اوراق در جهان و گزارش اشتغال قوی، فقط از ۵.۲۲٪ به ۵.۲۴٪ افزایش یافت.
بنابراین بخش مهم تحلیل درست بود: انتهای بلندمدت منحنی نشکست. اما برخلاف انتظار، منحنی بازده تختتر نشد.
دلیل خطا نیز مشخص شد: ما روی یک پیام نسبتاً منسجم از فدرال رزرو حساب کرده بودیم، درحالیکه پیامهای سیاستگذاران و دادههای اقتصادی سیگنالهای متناقضی به بازار دادند.
اما این هفته یک ناهنجاری مهمتر پیدا کردیم سرمایهگذاران در حال کاهش ریسک هستند، بدون اینکه بازار هنوز رکود یا بحران را قیمتگذاری کند.
در هفته منتهی به ۲ سپتامبر:
۱۱.۱ میلیارد دلار از صندوقهای سهام آمریکا خارج شد؛ دومین هفته متوالی خروج سرمایه.
در مقابل، حدود ۴۸.۸ میلیارد دلار وارد صندوقهای بازار پول شد.
۴.۵ میلیارد دلار نیز وارد صندوقهای اوراق دولتی کوتاهمدت و میانمدت شد.
اما نکته عجیب اینجاست که شاخص S&P500 همچنان نزدیک رکورد تاریخی قرار دارد و فاصله بازده اوراق پرریسک شرکتی با اوراق دولتی فقط حدود ۲۶۵ واحد پایه است؛ یعنی بازار اعتبار هنوز نشانهای از بحران جدی نشان نمیدهد.
پس سرمایه دقیقاً از چه چیزی فرار میکند؟ سرمایهگذاران فعلاً «نقدشوندگی» میخرند.
وقتی پول نقد و اوراق کوتاهمدت بازده جذابی دارند، در شرایطی که مسیر تورم، نفت، نرخ بهره، اوراق بلندمدت و ریسکهای ژئوپلیتیک نامطمئن است، هزینه منتظر ماندن بسیار پایین میآید.
گزارش اشتغال آمریکا بسیار قویتر از انتظار بود: ۱۶۲ هزار شغل جدید در برابر انتظار حدود ۵۶ هزار. بنابراین فرار به نقدینگی را نمیتوان با فروپاشی رشد اقتصادی توضیح داد.
در بازار طلا نیز شکاف جالبی شکل گرفته است. صندوقهای طلا و فلزات گرانبها برای هشتمین هفته متوالی ورود سرمایه داشتند، اما معاملهگران سفتهباز بیش از ۱۶ هزار قرارداد خرید طلا را کاهش دادند.
یعنی تقاضای راهبردی برای پوشش ریسک همچنان وجود دارد، اما هیجان کوتاهمدت کاهش یافته است.
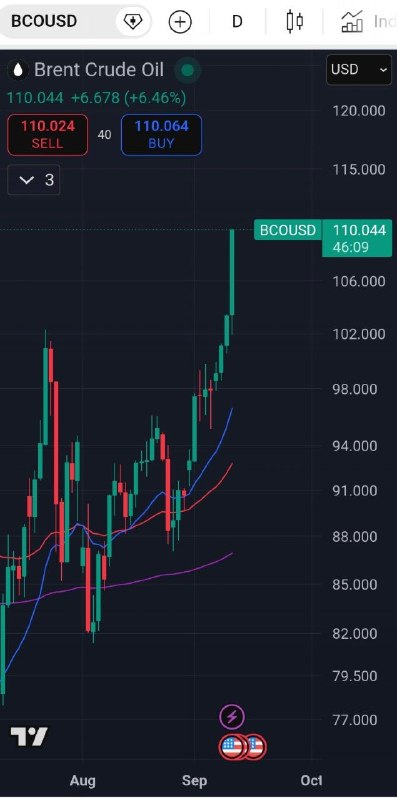
متغیری که میتواند همهچیز را تغییر دهد، نفت است. نفت برنت این هفته حدود ۷.۶٪ و نفت آمریکا حدود ۱۰٪ رشد کرد. اگر شوک انرژی ادامه پیدا کند، زنجیره خطر میتواند چنین باشد:
نفت بالاتر ← تورم بالاتر ← فشار بیشتر بر فدرال رزرو ← افزایش بازده اوراق ← جذابتر شدن نقدینگی ← فشار بر ارزشگذاری سهام.
بنابراین سرمایه قبل از آنکه بازار اعتبار بشکند، در حال جابهجایی است و چیزی که میبینیم بیشتر شبیه «آمادهسازی پرتفوی» برای شرایط نامطمئن است.
سناریوی پایه — ۵۰٪
خروج تدریجی سرمایه از داراییهای پرریسک و حرکت به سمت نقدینگی و سررسیدهای کوتاه ادامه پیدا میکند، اما بازار اعتبار آرام میماند و شاخصهای سهام نزدیک سقفها نوسان میکنند.
سناریوی مثبت — ۲۵٪
تورم پایینتر از انتظار منتشر میشود، احتمال افزایش نرخ بهره کاهش مییابد، بازده اوراق پایین میآید و بخشی از نقدینگی دوباره به سهام برمیگردد.
سناریوی منفی — ۲۵٪
تورم و نفت بالا میمانند، فدرال رزرو مجبور به افزایش نرخ میشود و این بار اوراق بلندمدت نیز میشکنند. عبور بازده ۱۰ساله از محدوده ۵٪ همراه با افزایش فاصله بازده اوراق پرریسک، هشدار تغییر جدی رژیم بازار خواهد بود.
هفته پیش رو دادههای تورمی آمریکا مهمترین آزمون این تحلیل هستند.
بعد از انتشار تورم، فقط خود عدد مهم نیست؛ واکنش بازده اوراق ۲، ۱۰ و ۳۰ساله، دلار، طلا، نزدک و مخصوصاً بازار اعتبار و جریان ورود و خروج سرمایه را باید کنار هم قرار داد.
بازار هنوز از ریسک فرار نمیکند؛ اما آرامآرام برای خودش مسیر خروج میسازد. تا زمانی که بازار اعتبار آرام باشد، این رفتار میتواند یک چرخش دفاعی باشد. اما اگر خروج پول از سهام د ورود پول به نقدینگی با افزایش فاصله بازده اوراق پرریسک همراه شود، داستان عوض میشود.
@ehsanviews