TGViewer
Channel Public Channel
Полевой

Полевой

@dmitrypolevoy

Экономист Дмитрий Полевой - от экономики к рынкам.

Все комментарии носят информационный характер, отражают мое личное мнение и не связаны с какой-либо организацией. Любые ссылки только на ТГ-канал.

Обратная связь @dmitry_polevoy

 
Subscribers
4.46K
Photos
670
Videos
5
Links
656
Recent Posts 19 shown
Post #1797 1.52K
🪙 Бюджетная интрига "всё"?

Президент заявил, что дефицит федерального бюджета в 2027 запланирован на уровне 2% ВВП при консервативном прогнозе цены на нефть $50/брл.

Как это соотносится с предположением ЦБ о структурном первичном дефиците в 1% ВВП в 2027 после 2% ВВП в 2026, что важно для траектории ключевой ставки?

Точно узнаем к 1 октября, но можно грубо прикинуть:

• если бюджет формируется при нефти $50/брл и этот уровень становится новой базовой ценой в бюджетном правиле, то объем нефтегазовых доходов равен их базовому уровню, и эта цифра используется в оценке 2% общего дефицита

• поэтому для получения структурного первичного дефицита нужно общий дефицит уменьшить на величину процентных платежей по долгу, которые должны быть ~4 трлн руб. или 1.5-1.6% ВВП

• в итоге, структурный первичный дефицит федерального бюджета в 2027 может быть запланирован на уровне ~0.5% ВВП

ЦБ в свой базовый прогноз закладывает уровень 1% ВВП. Т.е. с поправкой на инвестиции ФНБ (прежний план ~0.1-0.2% ВВП в год) и возможный дефицит остальной части бюджетной системы, общий бюджетный стимул вполне может уложиться в 1% ВВП.

Долгожданный позитифф...? 🤔😁
  • 👍 30
  • 🤔 10
  • 👎 6
  • 🔥 3
Post #1796 1.27K
Банк России #Инфляция 🐌 Рост потребительских цен в августе замедлился ⚪️ Замедление текущего роста цен связано прежде всего с топливом: бензин дорожал заметно меньше, чем в июле, а дизельное топливо подешевело. ⚪️ Показатели устойчивой инфляции, на которую меньше влияют…
🔭 Что с инфляцией и прогнозами?

📌 Оценки ЦБ лишь подтвердили тезис с последнего заседания о росте в устойчивой части с 4-5% до 5-6% из-за топлива и курса. Важно, что видим замедление в августе к июлю.

📌 Недельные цифры к 14 сентября показали снижение с 0.05% до 0.02% н/н на фоне меньшего отрицательного вклада волатильных позиций (плодоовощи, туризм), но помогло замедление в топливе. В устойчивых компонентах ощутимое снижение после скачка на прошлой неделе, снижение медианы по общей и базовой выборке это также подтверждает. Накопленные 0.07% с начала месяца смотрятся неплохо vs эталонных 0.14%, соответствующих целевым 4%.

📌 Отчёт по ценам производителей за август, скорее, разочаровал: в обработке в группе потребительских товаров ускорение с 0.76% до 1.1% м/м с поправкой на сезонность (моя оценка). Много. Это объясняет повышенный устойчивый фон в августе и начале сентября, но тренды последней недели дают надежду на постепенное затухание этого импульса, в т.ч. благодаря слабеющему потребительскому спросу. Это видно по недельным цифрам СберИндекса, особенно в непродах и услугах.

🧮 В итоге, дальнейшие улучшения в сентябре относительно августа видим, но общий фон далёк от комфортного, а с 1 октября шума добавит и рост тарифов.

📣 В утренних заявлениях Кирилла Тремасова каждый мог найти своё:

• оптимиста порадовали бы слова о том, что экономика, несмотря на шоки, развивается в рамках базового сценария, предполагающего разные траектории ставки в 2027, но все направленные ВНИЗ

• пессимист мог бы зацепиться за слова о небольшом смещении ситуации в сторону проинфляционного сценария из обновленных ОНДКП 2027-29, всё ещё оставаясь в базовом ближе к верхней границе

🔮 Мой базовый взгляд не меняется, о чем вчера говорили на конференции РБК Capital markets: при отсутствии новых значимых шоков предложения к концу года устойчивая инфляция вернётся к 4% благодаря слабому спросу (отрицательный разрыв выпуска) и более крепкому курсу (82-83 к декабрю), ставку снизят до 13.50% к концу года и ближе к 11% в 2027, а публикация бюджета 1 октября снимет часть опасений рынка в части структурного дефицита и первичного предложения. Экономика растёт заметно слабее потенциала, вместе с высокими реальными % ставками это снижает проинфляционные риски.

Для рынка ОФЗ важна именно траектория ставок на 2027-28, и ожидания рынка здесь точно соответствуют проинфляционному сценарию. Если бюджет не разочарует, то с учётом уже повышенной риск/временной премии дальнейшие снижения ставки должны двигать вниз и доходности. Пока же нервозность сохраняется, а Минфин вновь позволил рынку играть в любимую игру "продай дороже на вторичке перед аукционом, купи дешевле на аукционе". Вторую неделю подряд ему удается размещать неплохой по текущим временам объем, но с премией в 15-20 б.п. в доходности к пятничному закрытию. Хорошо это или плохо - решать вам. Но доходности ОФЗ вновь подросли, видимо, инвесторам такой подход не понравился...
  • 👎 6
  • 🔥 6
  • 🤔 3
Post #1795 1K

Forwarded from Банк России

#Инфляция
🐌 Рост потребительских цен в августе замедлился

⚪️ Замедление текущего роста цен связано прежде всего с топливом: бензин дорожал заметно меньше, чем в июле, а дизельное топливо подешевело.

⚪️ Показатели устойчивой инфляции, на которую меньше влияют разовые факторы, немного снизились по сравнению с июлем. Но при этом они были выше, чем во втором квартале. Сказалась ситуация на топливном рынке. Кроме того, из-за ослабления рубля быстрее дорожали импортные непродовольственные товары.

⚪️ Рост цен на услуги, наоборот, замедлился. Это было связано главным образом с разовыми факторами. Так, подешевели услуги связи, продолжилось снижение цен на услуги внутреннего туризма. Немного медленнее дорожали услуги с преимущественно рыночным ценообразованием (медицинские, бытовые, транспортные).

Банк России продолжит проводить денежно-кредитную политику, направленную на обеспечение стабильно низкой инфляции.

Подробнее читайте в комментарии Банка России «Инфляция в России» ➡️
  • 🤔 2
Post #1794 1.69K
Полевой Но в недавно-опубликованной стратегии (ОНДКП на 2027-29) содержалась необычная фраза (первым подсветил @Truevalue): «Отраслевая разнородность опросных показателей (ИБК и компоненты) сигнализирует о масштабе перегрева в отдельных секторах и помогает определить, какая траектория ключевой ставки необходима, чтобы инфляция устойчиво вернулась к цели без ущерба для потенциального роста. Если наблюдаются признаки перегрева экономики за счет отраслей, зависимых от временного бюджетного стимула, то при принятии решения об ужесточении ДКП надо учитывать ситуацию в рыночных секторах. Если же в рыночных секторах мы видим признаки охлаждения экономической активности – это важный сигнал о возможном смягчении ДКП».
❓ Вопрос для пресс-конференции

Коллеги-журналисты, спросите, пожалуйста, вот про это 🙏
  • 🔥 8
  • 👎 4
Post #1793 1.75K
Банк России 🔑 Ключевая ставка — 14%
🪨 И всё-таки 14%

Консенсус и рынок оказались правы - ставка 14%. Сигнал остался прежним:

Банк России будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий.


Основные аргументы за это решение:

📌 Рост устойчивой инфляции до 5-6% с 4-5% и сохранение повышенных инфляционных ожиданий

📌 К прежнему комментарию о преобладании проинфляционных рисков над дезинфляционными на среднесрочном горизонте добавилась «ужесточающая» фраза о росте проинфляционных рисков

📌 Неопределённость с длительностью выбытия производственных мощностей для экономики и устойчивой инфляции

📌 Повышенная кредитная активность, сохраняющийся рост экономики и внутреннего спроса, восстановление инвестиций и всё еще повышенный рост потребления и зарплат

📌 Внешние риски ЦБ по-прежнему больше видит в замедлении мировой экономики и ускорении инфляции, нежели в улучшении внешних условий из-за роста цен на нефть

🔭 Что это значит?

Если ориентироваться только на изменения в тексте комментария (пока ждём пресс-конференцию), то ЦБ отреагировал на усиление устойчивой инфляции и сокращение рисков для экономической динамики. В июле ЦБ в своём решении явно упомянул опрос ИБК, в этот раз о нём не было сказано ни слова, несмотря на сохранение слабых данных. Пауза соответствует решениям, которые были возможны в рамках действующего базового прогноза, и традиционно-осторожный ЦБ предпочёл воспользоваться этой опцией.

Базовый прогноз регулятора допускает как сохранение ставки неизменной до конца года, так и снижение до 13-13.50% с разной комбинацией шагов на два оставшихся заседания. Возврат к смягчению политики будет во многом зависеть от дальнейшей динамики устойчивой части инфляции и скорости восстановления (или дальнейшего выбытия) производственных мощностей в привязке к траектории спроса. Помимо этого к следующему, опорному заседанию станут известны бюджетные параметры, которые ЦБ учтёт в обновлённом прогнозе. Я сохраняю прогноз ставки 13.50% к концу 2026 и 11% в 2027.

📊 Первая негативная реакция рынков (акции и облигации), вероятно, объясняется смещением фокуса исключительно на инфляцию и снижение обеспокоенности за рост экономики. Но продолжительного снижения в активах не жду, хотя оснований для роста в краткосрочной перспективе не стало больше. Макро-статистика, вероятно, останется определяющей для рыночных настроений. Среднесрочно же многое зависит от веры в дальнейший цикл смягчения политики: при отсутствии новых внешних и бюджетных шоков она должна сохраняться, и чем дольше ЦБ будет придерживаться жёсткой политики, тем быстрее рынок поверит в перспективу устойчивого снижения инфляции и, как следствие, более низкую ставку. Либо в экономике должно что-то «сломаться.
  • 👍 9
  • 👎 4
  • 🔥 1
  • 🤔 1
Post #1791 1.39K
Полевой 🤔 (Ир)рациональное меньшинство? Итак, консенсус явно поставил на паузу ЦБ в пятницу. Основные аргументы – ускорившаяся летом инфляция, повышенные инфляционные ожидания, быстрый рост кредита и устойчивый пессимизм относительно новых бюджетных прогнозов. Почему…
⚖️Интрига, полагаю, сохраняется

Вчерашние цифры по инфляции за первую неделю сентября и опрос бизнеса за август – последние важные вводные к завтрашнему решению ЦБ по ставке. Добавил от себя лишь несколько дополнительных наблюдений про рынок труда, бюджет и инфляционные ожидания населения:

📌 Рост недельной инфляции с -0.01% до 0.05% за первую неделю сентября во многом из-за растущей динамики в устойчивой части корзины после двух недель замедления, видны эффекты ослабления рубля, хотя также сказались сезонные факторы начала сентября и рост цен на автомобили

📌 Символический рост сводного индекса бизнес-климата (ИБК) с -2.4 до -2.3, и снова только из-за небольшого роста ожиданий при дальнейшем ухудшении оценок текущей ситуации, последний раз хуже было только в марте-апреле 2022

📌 По отраслям, текущие оценки немного улучшились в обработке и торговле, почти не изменились – в транспорте/логистике и услугах, в добыче, стройке и сельском хозяйстве ухудшение. Ожидания подросли везде кроме сферы услуг.

📌 Рост издержек замедлился, но выросли текущая инфляция, инфляционные ожидания (ИО, баланс ответов, с 21.1 до 22.7) и ожидаемый на 3-мес. рост цен в пересчёте на год (с 6.3% до 7%), частично отражая приготовления в сфере энергетики/ЖКХ к октябрьскому повышению тарифов.

📌 При этом в сельском хозяйстве и розничной торговле ценовые ожидания по обоим показателям снизились  - это ключевые секторы для потребительской инфляции

📌 Резко ухудшились условия доступности кредитов, последний раз похожие условия были лишь в январе.

И немного ещё из последнего:

📌 Детали августовского опроса населения о реакции на изменения цен по товарам-маркерам немного удивили – по многим позициям уровень обеспокоенности упал, и их средневзвешенная величина с весами из корзины инфляции опустилась до минимума с июля 2024 (!). Поэтому более сдержанное снижение ИО населения в последнем опросе может отражать общую обеспокоенность и реакцию на курс рубля, но он уже восстанавливает позиции, а повышенный уровень ИО может сгладить реакцию на повышение тарифов ЖКХ.

📌 Индекс напряженности на рынке труда от "хэдхантера" в августе не изменился (8.7 пунктов), но с поправкой на сезонность возобновил рост (с 9.2 до 9.5), заметное ухудшение показали и ответы населения на вопрос относительно рисков роста безработицы.

📌 Снижение накопленного дефицита федерального бюджета с 6.5 до 5.8 трлн руб. отражает и разовые поступления ненефтегазовых доходов (дивиденды), и более высокую их траекторию относительно годового плана. С учетом ожиданий повышения расходов до 48-49 трлн руб. годовой дефицит видится на уровне 6.5-7.5 трлн руб., но структурный первичный дефицит с поправкой на дефицит региональных бюджетов может сложиться вблизи ожидаемых регулятором 2% ВВП.
 
🔮 Что это значит?

Последние данные, с моей точки зрения, сохраняют интригу на завтрашнее заседание.

📍 С одной стороны, неоднозначные цифры по инфляции, повышенные ИО населения и бизнеса, медленное восстановление ожиданий по экономике.

📍 С другой стороны, дальнейшее ухудшение текущих оценок деловой активности до откровенно кризисных уровней (в т.ч. на фоне торможения спроса), снижение ИО в секторах, ориентированных на потребительскую инфляцию, охлаждение рынка труда и значимое ужесточение условий кредитования впервые с начала года.

📍 Оценки из опроса ИБК для разрыва выпуска по методологии ЦБ показывают, что он остался отрицательным и мог даже расшириться, хотя в условиях шока предложения точность этого подхода, вероятно, упала.

Возможно, если ориентироваться на доступные данные (взгляд в прошлое), то консенсус прав в части более вероятной паузы. Если же смотреть на прогноз и баланс рисков (взгляд в будущее), то снижение ставки по-прежнему возможно, поэтому свой прогноз -25 б.п. не меняю. В первом случае какая-то негативная реакция рынка вряд ли будет, во втором – рынки ждёт умеренный позитив.
  • 👍 12
  • 👎 4
  • 🔥 1
Post #1790 1.38K
Полевой 🤔 (Ир)рациональное меньшинство? Итак, консенсус явно поставил на паузу ЦБ в пятницу. Основные аргументы – ускорившаяся летом инфляция, повышенные инфляционные ожидания, быстрый рост кредита и устойчивый пессимизм относительно новых бюджетных прогнозов. Почему…
📊 Что можно ждать от рынка?

Уверенность консенсуса/рынка в неизменности ставки не предполагает значимо-негативной реакции инвесторов на такой исход.

📌 Денежный рынок, судя по котировкам свопов, закладывается на более высокую траекторию ставки ЦБ на ближайшие два года, чем верхняя граница его базового сценария (средняя ставка 10.5-12.5%/8-9% в 2027/28). Скорее, текущие ожидания ближе к нижней половине прогнозного диапазона ЦБ в обновлённом проинфляционном сценарии (средняя ставка 13-15%/11-12% в 2027/28).

📌 При этом величина временной/риск премии в текущих котировках ОФЗ также остаётся заметно выше среднеисторических уровней.

📌 Даже по самому простому показателю – разности доходности ОФЗ и ставки ЦБ с 2007 года – текущие 156 б.п. уступают средним 148 б.п. для периодов (довольно непродолжительных), когда эта разница была положительной, за весь период разница чуть выше нуля. Обычно в цикле смягчения ДКП она была отрицательной, но сейчас все изменила геополитика с влиянием на ДКП и бюджет.

Иными словами, в рынке ОФЗ уже заложены многие страхи и риски, что, с моей точки зрения, не предполагает пространства для выраженной негативной реакции на возможную паузу в эту пятницу, как ожидает консенсус/рынок. Хотя "хомяки" в случае негативных исходов могут временно волатильность раскачать. Если же ЦБ снизит её на 25 б.п. вразрез с ожиданиями, то ОФЗ получат импульс к росту. Мой базовый прогноз по-прежнему предполагает постепенное снижение доходностей по индексу RGBI до 14.50-15% к концу 2026 и 12-13% в 2027 при условии геополитического статус-кво. Доходности могут начать снижения уже после сентябрьского заседания ЦБ, а дальнейший потенциал способен реализоваться с октября после снижения неопределенности вокруг бюджета и уточнения прогнозов ЦБ.

Помочь такому исходу могли выверенные действия Минфина: размещение остатка флоутеров на 500 млрд руб. в сентябре и пауза с аукционами «фиксов» как минимум до 4 квартала. Но Минфин сегодня решил снова "пойти другим путем" и предложить завтра два "фикса". Идеальной "театральной" паузы не получилось, ну и ладно...
  • 👍 8
  • 🤔 7
  • 👎 3
  • 🔥 2
Post #1789 1.36K
Полевой ⚖️ Всегда приятно быть в меньшинстве 😁
🤔 (Ир)рациональное меньшинство?

Итак, консенсус явно поставил на паузу ЦБ в пятницу. Основные аргументы – ускорившаяся летом инфляция, повышенные инфляционные ожидания, быстрый рост кредита и устойчивый пессимизм относительно новых бюджетных прогнозов. Почему я не согласен с консенсусом и базово жду -25 б.п.?

📊 Почему ставку можно снижать?

В июле спор разных «школ мысли» внутри ЦБ касался: (1) реакции устойчивой части инфляции на топливный шок; (2) его продолжительности и влияния на экономику; (3) устойчивость оживления потребительского спроса; (4) степени жёсткости денежно-кредитных условий (ДКУ) и роста денежного предложения; (5) бюджетных параметров и рисков.

Что можно сказать по каждому из них?

📌 Устойчивая инфляция в августе могла замедлиться и вернуться в диапазон 4-5% после летнего ускорения. ЦБ ориентируется на 3-мес. сез-скорр. инфляцию в пересчёте на год (с.к.г) – она, действительно, выросла с 3.5%/5.3% в мае/июне до 8.3% в июле и, вероятно, 10-10.5% с.к.г. в августе. Но базовая инфляция – мера устойчивого роста цен – ускорилась не так сильно, с 4.3-4.4% до 5.7% с.к.г. в июле. В августе, по моим оценкам из недельных данных, она могла опуститься до 5.5% с.к.г. за 3-мес. и 4.2-4.5% с.к.г за месяц на фоне нормализации трендов во второй половине августа.

📌 Топливный шок сдержал выпуск в экономике, но отреагировал и спрос. Последние данные по промышленности и комментарии правительства говорят о стабилизации объема нефтепереработки после снижения в апреле-июне с прогнозами восстановления выпавших объемов к концу года, президент заявлял, что осталось восстановить лишь 10% мощностей. В начале 3К26 это замедлило рост экономики до 0.6% г/г (при тех же 0.6% за 1 полугодие), но месячная динамика с поправкой на сезонность второй месяц была близка к нулевой. Последний опрос компаний от ЦБ показал дальнейшее снижение текущих оценок индекса бизнес-климата (ИБК), указывая на одновременную слабость и предложения, и спроса.

📌 Потребительский спрос устойчиво охлаждается, инвестиции падают с 2025. По данным СберИндекса, рост потребления в июне-августе в среднем 0.2% м/м с.к. или 2.5% с.к.г., в августе снижение с 0.32% до 0.18% м/м vs 1.5% в марте-мае. Недельные данные указывают на сохранение этих трендов в сентябре. Замедление спроса отражает торможение реальных зарплат с 4-5% г/г в апреле-мае до 3.4% в июне с дальнейшим охлаждением в июле, судя по динамике медианных з/п от СберИндекса. Охлаждение рынка труда через з/п – неизбежный процесс подстройки бизнеса к охлаждению спроса на фоне падения прибылей и роста издержек, ведь инвестиции устойчиво падают с начала 2025, потеряв в 1П26 почти 10% г/г.

📌 Из-за смягчения денежно-кредитных условий кредит экономике со 2К26 продолжает расти темпами, соответствующими верхней границе прогноза ЦБ и диапазону 2016-19 (1.7% м/м в июле и 5% с начала года) в основном за счет займов бизнесу, но восстанавливается и розничное кредитование. Вместе со стимулирующим бюджетом это удерживает рост денежной массы около 12-13% при базовых ориентирах ЦБ на этот год в 7-12%. Правда, ЦБ отмечает, что значительная часть кредитов ушла строительным и промышленным компаниям, в последнем случае в ожидании выплат по госконтрактам, а, возможно, и под ремонты поврежденной производственной инфраструктуры. Сбережения населения при этом значимо не снижаются.

📌 Новых вводных по бюджету с июльского заседания не поступало – его исполнение с начала года соответствует обновленным прогнозам бюджетного стимула ~2% ВВП в 2026. Слабость рубля с весны может снизить дополнительную потребность в заимствованиях из-за крепкого курса. Новый бюджетный прогноз должен быть внесён в Госдуму не позднее 1 октября.

🧮 В итоге, устойчивая инфляция в августе могла вернуться в диапазон 4-5% с.к.г после временного ускорения в июне-июле, поддерживая тезис о временности ценового шока со стороны топлива. К концу года повреждённые мощности в нефтепереработке должны быть во многом восстановлены. Текущее же снижение выпуска было частично компенсировано и снижением спроса – инвестиции продолжили падать, а рост потребления уже замедлился до уровней, соответствующих сбалансированным 1.5-2.5%. Устойчивого положительного разрыва выпуска в экономике, полагаем, не появилось. Новых вводных по бюджету нет, но более слабый рубль мог чуть улучшить прогноз доходов на 2026. Осторожность вызывает лишь уверенный рост кредита, в т.ч. льготного и «директивного», и денежных агрегатов, но здесь велика отраслевая дифференциация, роль бюджетных потоков и, видимо, потребности в ремонтах.

⚠️ Рост кредита на фоне более мягкой бюджетной политики больше всего тревожит ЦБ и усиливает аргументы за «паузу». ЦБ приучил всех к тезису, что «бОльший государственный спроса означает необходимость более слабого роста частного спроса». Но в недавно-опубликованной стратегии (ОНДКП на 2027-29) содержалась необычная фраза (первым подсветил @Truevalue):

«Отраслевая разнородность опросных показателей (ИБК и компоненты) сигнализирует о масштабе перегрева в отдельных секторах и помогает определить, какая траектория ключевой ставки необходима, чтобы инфляция устойчиво вернулась к цели без ущерба для потенциального роста. Если наблюдаются признаки перегрева экономики за счет отраслей, зависимых от временного бюджетного стимула, то при принятии решения об ужесточении ДКП надо учитывать ситуацию в рыночных секторах. Если же в рыночных секторах мы видим признаки охлаждения экономической активности – это важный сигнал о возможном смягчении ДКП».


Именно это мы и видим в последних данных – слабость частного сектора и устойчивость секторов, зависимых от бюджета. И если в запланированной на четверг публикации очередного опроса ЦБ по ИБК мы вновь увидим слабые цифры по выпуску и спросу с дальнейшей нормализаций инфляционных ожиданий, то аргументы за снижение ставки могут усилиться.
  • 👍 17
  • 👎 2
  • 🔥 2
  • 🤔 1
Post #1788 1.6K
ХОЛОДНЫЙ РАСЧЕТ ∅ 🇷🇺 Прогнозный финал на шестое заседание Банка России в 2026 году. Битвы Сбера ЦМИ против Сбера Киб и ВТБ ( ТЦ ) не будет, зато будет битва Голдман Сакса против легенды из Джи Пи Моргана. Поехали. И восстали прогнозисты всех мастей из пепла стаканов ядерных…
⚖️ Всегда приятно быть в меньшинстве 😁
  • 🔥 12
  • 👎 5
  • 👍 2
Post #1786 1.37K

Forwarded from ХОЛОДНЫЙ РАСЧЕТ ∅ 🇷🇺

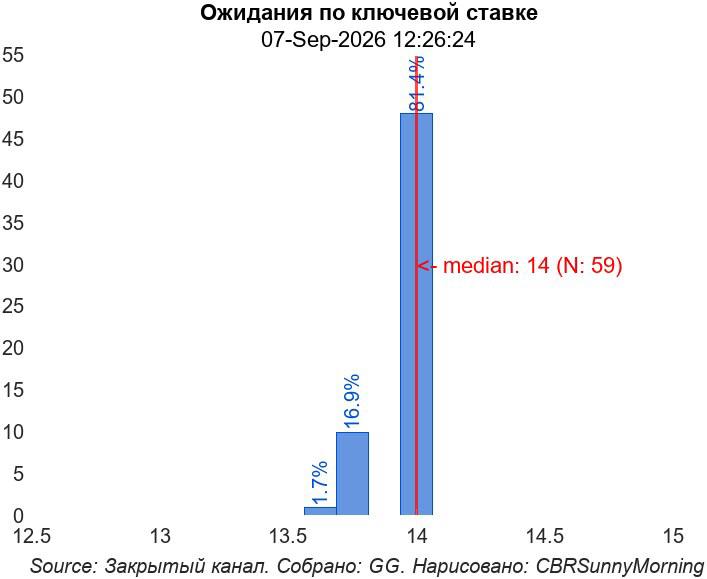
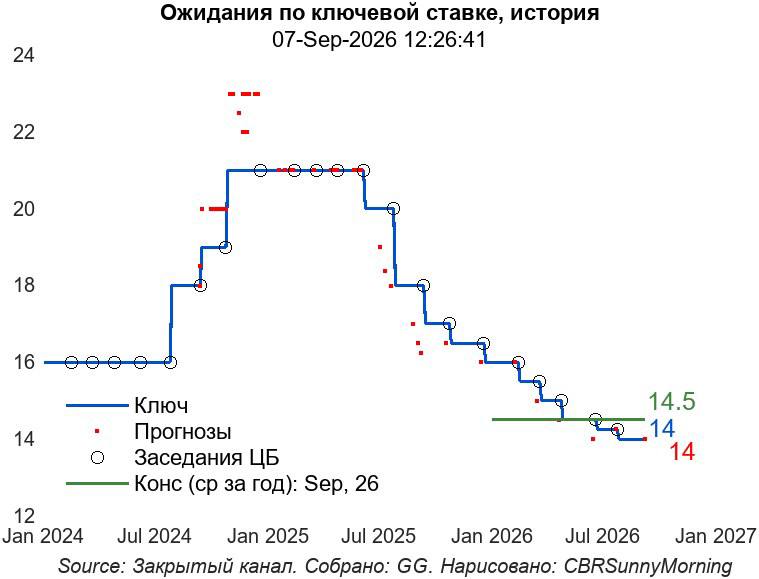
Прогнозный финал на шестое заседание Банка России в 2026 году.

Битвы Сбера ЦМИ против Сбера Киб и ВТБ ( ТЦ ) не будет, зато будет битва Голдман Сакса против легенды из Джи Пи Моргана.

Поехали. И восстали прогнозисты всех мастей из пепла стаканов ядерных ОФЗ, и пошла война на уничтожение своих же прогнозов и шла она десятилетиями, но последнее сражение состоится не в будущем, оно состоится здесь, в наше время, сегодня ночью.

Арнольд Шварценеггер
Майкл Байн
Линда Хэмилтон
Центральный Банк РФ
и
Пол Винфред - в роли лейтенанта Трекслера
Режиссер - Жизнь
Сценарист - ОРЦБ
Так же в ролях - остальные участники

The “СТАВКА-УБИЙЦА”

1. Совкомбанк - 14%
2. АСТРА УА - 13.75% (14%)
3. Сбербанк ЦМИ - 14%
4. Сбербанк КИБ - 14%
5. Т-Инвестиции - 14% ( ЛЮБИМЫЕ )
6. Газпромбанк - 14% (13.75%)
7. Ренессанс Капитал - 14%
8. УК Первая - 13.75%
9. Альфа Банк - 14%
10. Зенит - 14%
11. РСХБ УА - 13.75%
12. МКБ - 14%
13. Велес Капитал - 14% (13.75%)
14. Финам - 14%
15. Цифра Брокер - 14%
16. Уралсиб - 14%
17. ИК Регион - 14%
18. Банк Санкт-Петербург - 13.75%
19. Синара - 14%
20. АКРА - 13.75%
21. МТС Банк - 14%
22. Capital Economics - 14%
23. Свой Банк - 14%
24. JP Morgan - 14% ( ЛЕГЕНДА )
25. Oxford Economics - 13.75%
26. УК ПСБ - 14%
27. НРА - 14%
28. РЭУ Плеханова - 14%
29. РосДорбанк - 14% ( дебют )
30. Виктор Тунев - 13.75%
31. Банк Русский Стандарт - 14%
32. Солид - 14%
33. Freedom Finance - 14%
34. ДОМ РФ - 14%
35. Почта Банк - 14%
36. УК Альфа Капитал - 14%
37. Риком-Траст - 14%
38. РГС жизнь - 14%
39. ТКБ Инвестмент Партнерс - 14%
40. Абсолют Банк - 13.75%
41. Эксперт РА - 14%
42. ING - 14%
43. Егор Сусин - 14%
44. ЦМАКП - 14%
45. БКС - 14%
46. Ингосстрах УА - 14%
47. ВШЭ - 14%
48. Атон - 14%
49. ВТБ ( ТЦ ) - 14% (13.75%)
50. РЭУ Плеханова - 13.75% (13.5%)
51. HSBC - 13.75%
52. Гарда Капитал - 14%
53. ITC Markets - 14%
54. ОТП Банк - 14%
55. Goldman Sachs - 13.75%
56. Bloomberg Economics - 14%
57. Институт Гайдара - 13.75%
58. УБРиР - 14%
59. Райффайзенбанк - 14%

За визуализацию спасибо БАТЕ матриц корреляций.
https://t.me/CBRSunnyMorning

P.S. Ну и как всегда, верим в себя, верим в ЦБ, а что еще остается…

P.S.2. Если видите неточности, сообщите пожалуйста, оперативно исправим.
  • 🔥 1
Post #1785 2.23K
Сам ты инвестор! 🖋🖋🖊 Минфин успешно разместил флоатер в полном объеме — на ₽1 трлн Минфин 2 сентября провел аукцион по размещению ОФЗ-ПК выпуска 29031 с погашением 29 июля 2042 года. 🟣Спрос составил ₽1,425 трлн 🟣Размещено — ₽1 трлн 🟣Выручка от размещения — ₽938,9 млрд 🟣Цена…
💪 Отличный результат и столь-необходимый вклад (но, к сожалению, не достаточный) в стабилизацию рынка ОФЗ, пусть и с премией к рынку...
  • 👍 12
  • 🔥 8
  • 👎 3
  • 🤔 3
Post #1784 2.17K

Forwarded from Сам ты инвестор!

🖋🖋🖊 Минфин успешно разместил флоатер в полном объеме — на ₽1 трлн

Минфин 2 сентября провел аукцион по размещению ОФЗ-ПК выпуска 29031 с погашением 29 июля 2042 года.

🟣Спрос составил ₽1,425 трлн
🟣Размещено — ₽1 трлн
🟣Выручка от размещения — ₽938,9 млрд
🟣Цена отсечения — 92,5% от номинала
🟣Средневзвешенная цена — 92,5122%

Дополнительного размещения после аукциона не будет, уточнило ведомство.

Сегодня аукцион стал первым после после долгой паузы, которую ведомство взяло в июле в ожидании более стабильной ситуации на рынке.

💱 Подписаться на канал | Мы в «Максе»
  • 👍 10
Post #1783 1.96K

Forwarded from Банк России

#ОЧемГоворятТренды
⚖️ Временные факторы влияют на рост цен и ВВП

🟢 Рост ВВП во втором квартале оказался выше ожиданий. В третьем квартале выпуск товаров и услуг сдерживает временное сокращение производственных мощностей. Рост цен с поправкой на сезонность в июле и предположительно в августе оставался на повышенном уровне из-за ограничений со стороны предложения. При этом показатели устойчивого роста цен в основном находятся в диапазоне 4-5%.

🟢 Разрыв между ростом зарплат и производительности труда уменьшился. Это создает условия для более плавного, но более устойчивого повышения спроса.

🟢 Неопределенность относительно будущих внешнеэкономических условий остается высокой.

🟢 Возвращение инфляции к цели 4% в 2027 году требует выверенных решений по денежно-кредитной политике.

Более подробно — в материале «О чем говорят тренды» ➡️
  • 👍 4
Post #1782 1.85K
Банк России 🏦 Опубликован проект Основных направлений единой государственной денежно-кредитной политики на 2027–2029 годы В документе разъясняются цель и основные принципы денежно-кредитной политики. В дополнение к опубликованному в июле базовому сценарию развития экономики…
🧮 А вот и сам документ...
  • 👍 4
  • 👎 2
Post #1781 1.42K

Forwarded from Банк России

🏦 Опубликован проект Основных направлений единой государственной денежно-кредитной политики на 2027–2029 годы

В документе разъясняются цель и основные принципы денежно-кредитной политики. В дополнение к опубликованному в июле базовому сценарию развития экономики на ближайшие три года в проекте представлены три альтернативных сценария — дезинфляционный, проинфляционный и рисковый.

Сценарии различаются предпосылками относительно внутренних и внешних условий. Они учитывают и складывающиеся тенденции, и возможные риски, что позволяет Банку России быть готовым к разным вариантам развития событий.

Во всех сценариях денежно-кредитная политика направлена на возвращение годовой инфляции к 4%. Для достижения этой цели мы будем принимать необходимые меры, учитывая текущее состояние экономики, динамику цен, ситуацию на финансовых рынках.

#ДКП
  • 🤔 3
  • 👍 2
Post #1780 1.63K
Банк России Что такое ОНДКП?
🔮 Если бы я был "не в теме", я бы с уверенностью выбрал третий вариант - вполне в логике текущего момента 😁

А если серьезно, то сегодня важный для рынка день - первая версия ОНДКП даст понимание альтернативных сценариев будущего от ЦБ.

Наиболее интересным будет проинфляционный вариант - рынок сможет понять, где в случае негативного развития ситуации с инфляцией будет располагаться диапазон возможных траекторий ставки ЦБ в ближайшие 3 года.

Напомню, текущий июльский базовый прогноз регулятора (он в документе таковым и останется) допускает диапазон ставки 13-14% к концу 2026 с дальнейшим снижением к 9-11% к концу 2027 и 7-8% в 2028 перед возвращением к нейтральным 7.5-8.5% в 2029.

Денежный рынок и ОФЗ на горизонте года сейчас ориентируются, скорее, на верхнюю границу этого прогноза, среднесрочно закладывая более высокую траекторию ставок. В этом смысле некоторый запас "прочности" на негативный сценарий уже в рынке присутствует, но какой будет реакция, увидим позже...
Telegram Полевой 🤩 ЦБ тоже выбирает "Six-Seven" Итак, снова день сюрпризов, но в этот раз - приятных: 📌 снижение ставки на 25 б.п. до 14% при ожиданиях паузы и неявных мыслях части инвесторов о возможном повышения если не сейчас, то в среднесрочном прогнозе – это, вероятно…
  • 👍 3
  • 👎 1
Post #1777 2.3K
Полевой Photo
📊 Что это значит для рынка ОФЗ - часть II

📌 Если в такой же логике взять ожидания средней ставки на 5 лет (слайды выше), то после временного снижения к концу июля они почти вернулись на уровень до заседания ЦБ (14.10%), что даже после поправки на возможную премию за срочность (200-300 б.п.) даёт уровни 11-12% против 9.00-9.50% по верхней границе прогноза ЦБ.

📌 Риск-премия при этом последние недели остаётся вблизи 140-150 б.п., что соответствует среднему уровню с начала 2026, но по-прежнему превышает долгосрочные средние (60-70 б.п.).

📌 При нормализации инфляционной динамики к концу года 5-летние ожидания по ставке могут опуститься на 100 б.п., при статус-кво - не более 50 б.п. При неизменной риск-премии получаем 14.50-15.00% для ориентиров по доходности на конец 2026.

🔮 Иными словами, в базовом сценарии отсутствия новых (геополитических и экономических) шоков доходности ОФЗ по индексу RGBI к концу года могут оказаться в широком диапазоне 14-15%, т.е. захватывают текущий базовый прогноз с начала июля в 14.50-14.80%. Использую ту же логику для декабря 2027 получаем ориентиры 12-13%, также соответствуя базовому прогнозу 12.50%.

В итоге, рост доходностей с начала августа выглядит объяснимым, учитывая общий новостной фон и повышенную обеспокоенность инвесторов за риски геополитики. Возросшая волатильность и расширенные спреды на рынке при статус-кво в краткосрочном периоде допускают даже сохранение диапазона доходностей 15.50+%. Но ближе к 4 кварталу понижательное давление на доходности, полагаю, будет возрастать. Заметно ускорить этот процесс может размещение Минфином недавно-зарегистрированных флоутеров на 1.5 трлн руб. для закрытия квартального плана на 3К26 и продление паузы с аукционами «фиксов» до 4К26, когда ЦБ и инвесторам, надеюсь, будет проще оценить риски для инфляции и экономики с учётом новых бюджетных прогнозов.
  • 👍 15
  • 👎 1
Older posts →

About this channel

How can I read @dmitrypolevoy without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Полевой: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Полевой have?
Полевой (@dmitrypolevoy) has 4.46K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Полевой know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →