TGViewer
Channel Public Channel
Максим Кубарь: Превращаю данные в прибыль

Максим Кубарь: Превращаю данные в прибыль

@data_value

Для руководителей: как из цифр разных служб принимать решения для прибыли. План не срывается, потери видны, риски заранее. Кейсы крупных компаний без технарства, на языке управленца.

Написать в личные сообщения: @maximkubar
Subscribers
466
Photos
94
Videos
0
Links
35

Showing posts older than #99 · Back to latest

Older Posts 6 shown
Post #98 131
Третий директор по маркетингу за два года. Мы проверили одну метрику и всё поняли.

Начало года. Совещание у гендиректора. Новый (уже третий за два года) директор по маркетингу защищает план продаж. В ответ слышит: «И это всё, на что вы способны?»

Два года назад компания сменила бизнес-модель, перешла в онлайн с доставкой до двери. Ожидали роста. Но рост так и не случился. Выручка и прибыль стабильно ниже плана. Руководство винит маркетинг. Маркетинг пытается креативить. А воз и ныне там.

Когда нас пригласили, первым желанием было закопаться в воронку. Но мы задали другой вопрос: «А что с возвратом клиентов?» Ответ стал отправной точкой.

Мы подняли retention rate по квартальным когортам за два года. И удивились. За два года коэффициент возврата клиента после квартала привлечения упал с 82% до 35%. А к концу года с компанией остаётся лишь 19% клиентов вместо 65% двумя годами ранее.

Вся предыдущая маркетинговая работа стала похожа на черпание воды дуршлагом.

Это открытие заставило полностью пересмотреть портрет целевого клиента. О том, что мы увидели дальше и какой сегмент клиентов на самом деле приносил 94% выручки, - в следующем посте.

А вы на 100% уверены, что ваши маркетинговые бюджеты работают на удержание, а не на сливание?

Начало | Предыдущий ⬆️ | MAX
  • 🔥 4
  • 👍 1
Post #93 123
Коммерсанты были уверены, что знают своего клиента. Ошибались на 14 дней и теряли 60% привлечения.

Интернет-гипермаркет. Коммерческий блок убеждён: целевой клиент делает заказы раз в неделю, а постоянным становится после 8-й покупки. Под это настроены маркетинговые кампании, программы лояльности, KPI менеджеров. Вроде логично.

Мы решили проверить. Не средними, а реальным поведением. Посмотрели на всю клиентскую базу и картина разошлась с интуицией катастрофически.

Что показали цифры?

→ Самый частый интервал между заказами 5–9 дней. Но это всего лишь мода. Медианный интервал 14 дней. Половина клиентов заказывает раз в две недели, а не раз в неделю.

→ Разброс огромен: 1-й квартиль 7 дней, 3-й квартиль 30 дней. То есть четверть клиентов возвращается реже чем раз в месяц.

→ Половина всех клиентов сделали не более 2 покупок за всё время. Только четверть перешагнула порог 8 заказов.

→ Медианный жизненный цикл клиента 1 год, но первый квартиль всего 92 дня. Это значит, что 25% клиентов уходят в первые три месяца. А до 60% новых клиентов отваливаются уже в первые полгода.

Что это означало для бизнеса?

Маркетинг годами работал на портрет клиента, которого почти не существовало. Бюджеты уходили на удержание тех, кто уже ушёл, и на привлечение аудитории, которая по факту не собиралась становиться лояльной. Продавцы ждали восьмой покупки, чтобы включить программу лояльности, не дожидаясь большинства.

Какие решения приняли?

1. Разбили клиентскую базу на сегменты не по «стажу», а по фактической периодичности заказов: еженедельные, двухнедельные, месячные, эпизодические.

2. Для каждого сегмента настроили свою механику удержания: триггерные коммуникации на 7-й, 14-й и 30-й день после заказа, а не единую для всех «воронку лояльности».

3. Сместили фокус с попыток довести всех до восьмой покупки на удержание в первые 90 дней — именно там терялась основная масса клиентов.

4. Пересмотрели критерии качества лидов: оказалось, что часть привлечённых клиентов по своим характеристикам никогда не переходила в разряд повторных, и их привлечение было убыточным изначально.

Результат.

Через 4 месяца отток в первые полгода сократился. Доля клиентов, вернувшихся после первого заказа, выросла, а маркетинговый бюджет начал работать на реальную, а не воображаемую аудиторию.

Проверьте себя.

Многие компании живут с тем же заблуждением: портрет клиента нарисован интуитивно, а метрики считаются «средней температурой». А у вас есть чёткое понимание, с какой периодичностью реально возвращаются ваши клиенты и где вы теряете большинство?

Начало | Предыдущий ⬆️ | MAX
  • 🔥 5
  • ⚡ 1
  • 👍 1
Post #89 92
Как мы увидели дыры в доставке, хотя все отчеты говорили «норм»

В прошлом опросе вы сказали, что вторая по остроте боль - «хочу замечать риски заранее, а не тушить пожары». Это ровно та задача, ради которой строится сквозная аналитика: когда данные продаж, логистики и персонала перестают враждовать и начинают разговаривать друг с другом.

Покажу на примере. Кейс интернет-гипермаркета с собственной доставкой (в котором ранее искали потери в ЗП). Компания считала эффективность просто: брали общие расходы на доставку и делили на количество рейсов или заказов. Вроде бы всё ок.

Но смотрели они при этом в зеркало заднего вида. Средняя температура по больнице не давала увидеть, где именно тают деньги и когда рванет в следующий раз.

Чтобы перейти на проактивное управление, мы связали три слоя данных:
• выручка / маржа конкретного рейса,
• загрузка конкретного водителя (рейсов в месяц и заказов в рейсе),
• переменные расходы на рейс (ЗП и топливо).

Получилась факторная модель, которая проявила несколько неочевидных вещей.

1. Выработка водителей почти не меняется от сезона к сезону.
В низкий сезон водитель везет в среднем 136 тыс. руб. маржи за 11 рейсов. В высокий - 191 тыс. руб. Но это просто потому, что рейсов стало 14, а не потому что он стал работать эффективнее (карточка 1).

2. В тихие месяцы часть рейсов гарантированно убыточна.
Мы наложили маржу рейса на переменные расходы и увидели: во 2-м квартале 8,6% всех рейсов не покрыли даже затрат на водителя и топливо. Это дало минус 3,5 млн руб. за квартал. В высокий сезон убыточных рейсов меньше (2,6%), но они всё равно съели 1 млн руб. (карточки 2 и 3).

3. Убыточный рейс - не только когда мало заказов, а когда мало рейсов у конкретного водителя.
Мы сопоставили валовую прибыль на водителя со средним числом заказов в рейсе и общим числом рейсов. Оказалось: даже с полным кузовом можно уйти в минус, если водитель делает слишком мало рейсов в месяц (карточка 4).

Какие управленческие решения загнали доставку в эту ловушку?
• Чтобы сэкономить на ФОТе, нанимали водителей-вахтовиков из регионов с проживанием в корпоративном общежитии. Это лишило гибкости: нельзя быстро нарастить или снизить ресурс под спрос.
• Фокусировались на снижении расходов, а не на точном найме и удержании подходящих людей. В итоге теряли на убыточных рейсах больше, чем экономили на зарплате.

Что дала эта картина?
Мы перешли от управления «давайте урежем бюджет доставки» к управлению причинно-следственными связями. Появилась возможность:
• рассчитывать оптимальную загрузку водителя под сезон,
• видеть риски убыточных рейсов до того, как они случатся,
• формировать продуктовый подход к «полуфабрикату» (собираемому заказу, рейсу) - с понятной стоимостью и ценностью на каждом переделе.

Все хотят видеть риски заранее, но продолжают тушить пожары. Почему?

Потому что смотрят на бизнес через «среднюю температуру по больнице».

Что именно вам мешает перейти на уровень проактивного управления? Напишите мне @maximkubar и я разберу вашу ситуацию.

Начало | Предыдущий ⬆️ | MAX
  • 🔥 5
  • 👍 2
Post #82 87
Быстрая самодиагностика уровня управленческой реальности.

В прошлый раз я писал о преградах, которые мешают навести порядок в цифрах. Сейчас покажу инструмент, который поможет эти преграды преодолеть.

Ниже короткая лестница управленческой зрелости. Никакой магии. Просто честно ответьте себе: «Как я принимаю решения прямо сейчас?»

🔹 Уровень 0 - Стартовый (“Творческий полет”).
Интуиция заменяет цифры. Работает на малых масштабах, ломается при росте.
Руководители принимают решения на личном опыте и чутье: «Я чувствую рынок. Всегда так делали и работало».
Цифры: остаток на счёте и общая выручка.
Симптом: компанию штормит, выручка то растет, то падает, хронический дефицит денег.
Следующий шаг: “Окно в данные” - начало работы с данными - гигиенический минимум: сбор, обработка, анализ качества данных и первые инсайты.

🔹 Уровень 1 - Реактивный (“Зеркало заднего вида”).
Решения: реакция на полыхающие пожары (кассовый разрыв, убыток), длительные совещания в поиске “кто виноват” и “что делать”.
Цифры: десятки а то и сотни разрозненных отчетов (Excel, 1С, Navision, SAP), данные разных служб противоречат друг другу, нет полной картины бизнеса.
Симптом: «Отчёты собираем днями, цифры расходятся», «Данных много, но опоры для решений не дают».
Следующий шаг: “Порядок в цифрах” - выстраивание логики и связывание данных - тогда появится стабильная ЯСНОСТЬ того, что происходит в бизнесе.

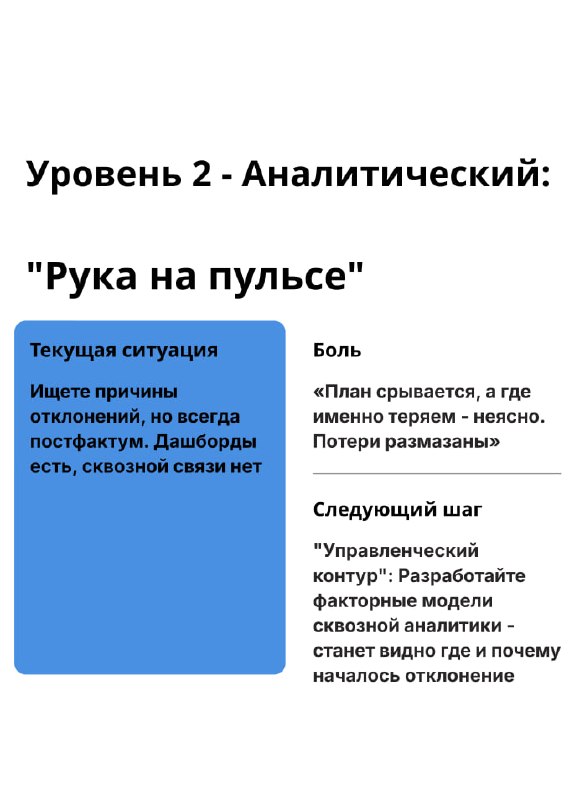
🔹 Уровень 2 - Аналитический (“Рука на пульсе”).
Решения: ищете причины отклонений, но всегда постфактум.
Цифры: дашборды есть, сквозной связи между функциями нет.
Симптом: «План срывается, а где именно теряем - неясно. Потери размазаны».
Следующий шаг: “Управленческий контур” - разработка факторных моделей сквозной аналитики - появится КОНТРОЛЬ - станет видно где и почему началось отклонение.

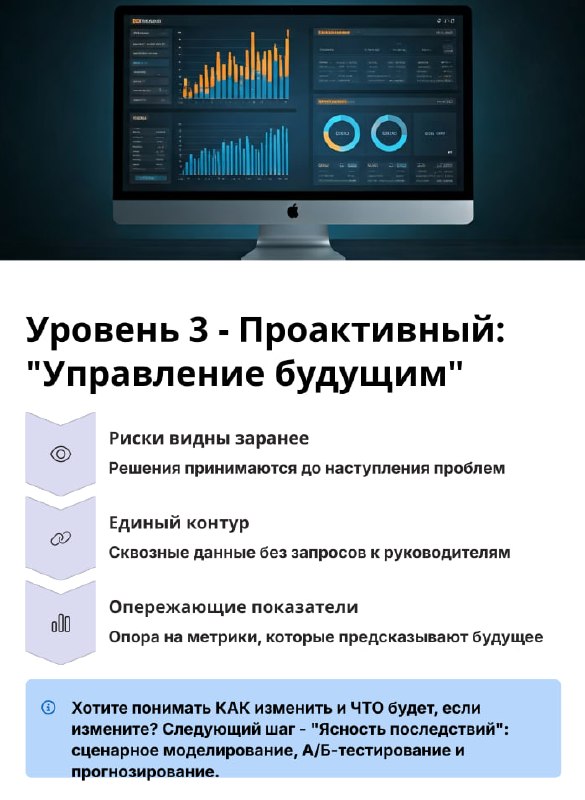
🔹 Уровень 3 - Проактивный (“Управление будущим”).
Решения: риски видны заранее. Решения принимаются до наступления проблем. Опора на опережающие показатели.
Цифры: единый сквозной контур. Руководители получают данные без запросов.
Симптом: «Вижу где теряю, но хочу понимать, КАК изменить и ЧТО будет, если изменю …».
Следующий шаг: “Ясность последствий” - сценарное моделирование, А/Б-тестирование и прогнозирование - появятся РЕШЕНИЯ - варианты что делать дальше и какие будут последствия.

🔹 Уровень 4 - Рекомендательный (“Спутниковый навигатор”).
Решения: моделируете сценарии. «Что если?..» и система показывает варианты.
Цифры: полная бизнес-модель, данные обновляются в реальном времени.
Симптомов нет. Задача - масштабироваться без потери управляемости.
Целевая модель.

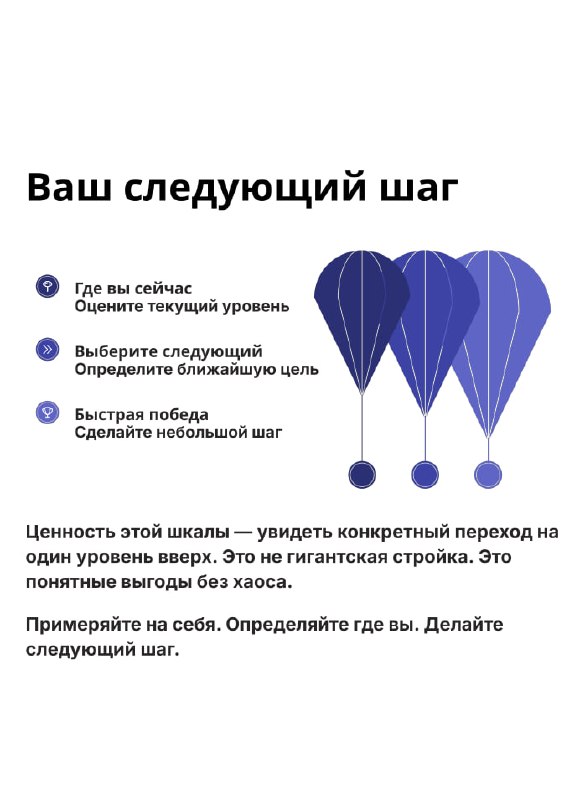
Ценность этой шкалы в том, чтобы увидеть ваш следующий шаг и понять, что это не гигантская стройка. Это конкретный переход на один уровень вверх. С понятными выгодами и без хаоса.

Примеряйте на себя, определяйте где вы сейчас и какой следующий шаг приведет вас к быстрой победе.

Начало | Предыдущий ⬆️ | MAX
  • 🔥 6
  • 👍 2
Post #81 82
Почему мы откладываем ясность в цифрах, даже когда знаем, где копать?

В прошлый раз разобрали, как сегментная отчетность проявляет скрытые потери. Вроде бы всё на поверхности - бери и считай. Но нет. Что-то внутри сопротивляется.

Вот что обычно происходит в голове собственника/директора в этот момент (узнаёте себя?):

• «Это не про меня. Я же уже внедрил дашборды / сменил финдира».
• «Непонятно, сколько именно я теряю. Может, проблема не стоит усилий».
• «Интересная теория, почитаю потом. Сейчас некогда».
• «А вдруг в моей отрасли это не сработает?»
• «Слишком долгий путь. Мне нужны быстрые победы, а не стройка на годы».

Пока работает защита мозга, которая бережёт вас от лишней нагрузки, управление «застревает в прошлом», а убыточные направления продолжают маскироваться под прибыльные.

Хорошая новость: чтобы сломать этот ступор, достаточно честно зафиксировать точку «А».

Знакомо? Ставьте 👍🏻 если хотите короткую самодиагностику уровня управленческой реальности, на которой находитесь и какой шаг станет для вас самым коротким к быстрой победе.

Начало | Предыдущий ⬆️ | MAX
  • 👍 5
  • ❤ 2
  • 🔥 1
Post #78 78
Где на самом деле тают ваши деньги: упражнение на 30 минут.

По результатам опроса главная боль большинства здесь - невозможно понять, какое направление реально зарабатывает, а какое тихо пожирает ресурсы.

Это прямое следствие проблемы «Бизнес растет, а управление застревает в прошлом».

Когда бизнес был однородным, общей отчетности хватало. Но как только появляются новые продукты, каналы продаж, форматы отгрузки - общий «котёл» начинает врать. Он скрывает неэффективность направлений. А оценка только по маржинальной прибыли уводит в ложную уверенность.

Как увидеть реальную картину?

В управленческом учете для этого существует сегментная отчетность с полным поглощением затрат (Absorption Costing). Не пугайтесь термина - суть простая, и упрощенную версию такого отчета вы можете собрать сами в Excel за полчаса.

Давайте на примере.

Шаг 1. Исходная картина.
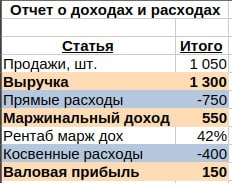
Берем свернутый отчет о доходах и расходах компании за период (карточка №1).
Маржинальная прибыль положительная, валовая тоже. Вроде всё неплохо. Жить можно.

Шаг 2. Делим на направления.
Разделили те же данные на два сегмента: «Масс-маркет» и «Спецзаказы» (карточка №2).
Маржинальный доход положительный по обоим направлениям, причем «Спецзаказы» выглядят даже выигрышнее. На первый взгляд всё ок.

Шаг 3. Распределяем косвенные расходы правильно.
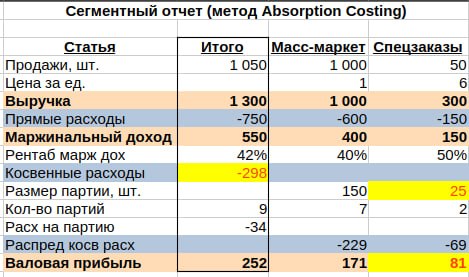
А теперь важный момент: добавляем косвенные расходы, но не равномерно, а через драйвер. В нашем примере драйвер - количество партий.

Почему это меняет картину?
«Спецзаказы» - это мелкие партии, но каждая требует упаковки и доставки. Накладные расходы на единицу такого заказа резко взлетают.

Результат: направление «Спецзаказы» уходит в убыток. А казалось таким прибыльным.

Что это дает для решений.
Сегментная отчетность с драйверами подсвечивает не только проблему, но и выход. В нашем примере расчет показывает: если поднять минимальный размер спецзаказа до 25 единиц в партии, то общие косвенные расходы снизятся, а направление станет рентабельным (карточка №3).

Не «давайте урежем всё подряд», а конкретное прицельное решение.

Попробуйте прикинуть свою сегментную отчетность по этому алгоритму: возьмите два-три направления и найдите драйвер, который реально раздувает косвенные расходы. Скорее всего, вы увидите картину, которая вас удивит.

Если захотите поделиться инсайтами (или наткнетесь на сложности) - пишите в комментариях, разберу наблюдения.

Начало | MAX
  • 🔥 5
  • 👍 2
  • ⚡ 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →