
🛢JPMorgan (Natasha Kaneva): последние 11% до нормализации нефтяного экспорта Ближнего Востока
После восстановления потоков по саудовскому East-West Pipeline экспорт нефти и нефтепродуктов с Ближнего Востока приблизился к довоенным уровням: за последние пять дней 10-дневная средняя держалась на 20,5 млн BPD, или 89% уровня 2025 г, то есть разрыв сократился до 11% (Figure 1).
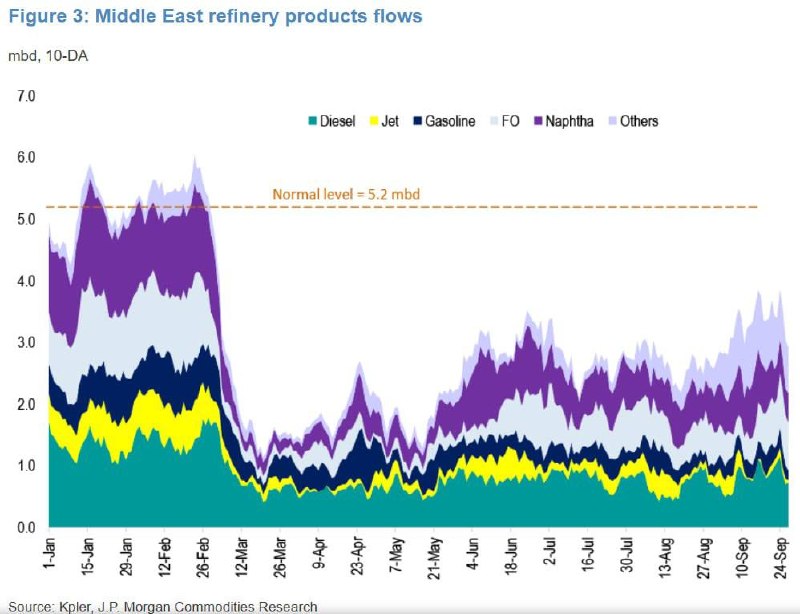
Восстановление остается неравномерным: экспорт нефти поднялся до 17,5 млн BPD, или 98% довоенного уровня (Figure 2), тогда как поставки нефтепродуктов составляют около 3 млн BPD, лишь 58% нормы (Figure 3). Рынок сырой нефти в значительной степени нормализовался, однако предложение нефтепродуктов остается ограниченным.
В сентябре Индия увеличила импорт с Ближнего Востока и из источников «неизвестного происхождения» до 2,8 млн BPD, на 1,2 млн BPD больше августа и выше уровня 2025 г. Потоки через Ормуз почти вернулись к максимумам конца июня около 13 млн BPD, главным образом за счет Саудовской Аравии, однако рост транзита отражает не улучшение безопасности, а способность отрасли работать при сохраняющемся риске.
Доступность танкеров пока не ограничивает поставки: ставки на VLCC через Ормуз достигли рекордных ~$1,27 млн в сутки, но высокая доходность привлекает тоннаж, а Saudi Bahri, ADNOC L&S, Kuwait KOTC и Oman Asyad располагают значительными собственными перевозочными мощностями. VLCC возрастом 5–10 лет оцениваются выше $150 млн против около $135 млн за новый танкер.
Модель shuttle распространяется и за пределы нефтяного рынка: большую часть контейнерного трафика через пролив обеспечивают фидерные суда, связанные с Abu Dhabi Ports, тогда как крупнейшие глобальные перевозчики в основном остаются в стороне.
При таком восстановлении физических потоков Brent около $104 за баррель выглядит слишком дорогим: fair value ближе к $90 за Brent и чуть ниже $80 за WTI.
Post #18084
4.32K


- ✍ 22
- 👀 16
- 👍 5
- 🌚 3
- 👨💻 3