TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
360
Photos
747
Videos
2
Links
1.3K

Showing posts older than #1310 · Back to latest

Older Posts 20 shown
Post #1309 54
Британия запускает «госдолг на новой тяге»: Казначейство выбрало HSBC Orion для пилотного цифрового гилта DIGIT. И это не про «модный блокчейн», а про попытку перепрошить сам механизм выпуска и расчётов по государственным облигациям.

12 февраля 2026 HM Treasury объявило, что платформой для пилота DIGIT станет HSBC Orion; параллельно привлечена юридическая команда Ashurst. Сам DIGIT описывается как новый «цифровой по рождению» долговой инструмент правительства, обращаемая ценная бумага, учёт которой ведётся в системе распределённого реестра.

Почему это важнее, чем кажется. Обычная облигация живёт в привычной инфраструктуре учёта и расчётов, где многое держится на правилах площадок, депозитариев и «юридическом моменте», когда сделка считается окончательно завершённой. В цифровом гилте нужно заново ответить на три неприятных вопроса — и именно их Британия хочет «обкатать» в песочнице:

1️⃣Когда расчёт считается необратимым.
Если запись в цифровом реестре — это новая «книга учёта», то регуляторы должны признать момент, когда перевод права собственности уже нельзя откатить без отдельного правового основания. Для этого пилот заводят в Digital Securities Sandbox Банка Англии и FCA: это режим, где можно безопасно тестировать новую рыночную инфраструктуру и правила её работы.

2️⃣«Поставка и оплата в одном движении».
Классическая боль рынков — когда актив перешёл, а деньги «едут отдельно», или наоборот. В пилоте DIGIT как раз и проверяется схема, при которой ценная бумага и деньги меняются местами синхронно, без «подвисания» между этапами. Это ключевой смысл всей затеи: меньше операционного риска, меньше лишних посреднических шагов, потенциально быстрее цикл сделки. (Технические варианты «денежной ноги» в песочнице могут различаться — именно поэтому это пилот, а не массовый выпуск.)

3️⃣Кто будет допущен и как подключат рынок.
По тендерной логике речь не про «открытый доступ всем», а про управляемую модель: обеспечить выпуск, размещение и расчёты внутри песочницы, обработку жизненных событий по бумаге (купоны и т.п.), плюс требования к совместимости и подключению к внешней инфраструктуре. Это означает, что главный экзамен — не красивый интерфейс, а стыковка с реальным рынком.

Итог новости: Британия не «играется в токены». Она проверяет, можно ли сделать государственный долг «цифровым по умолчанию» — так, чтобы право собственности, расчёт и юридическая определённость работали так же надёжно, как в старом мире, но быстрее и дешевле. Если этот пазл сложится, следующим шагом станет вопрос не «можно ли», а «почему мы до сих пор считаем по-старому».

#OglobCBDC_Tech
🙂 CBDC.NEWS
Post #1308 415
Правительство «заходит в цифровой рубль»: пилот перестаёт быть сугубо банковским

25 февраля 2026 года премьер-министр Михаил Мишустин, выступая в Госдуме с отчётом правительства, заявил, что
Правительство совместно с Банком России и Минфином “в ближайшее время” начнёт активное тестирование инфраструктуры цифрового рубля.

Ключевая оговорка в его формулировке — это «непростая история»: сначала нужно аккуратно “создать всю инфраструктуру”, затем внимательно посмотреть на реальные транзакции и только после этого определить объёмы и способы использования.

Почему это важный сигнал для рынка (и почему он сильнее многих «техновостей»).
1️⃣ это фактически означает переход от стадии «банковского пилота» к стадии межведомственного управления внедрением: когда тестирование и оценка эффектов становятся задачей не только оператора платформы, но и бюджетно-финансового блока государства.
2️⃣фокус на «посмотрим на транзакции — потом решим объёмы» — это язык макроосторожности: государство заранее фиксирует, что цифровой рубль будут масштабировать не “по плану-графику любой ценой”, а через контроль метрик (нагрузка, устойчивость, риски, качество операций).
3️⃣это институционально вшивает цифровой рубль в контур государственной цифровизации: когда обсуждаются не интерфейсы, а управляемость потоков и промышленная эксплуатация.

Что логично ожидать дальше (как гипотезы, вытекающие из заявленной логики).
С высокой вероятностью приоритет получат сценарии, где государству проще всего измерять эффект: бюджетные платежи, ведомственные расчёты, крупные цепочки подрядчиков, массовые перечисления (реестры), а затем — стандартизация приёма в рознице через единый платёжный контур.
Это именно вывод из управленческой постановки «оценить транзакции и масштабы», а не объявленные детали.

#OglobCBDC_UseCases
🙂 CBDC.NEWS
Post #1307 36
📅 #OglobCBDC_Daily
Запуск пилотного проекта распределения продовольственных субсидий на базе CBDC под программой PMGKAY в Пудучерри
Пилотный проект по распределению продовольственных субсидий с использованием цифровой валюты центрального банка (CBDC) стартует в индийском регионе Пудучерри в рамках программы PMGKAY. Эта инициатива демонстрирует использование CBDC как инфраструктуры для осуществления социально значимых платежей и улучшения адресности субсидий. Внедрение CBDC в систему распределения государственных субсидий может повысить прозрачность, ускорить транзакции и снизить операционные риски. Проект станет одним из важных кейсов практического применения розничных цифровых валют, влияя на будущую политику по распространению и интеграции CBDC в государственные социальные программы.

#RetailCBDC #IN
Post #1306 32
📅 #OglobCBDC_Daily
Кристин Лагард подтверждает неизменность курса: цифровой евро близок к реализации
Глава ЕЦБ выразила поддержку внедрению цифрового евро, подчеркнув неизменность стратегии и приближение к практическому запуску. Внедрение Digital Euro нацелено на расширение цифровой инфраструктуры платежей внутри еврозоны и усиление контроля над денежным обращением. Реализация проекта напрямую влияет на конкурентоспособность европейской финансовой системы в условиях цифровизации и изменяющегося глобального ландшафта платежей.

#DigitalEuro #ECB #EU
Post #1305 33
📅 #OglobCBDC_Daily
Предложенная цифровая валюта центрального банка Руанды переходит к этапу пилотного тестирования
Инициатива по запуску новой CBDC достигла стадии пилотного проекта. В процессе тестирования обсуждаются ключевые аспекты внедрения цифровой валюты, включая интеграцию с платежной инфраструктурой и обеспечение стабильности расчётного слоя. Ожидается, что пилот позволит оценить возможности CBDC, включая её роль в банковских операциях и денежных расчётах, а также механизмах контроля денежной политики.

#RetailCBDC #WholesaleCBDC #IMF
Post #1303 44
🇹🇭Таиланд не спешит с цифровым батом — зато запускает «умные» платежи для бизнеса

🧾 Мини-карточка ЦВЦБ (Таиланд)
ЦВЦБ: «цифровой бат» (инициатива Банка Таиланда, BOT) — сейчас это не массовый продукт, а набор испытаний и инфраструктурных проектов. Подробнее – ТУТ.
Розничная ЦВЦБ: испытания завершены; решения о немедленном выпуске для всей страны BOT не объявлял.
Оптовая ЦВЦБ: ставка на межбанковские и трансграничные расчёты через mBridge (ядро международной повестки BOT).
Стейблоины: прямые расчёты криптоактивами в стране долгое время ограничивались; регуляторы держат принцип «не заменять законные деньги», но при этом дают контролируемые песочницы под «бат-обеспеченные» решения. Подробнее – ТУТ.

🏦 Позиция BOT: что «включено», а что «на паузе»
✅ Включено
– Розничная ЦВЦБ как «испытание на реальных деньгах»: BOT опубликовал итоговый отчёт по программе Retail CBDC Pilot (тестировали жизненный цикл «выпуск-обращение-погашение», переводы между людьми и оплаты у торговцев в контролируемом контуре).
– «Программируемые платежи» в песочнице: BOT тестирует расчёты электронными единицами, которые исполняют условия автоматически; стоимость держится за счёт механизма обеспечения депозитом в батах (по сути, «бат-обеспеченные» платёжные единицы для специальных сценариев).
– Сценарии «для рынка»: в песочнице отдельно идут кейсы эскроу-платежей и расчётов по токенизированным активам; список участников и окна тестирования BOT публикует открыто.
⏸️ На паузе
– Массовый запуск розничной ЦВЦБ: логика BOT читается так — «проверили, поняли ограничения, дальше не спешим», вместо этого наращивают совместимость и прикладные сценарии через песочницы и оптовые контуры.

🌍 Международный контекст: почему Таиланд «в игре»
– Таиланд — соавтор линии Inthanon → Inthanon-LionRock → mBridge: это непрерывная дорожка от внутренних межбанковских экспериментов к общей трансграничной платформе.
– mBridge дошёл до стадии «минимально рабочей версии» в 2024 году; в основе — реальное уменьшение трения трансграничных платежей (скорость/стоимость/операционные риски).

🔎 Когда BOT может вернуться к активному обсуждению розничной ЦВЦБ
– Если появится требуемый массовый сценарий, где текущие рельсы не справляются (адресные выплаты, платежи в ЧС, офлайн-устойчивость), тогда розница снова станет приоритетом.
– Если «бат-обеспеченные» решения из песочницы покажут эффект и потребуют стандарта на уровне публичных денег — BOT может усилить роль ЦВЦБ как базового слоя.
– Если mBridge начнёт превращаться из «проекта» в регулярные коридоры для бизнеса, давление на внутреннюю совместимость и удобный розничный слой вырастет.
– Если туристические/внешние сценарии с цифровыми активами масштабируются: Таиланд уже тестирует модель, где туристы конвертируют цифровые активы в бат и платят торговцам в батах (то есть «цифра» допускается, но деньги в точке продажи остаются национальными).

#OglobCBDC_Focus
🙂 CBDC.NEWS
www.bot.or.th Central Bank Digital Currency
Post #1302 46
Почему АСЕАН может прийти к трансграничным ЦВЦБ раньше многих даже без публичного запуска ЦВЦБ

Самая интересная мысль в отчете МВФ по Таиланду и АСЕАН: регион движется к трансграничной интеграции не через громкий «единый запуск», а через тихую сборку базового слоя — национальные системы быстрых платежей, единые правила оплаты по QR-кодам и расчеты в локальных валютах. Формально это еще не ЦВЦБ для населения. По сути – уже подготовка архитектуры, к которой позже можно подключить и оптовые, и потенциально розничные ЦВЦБ (в чем разница – читаем ТУТ).

Что делает этот кейс особенно важным?
1️⃣Интеграцию продвигают не приложения, а центральные банки.
Именно регуляторы задают правила совместимости: развивают системы быстрых платежей, унифицируют QR-стандарты, снижают раздробленность рынка и зависимость от дорогих карточных сетей и цепочек банков-посредников. Частный сектор затем делает то, что умеет лучше всего: быстро масштабирует использование через удобные сервисы. Таиланд (PromptPay) и Индонезия (QRIS) – показательные примеры такой модели.

2️⃣Узкое место Азии — уже не только цена перевода, а скорость зачисления.
Издержки снижаются, доля Азии в мировых трансграничных платежах растет, но значительная часть переводов все еще проходит медленнее, чем в ряде других регионов. Причина прежняя: посредники и проверки соблюдения требований. Отсюда главный сдвиг в конкуренции: выигрывает не тот, кто просто «дешевле», а тот, кто «дешевле и почти в реальном времени».

3️⃣Двусторонние связки дали старт, но упираются в предел масштабирования.
АСЕАН уже построила рабочую сеть двусторонних решений: оплата по QR-кодам для туристов и переводы по номеру телефона/идентификатору. Но с каждым новым участником растут издержки на поддержку множества отдельных соединений и усложняется согласование требований к данным, идентификации, противодействию финансовым преступлениям и защите потребителей. Это классическая проблема: модель работает на раннем этапе, но теряет устойчивость при расширении.

4️⃣Поэтому следующий шаг — многосторонняя модель, а не новые «мосты».
Именно здесь важен Project Nexus: один общий узел подключения вместо множества парных связок. Принципиально важно другое: для такого перехода не нужен немедленный запуск ЦВЦБ. Сначала выстраиваются единые форматы сообщений, правила соблюдения требований и операционная совместимость. То есть создается базовый слой, поверх которого ЦВЦБ могут быть подключены позже.

5️⃣Главный сигнал для темы ЦВЦБ — АСЕАН уже строит два слоя одновременно.
С одной стороны, локально-валютные расчеты через QR и быстрые платежи. С другой – эксперименты с оптовыми ЦВЦБ для трансграничных расчетов (включая mBridge как доказательство технической реализуемости многосторонних расчетов и валютного обмена). При этом массового запуска ЦВЦБ в регионе пока нет, а наиболее продвинутыми названы Сингапур и Таиланд.

6️⃣Cпрос на новые платежные рельсы растет не только из-за удобства, но и из-за валютного риска.
По данным Таиланда, рост трансграничных QR-платежей статистически связан с колебаниями локальной валюты к доллару США, тогда как колебания к тайскому бату значимого эффекта не дают. Практический смысл: расчеты в локальных валютах снижают чувствительность к долларовой волатильности и дают более предсказуемую цену в момент оплаты. Это уже не только вопрос удобства, это вопрос управления риском.


Вывод, ради которого стоит открыть отчет: АСЕАН показывает, что путь к трансграничным ЦВЦБ может быть не «революцией», а последовательной инженерной сборкой. Сначала совместимость платежей, затем многосторонняя интеграция, и только потом – точечное подключение ЦВЦБ там, где общественный эффект максимален. Именно поэтому этот отчет стоит читать не как обзор платежей, а как карту будущей денежной инфраструктуры.

#OglobCBDC_Research
🙂 CBDC.NEWS
Post #1301 43
ЦВЦБ и финансовая доступность: кому помогает, а кому может навредить

Один из аргументов «за» ЦВЦБ — финансовая доступность:
✅ дешевле платежи
✅ проще вход в цифровую экономику
✅ меньше барьеров

Это действительно возможно, особенно если ЦВЦБ-кошелёк работает на базовых устройствах, а комиссии минимальны.

Но есть и обратная сторона — цифровое исключение:
⛔️ пожилые люди
⛔️ низкая цифровая грамотность
⛔️ отсутствие смартфонов
⛔️ проблемы с документами или идентификацией
⛔️ зависимость от инфраструктуры устройств и связи

Поэтому вопрос будущего не в том, «поможет ли ЦВЦБ», а какой дизайн гарантирует, что новые деньги не оставят часть общества за бортом.

🧩 #OglobCBDC_Simple
🙂 CBDC.NEWS
  • 👍 2
Post #1300 45
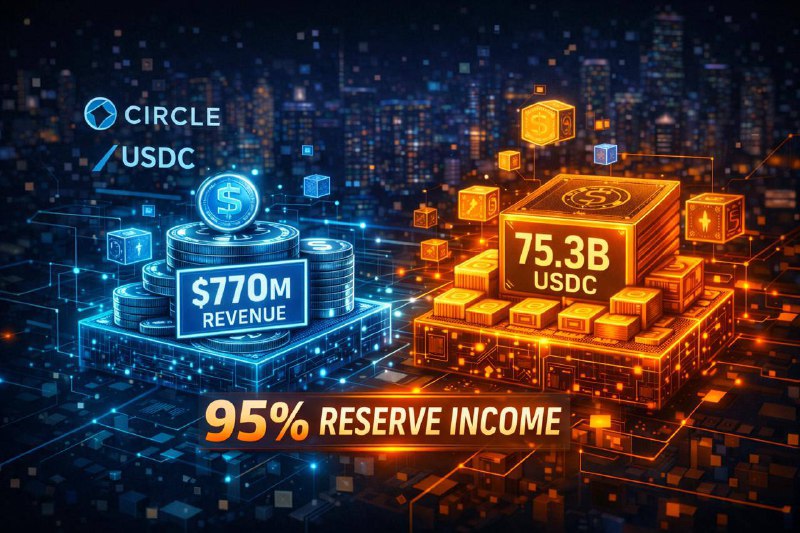
США: Circle показала, что «частный цифровой доллар» становится процентно-чувствительной индустрией, а не крипто-нишей

Circle в квартальной отчётности за IV кв. 2025 год зафиксировала резкий рост масштаба USDC и доходов. Совокупный показатель «выручка + доход от резервов» составил около $770 млн (+77% г/г), при этом доход от резервов достиг $733 млн. Объём USDC в обращении на конец 2025 года — $75,3 млрд (+72% г/г). Рынок отреагировал ростом котировок более чем на 20% в момент публикации.

Дадим комментарий, что значат эти цифры:
Структура доходов: из ~$770 млн за квартал около $733 млн (≈95%) — это процентный доход на резервах. «Комиссионная» часть — порядка $37 млн. Значит, экономика USDC в первую очередь зависит от ставок и качества/структуры резервного портфеля, а не от транзакционных тарифов.

Процентная чувствительность: при базе около $75,3 млрд годизация $733 млн/квартал даёт примерно $2,93 млрд в год, то есть порядка 3,9% годовых на резервной базе (грубо). При снижении ставок этот поток сжимается почти автоматически.

Масштаб: $75,3 млрд в обращении при росте +72% г/г означает, что год назад было примерно $43,8 млрд. База выросла на ~$31–32 млрд за год — USDC становится инфраструктурным «частным долларом», а не лишь биржевым инструментом; вслед за этим растут требования регуляторов к ликвидности и процедурам погашения.

Практический вывод для повестки ЦВЦБ прост: стейблкоины закрепляются как конкурент «денег общего назначения» в цифровой экономике. Экономическая модель эмитента теперь прозрачна: это управление резервами (наличные и казначейские бумаги США) и извлечение процентного дохода, то есть прямая зависимость от траектории ставок ФРС.

#OglobCBDC_Tech
🙂 CBDC.NEWS
  • 🔥 2
Post #1298 46
📉 «Стейблкоин, который роняет рынок облигаций»: МВФ разложил механику будущего стресса

МВФ выпустил рабочую статью “From Par to Pressure” (16 января 2026) — и там важная мысль без дипломатии:
если фиатный стейблкоин становится «системным», он способен передавать шок в финансовые рынки не через блокчейн, а через… свои резервы.


Как работает «цепная реакция» (очень простыми шагами).
1. Начинаются массовые погашения: держатели требуют выкуп 1:1.
2. Резервы сокращаются, и эмитенту приходится продавать активы резерва, чтобы выплатить фиат.
3. Продажи давят цены на рынке облигаций (fire sales) → растёт волатильность, падает стоимость портфеля.
4. Это ухудшает «устойчивость» эмитента → усиливает страх → запускает новую волну погашений. По сути, модель описывает петлю обратной связи «погашения → распродажи → падение цен → новые погашения».

🙋‍♀️ Почему это крупнее, чем кажется. Стейблкоин, который держит значимый портфель облигаций в резерве, становится частью инфраструктуры денежного рынка: при панике он может вынести ликвидность из облигаций быстрее, чем классические инвесторы успеют перестроиться. Это и есть «sovereign-stablecoin nexus», о котором напрямую пишет МВФ.

Что МВФ фактически предлагает как «антиаварию». Не лозунги, а настройки конструкции: буферы капитала и ликвидности, состав резервов, «шлюзы»/ограничители погашений и другие элементы пруденциального дизайна — и показывает, как эти «ручки» влияют на частоту набегов, глубину распродаж и волатильность рынка облигаций.

Вывод недели: история про стейблкоины окончательно переехала из раздела «финтех» в раздел «финансовая стабильность». Вопрос уже не «можно ли 1:1», а «что будет с рынком, когда все одновременно захотят эти 1:1 обратно».

#OglobCBDC_Research
🙂CBDC.NEWS
Post #1297 39
Индия переводит продовольственную субсидию на «программируемую» цифровую рупию

26 февраля 2026 года в союзной территории Пудучерри запускается пилот распределения субсидий по программе PMGKAY с использованием CBDC (e-rupee). Пресс-релиз читайте ТУТ

Суть механизма пилота следующая. Государство начисляет выбранным получателям продовольственную субсидию не как обычный банковский перевод, а как токены ЦВЦБ в их кошельки цифровой рупии. Эти токены можно погасить исключительно на покупку положенных по программе продовольственных зерновых в авторизованных торговых точках и магазинах справедливых цен (Fair Price Shops), то есть субсидия становится строго целевой по своей «встроенной» логике использования.

Институционально проект выстроен как связка «бюджетный контур → платёжный контур»: участвуют администрация Пудучерри, Резервный банк Индии, платформа Public Financial Management System (PFMS) и банк-партнёр Canara Bank. После отработки в Пудучерри заявлено поэтапное расширение на других получателей и территории.

С точки зрения политэкономии и будущего архитектуры государственных расходов, это важный прецедент. PMGKAY — крупная долгосрочная программа продовольственной поддержки (объявлялась как предоставление бесплатного зерна на пять лет с 1 января 2024 года), и перенос её логики в ЦВЦБ создаёт «эталонный» сценарий для масштабирования: адресность, прослеживаемость и снижение утечек достигаются не только контролем после факта, но и ограничением назначения средств на уровне платёжного инструмента.

Ключевой вопрос, который будет определять дальнейшее расширение, — практическая совместимость с инфраструктурой на последней миле: удобство кошельков для домохозяйств, готовность торговых точек, работа в зонах слабой связи, а также баланс между «программируемостью» и приемлемыми стандартами приватности и процедур обжалования. Именно эти параметры обычно решают, станет ли пилот «витриной технологии» или прототипом для индустриального внедрения.

#OglobCBDC_Daily
🙂 CBDC.NEWS
Government of India CBDC-Based Food Subsidy Distribution Pilot under PMGKAY to be Launched in Puducherry In a major step towards strengthening India’s digital public infrastructure and enhancing transparen
Post #1296 35
Цифровой евро выставил счёт банкам: €6 млрд за право остаться в платежах

ЕЦБ впервые публично озвучил «ценник» цифрового евро — и он сразу переводит дискуссию из идеологии в бухгалтерию. По оценке Пьеро Чиполлоне, внедрение цифрового евро обойдётся банкам ЕС в €4–6 млрд за четыре года (примерно 3% их годовых расходов на поддержку ИТ), а самому ЕЦБ — около €1,3 млрд стартовых затрат плюс порядка €300 млн в год операционных.

Почему это важно регуляторно. Архитектура задумана так, чтобы банки не «вытеснили» сами себя: именно банки будут выдавать пользователям приложение/кошелёк и зарабатывать на комиссиях с торговцев, при этом ЕЦБ не планирует брать «scheme fees», как международные карточные сети. Одновременно для бизнеса обещан потолок комиссий ниже Visa/Mastercard, то есть регулятор фактически вмешивается в экономику платежей — не лозунгами, а тарифной рамкой.

Практический сигнал барометра: проект цифрового евро становится «большой инфраструктурой» с понятной сметой и неизбежной борьбой за распределение выгод.
На следующем круге дебатов будут решать не «нужна ли ЦВЦБ», а три приземлённых вопроса:
— кто реально понесёт издержки,
— как будет устроена компенсационная модель для банков,
— где пройдёт граница тарифного давления на бизнес.

И всё это упирается в законодательство: ЕЦБ прямо говорит о срочности принятия регламента, потому что без него стандарты и пилот не масштабируются.

#OglobCBDC_Reg
🙂CBDC.NEWS
Post #1295 35
📅 #OglobCBDC_Daily
Цифровой дирхам ОАЭ скоро появится – наличные могут стать устаревшими быстрее, чем ожидается
Внедрение цифрового дирхама в ОАЭ готовит почву для замены наличных расчетов на CBDC. Приоритет развития цифровой валюты центрального банка связан с совершенствованием инфраструктуры платежей и укреплением контроля над денежным обращением. Ожидается, что цифровая валюта станет базовым средством расчетов, что повлияет на ликвидность, безопасность платежной среды и на конкуренцию с частными цифровыми активами.

#DigitalDirham #AE #CBDC
Post #1294 30
📅 #OglobCBDC_Daily
Амит Шах запускает систему общественного распределения на основе CBDC в Гуджарате
В индийском штате Гуджарат стартует проект общественного распределения товаров с применением CBDC, что демонстрирует интеграцию цифровой валюты центрального банка в социальные программы. Применение CBDC в таких системах усиливает прозрачность, контроль расходования средств и упрощает расчеты на уровне государственных и социальных сервисов, одновременно расширяя функционал цифрового рубля и стимулируя его адаптацию в розничных сценариях.

#RetailCBDC #IN #CBDC
Post #1293 27
📅 #OglobCBDC_Daily
Цифровое евро сначала офлайн, возможен переход к онлайн-режиму – компромисс в Европарламенте
Решена концепция работы цифрового евро с приоритетом офлайн-функционала, что обеспечит доступность платежей без подключения к интернету. Дальнейшее возможное внедрение онлайн-режима расширит гибкость использования CBDC. Такая архитектура усиливает безопасность и устойчивость платежной системы, одновременно сохраняя контроль и обеспечение целостности расчетного слоя цифровой валюты европейского центрального банка.

#DigitalEuro #EU #ECB
Post #1292 37
📅 #OglobCBDC_Daily
Южная Корея возобновляет программу CBDC при поддержке сети магазинов Daiso
Южная Корея активирует новый этап реализации CBDC благодаря вовлечению крупного ритейлера Daiso. Интеграция с коммерческим сектором указывает на практическую направленность проекта по цифровой валюте центрального банка для расширения инфраструктуры платежей. Поддержка со стороны ритейла подразумевает развитие удобных сценариев использования CBDC в повседневных расчетах населения, что способствует ускорению внедрения и повышению масштабируемости цифрового платежного слоя.

#RetailCBDC #CBDC #KR
Post #1291 31
📅 #OglobCBDC_Daily
Россия продвигает цифровой рубль для торговли в БРИКС на фоне усилий по дедолларизации и переговоров о связке CBDC
Россия усиливает использование цифрового рубля в торговле между странами БРИКС, что является частью политики дедолларизации и обсуждений возможной интеграции цифровых валют центральных банков (CBDC) внутри группы. Такая инициатива указывает на растущую роль цифрового рубля как платежного средства на международном уровне в рамках мульти-CBDC взаимодействия и укрепляет позиции России в глобальной финансовой архитектуре, ориентированной на новые формы расчетов вне традиционного долларового доминирования.

#DigitalRuble #BRICS #CBDC
Post #1290 34
«Ваши 100 евро могут превратиться в 10 разных “евро”»: Кембридж описал главный риск токенизированных денег

Новый доклад Кембриджского центра альтернативных финансов (февраль 2026) неожиданно жёстко формулирует проблему «денег на блокчейне»:
Ключевой угрозой становится не волатильность и не «крипто», а фрагментация. Если токенизированные деньги разъедутся по несовместимым платформам и правилам, рынок получит не единые деньги, а набор «брендированных» токенов, которые могут стоить по-разному и приниматься не везде.


Авторы приводят характерную мысль из интервью: можно дойти до ситуации, когда «100 долларов» окажутся «собраны» из множества токенов с разной ценностью — и это плохой пользовательский опыт и плохая финансовая инфраструктура.

Доклад важен тем, что он про «следующий слой» после стейблкоинов: токенизированные деньги здесь понимаются широко — от стабильных монет до токенизированных депозитов и токенизированных фондов денежного рынка; границы между ними уже «размываются», а инструменты начинают встраиваться в традиционную финансовую систему.

🧲Самое полезное — цифры приоритетов. По опросу/интервью с участниками рынка, стратегическая значимость токенизированных денег уже высокая: банки оценивают приоритет в среднем на 8,1 из 10, инфраструктурные провайдеры — 8,5, финтех-игроки — 9,7. При этом готовность к промышленному масштабу у банков сильно неоднородна: от «3 из 10» (ранняя разведка) до «10 из 10» (уже в эксплуатации), что отражает разницу регуляторных режимов, аппетита к риску и спроса клиентов.

🔭В части «где деньги реально начинают работать» вывод доклада тоже приземлённый: внедрение обычно идёт ступенями. Сначала самые простые и экономически очевидные сценарии — особенно трансграничные платежи и расчёты в реальном времени; затем управление ликвидностью и казначейские операции; потом более сложные конструкции. Это важно, потому что рынок больше не спорит «будет/не будет», а переходит к вопросу «через какие рельсы» и «кто контролирует правила подключения».

🗺Главная «красная лампа» доклада — совместимость. Участники интервью оценивают её важность в среднем на 8,9 из 10: без стыковки платформ токенизированные деньги не соберут сетевой эффект и останутся набором островов. Причём доклад подчёркивает: совместимость — это не «всем один и тот же технологический стек», а совпадение результата (возможность передавать и принимать токенизированную стоимость между системами и юрисдикциями без ручных костылей).

Регуляторный поворот, который стоит зафиксировать: внимание надзора смещается от вопроса «как выпускать стейблкоины» к вопросу «как и где их можно использовать» — в платежах, на рынках капитала, как расчётный актив, и что это делает с финансовой стабильностью и денежно-кредитной политикой. В докладе прямо отмечается, что при росте роли стабильных монет в оптовых расчётах у центральных банков усиливаются опасения за устойчивость и структуру рынков (вплоть до влияния на рынок госдолга и краткосрочную ликвидность).

Если свести доклад в одну формулу для пересылки коллегам: токенизированные деньги уже стали стратегическим направлением (особенно для инфраструктуры и финтеха), но масштабирование упирается в три «нефинтех» препятствия:
— совместимость,
— конфиденциальность/данные,
— комплаенс (AML/CFT) в многоюрисдикционной среде.

#OglobCBDC_Research
🙂CBDC.NEWS
Post #1289 32
📅 #OglobCBDC_Daily
Глава Резервного банка Индии: e-Рупия пока не заменяет наличные
e-Рупия рассматривается как дополнение к наличным платежам, а не их замена. Глава Резервного банка Индии подчеркнул, что цифровая валюта центрального банка пока не планируется как средство, полностью заменяющее денежные купюры. Такой подход влияет на стратегию выдачи, использование и интеграцию цифровой валюты в существующую платёжную инфраструктуру, сохраняя наличные как важный элемент денежного обращения.

#RetailCBDC #RBI #IN
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →