TGViewer
Channel Public Channel
ProБанки

ProБанки

@breakingbtc

Новости банковской сферы, экономики и финансов, кредиты, займы, . Курсы валют: банки, Мосбиржа, Форекс, ЦБ РФ.
Subscribers
12.1K
Photos
3.2K
Videos
22
Links
2.8K

Showing posts older than #43808 · Back to latest

Older Posts 20 shown
Post #43807 21
❌💵 Каждый восьмой россиянин готов отказаться от наличных из-за мошенников.

👉 12% опрошенных готовы практически полностью отказаться от снятия наличных из-за рисков мошенничества, 21% — будут пользоваться реже, 37% — не изменят привычек, но станут внимательнее к выбору банкомата.

👉 Самой уязвимой операцией считают внесение наличных (34%), затем — снятие крупной суммы (29%). 39% доверяют банкоматам внутри отделений, 26% — в ТЦ. 52% прекратили бы операцию при подозрительном сообщении или поведении устройства.

👉 36% считают наличные менее безопасным способом хранения, чем деньги на счете, 29% — считают небольшую сумму наличных необходимым резервом.

В МВД рекомендовали проверять банкоматы перед операцией и отдавать предпочтение устройствам внутри отделений. Среди признаков подозрительной операции — непривычное время, необычная сумма и местоположение, — данные опроса «Выберу.ру».


Главные правила: выбирать банкоматы в отделениях или ТЦ, избегать безлюдных мест и прекращать операцию при любых подозрениях.

🎥 ProБанки
  • 🔥 1
  • 🤔 1
Post #43806 22
❗️💳 Один код на кассе вместо нескольких: кешбэк сохраняется, оплата быстрее.

• С 1 сентября на кассах появляется единый QR-код — вместо нескольких кодов от разных банков. Кешбэк и бонусы сохраняются.

• Переход поэтапный: с 1 сентября 2026 года — для системно значимых банков и их клиентов с выручкой >120 млн руб.; с 1 сентября 2027 года — для банков с универсальной лицензией (выручка >30 млн руб.); с 1 сентября 2028 года — для всех банков и продавцов с выручкой >20 млн руб.

• Цель — упростить оплату и повысить конкуренцию на платежном рынке.

Сейчас на одной кассе «висят» QR-коды от нескольких банков — человек ищет свой. С сентября путаницы не будет, — Александр Демин, председатель комитета Госдумы по МСП.


Универсальный QR-код — шаг к стандартизации безналичных платежей. Для покупателей — удобство и сохранение кешбэка. Для бизнеса — поэтапное подключение в зависимости от выручки.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43805 29
🏆 Рейтинг private-банков Forbes: лидеры — Альфа, ВТБ и Сбер.

🔹 В «платиновую» категорию рейтинга Forbes вошли Альфа-банк, ВТБ и Сбер. В «золотую» — ПСБ, РСХБ, Совкомбанк и Т-Банк. Всего в рейтинге — 18 банков.

🔹 Объем активов private-клиентов в банках-участниках за год вырос на 15% до 21,9 трлн рублей. Порог входа в сегмент — от 10 до 100 млн рублей в зависимости от банка.

🔹 Рейтинг основан на объеме активов, числе клиентов с активами от 100 млн и 500 млн руб., ставках по депозитам, рейтингах агентств и оценке Frank RG.

Объем активов, которые состоятельные клиенты держат в private-банках, за год вырос примерно на 15% — сейчас это около 21,9 трлн рублей, — Forbes.


Рынок private banking растет: состоятельные клиенты наращивают активы в банках, конкурирующих за их капитал. Условия входа, набор продуктов и уровень сервиса заметно различаются.

🎥 ProБанки
  • 👍 1
  • 🔥 1
Post #43804 27
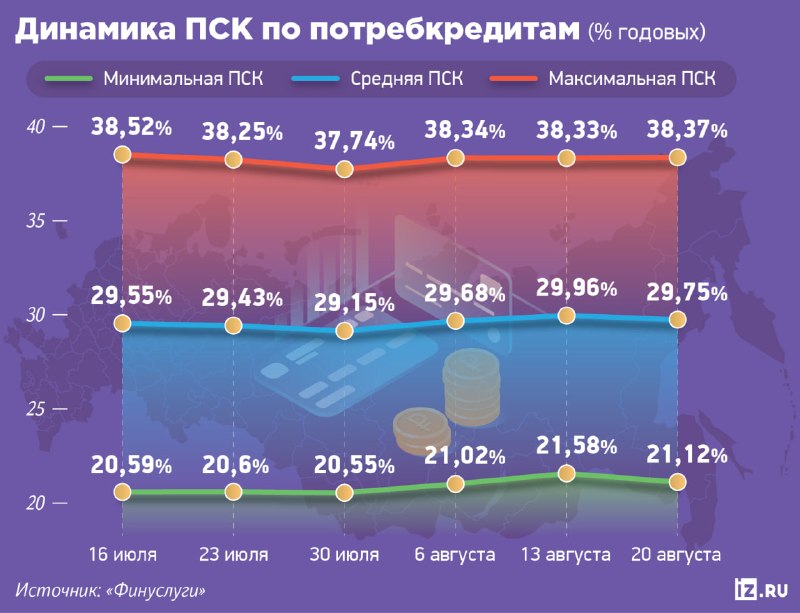
❗️📈 Полная стоимость потребкредитов продолжает расти: банки поднимают ставки из-за дефицита ликвидности.

👉 Средняя полная стоимость потребкредитов в августе приблизилась к 30% годовых, минимальная ПСК выросла на 0,5 п.п. до 21,1%. Рост ПСК не всегда означает рост процентной ставки — могут дорожать страховки и комиссии.

👉 Причины: банки пересмотрели политику из-за инфляционных рисков и изменения ожиданий по ключевой ставке. На этом фоне доходность трехмесячных вкладов выросла до 13,8% (+0,6 п.п.).

👉 В банковском секторе структурный дефицит ликвидности (~2,5 трлн руб.) из-за оттока средств в наличные. До устойчивого замедления инфляции ставки по кредитам останутся на текущем уровне или умеренно вырастут.

Банки пересмотрели политику из-за роста инфляционных рисков и изменения ожиданий по траектории ключевой ставки. Пространство для смягчения политики ЦБ сократилось, — Дмитрий Грицкевич, управляющий по анализу банковского и финансового рынков ПСБ.


Рынок закладывает паузу в снижении ключевой ставки — банки поднимают ставки по вкладам и кредитам. Заметное удешевление кредитов возможно только при устойчивом замедлении инфляции, чего в этом году не ожидается.

🎥 ProБанки
  • 🤯 1
  • 😨 1
Post #43803 30
❗️🏠 Минстрой предложил оформлять квартиру в собственность до полной выплаты рассрочки.

🔹 Минстрой подготовил поправки: квартиру можно будет оформить в собственность до полной выплаты рассрочки — остаток долга обеспечивается залогом в пользу застройщика. Предельный срок — 3 года с момента ввода дома.

🔹 Сведения о рассрочке будут передавать в БКИ — задолженность будет влиять на долговую нагрузку. При неоднократных просрочках застройщик сможет потребовать досрочную выплату, а договором могут быть установлены проценты за задержку (до 20% годовых).

🔹 Без согласия проектного банка девелопер не сможет продать в рассрочку более 25% площади после сдачи дома. Нормы вступят в силу с 1 сентября 2027 года и затронут только новые договоры.

Инициатива упрощает доступ к собственности для покупателей в рассрочку, но создает новые риски: залог квартиры до полной оплаты и влияние на кредитную историю, — Александр Аксененко, зампред комитета Госдумы по строительству и ЖКХ.


Покупателям стоит внимательно оценивать платежную дисциплину и условия договора.

🎥 ProБанки
  • ✍ 1
  • 👍 1
  • 🤨 1
Post #43802 22
❗️ Налоговый вычет на долгосрочные сбережения: что нужно знать?

👉 С 1 сентября вступают в силу изменения по налоговому стимулированию долгосрочных сбережений.

👉 Вычет распространяется на взносы по долгосрочным договорам страхования жизни, заключенным с 1 января 2025 года.

👉 Вычет на взносы в рамках договоров долгосрочных сбережений увеличен с 400 тыс. до 500 тыс. рублей на каждого родителя — при взносах в пользу детей (до 18 лет или 24 лет при очном обучении).

Налоговый вычет на долгосрочные сбережения будет распространяться на уплаченные страховые взносы по долгосрочным договорам страхования жизни в пределах 30 млн рублей по каждому договору, — из текста федерального закона.


Новые вычеты — инструмент стимулирования долгосрочных сбережений. Родители смогут получить повышенный вычет за вложения в пользу детей. Важно: договоры должны быть заключены с 1 января 2025 года.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43801 24
🤔📊 Розничное кредитование не оживает, несмотря на снижение ключевой ставки.

• В 2026 году выдачи кредитов стабилизировались на низком уровне, далеком от первой половины 2024 года. Значимых признаков оживления розничного кредитования нет.

• Снижения ставок недостаточно для возвращения заемщиков высокого качества — они предпочитают сберегательную модель поведения.

• В необеспеченном кредитовании ставки остаются на высоком, местами «запретительном» уровне.

Нынешнего сокращения кредитных ставок недостаточно для возвращения на рынок заемщиков высокого кредитного качества, которые предпочитают сберегательную, а не кредитную модель поведения, — Алексей Волков, директор по маркетингу НБКИ.


Ставки остаются высокими для качественных заемщиков — они не готовы брать кредиты, предпочитая сберегать. Рынок находится в равновесии без драйверов для роста.

🎥 ProБанки
  • 🤔 1
  • 🤨 1
Post #43800 24
📉💵 Портфель микрозаймов сократился впервые за шесть лет: биометрия и новые лимиты меняют рынок.

🔸 Портфель микрозаймов сократился на 0,7% до 542,2 млрд руб., число договоров — на 1,5% до 26,3 млн. Это первое квартальное падение за шесть лет. Онлайн-портфель вырос лишь на 0,8% — антирекорд.

🔸 Причины: обязательная биометрия для онлайн-займов (крупные МФО сменили статус на МКК), снижение допустимой переплаты со 130% до 100%, ужесточение оценки доходов заемщиков (только официальные данные или среднедушевые по Росстату).

🔸 С 1 марта 2027 года — биометрия для всех МФО, с 1 апреля 2027-го — правило «один заем в одни руки». Это может сократить выдачи на треть в следующем году.

Регуляторные изменения и снижение аппетита к риску заставляют МФО фокусироваться на качестве портфеля. Основной негативный эффект будет заметен во втором полугодии 2027 года, — эксперты СРО «МиР».


Компании переходят на среднесрочные займы и кредитные линии, ужесточают скоринг. В 2027 году выдачи могут сократиться на треть — доступ к микрозаймам для рискованных клиентов станет еще жестче.

🎥 ProБанки
  • 🔥 1
  • 🤷 1
Post #43799 24
❗️ Бизнес жалуется на ошибочные блокировки счетов из-за сбоев в автоматизации ФНС: что делать?

👉 Бизнес стал чаще жаловаться на ошибочные блокировки счетов — по оценкам юристов, рост на 10-15% в 2026 году. Причины: автоматизация контроля ФНС, несинхронное обновление баз, неверное определение обязанности сдавать отчетность.

👉 Особенно страдают пользователи АУСН и УСН — им блокируют счета за неуплату НДС, который они не должны платить, или за отсутствие деклараций, которые не обязаны сдавать. Разблокировка даже при признании ошибки может занять неделю и более.

👉 Что делать: выяснить номер и основание решения, подать обращение через личный кабинет с документами, использовать сервис ФНС «Оперативная помощь» (ответ — 24 часа). При неправомерной блокировке — компенсация процентами на заблокированную сумму.

Если инспекция признает ошибку, разблокировка может занять несколько дней, а то и недель. Для малого бизнеса даже несколько дней без доступа к счету — серьезная проблема, — эксперты, опрошенные «Известиями».


Бизнесу важно оперативно фиксировать даты блокировки, подавать документы и контролировать передачу решения в банк. При задержках — требовать компенсацию и подавать жалобу в вышестоящий орган.

🎥 ProБанки
  • 🤬 1
  • 👨‍💻 1
Post #43798 28
📊 Рынок перестраивается: ипотека уступает место необеспеченным кредитам на фоне высоких ставок и ужесточения условий.

🔹 В июле выдано 4,06 млн розничных кредитов (+27% год к году, +1% к июню). Объем сократился на 11% до 1,19 трлн рублей — из-за снижения ипотечных выдач.

🔹 Структура изменилась: кредиты наличными вышли на первое место (41% против 35,3% в июне), ипотека упала до 30% (с 38,1%), автокредиты и кредитные карты — по 13,8%.

🔹 За 7 месяцев 2026 года — 25,74 млн кредитов на 7,62 трлн рублей (+29% по количеству, +41% по объему год к году). За два года рынок сократился на 39% по числу выдач и на 29% по объему.

В структуре розничного кредитования на первое место вышли кредиты наличными — их доля выросла до 41%. Ипотека сократилась до 30%, — данные ОКБ.


Пока это не сигнал к росту — годовая динамика положительная, но рынок остается ниже уровней 2024 года.

🎥 ProБанки
  • 🤷‍♂ 1
  • 👍 1
  • 🗿 1
Post #43797 30
🚨 Защита банковских онлайн-сервисов: насколько хорошо защищены клиенты от мошенничества?

👉 Уровень защищенности дистанционных сервисов банков от мошенников близок к 100%: интернет-банк физлиц — 100%, юрлиц — 80%. В отделениях — не более 40%, в кредитных продуктах — 30%, в управлении инвестициями — 15%.

👉 Причина разрыва — технологическая однородность онлайн-каналов, позволяющая выстроить централизованный сбор данных и автоматизированный скоринг. В офисах главная точка входа — операционист, что усложняет контроль.

👉 Только 13% банков используют машинное обучение как базовый механизм выявления мошенничества, и все они не удовлетворены результатами — не хватает качественных данных и гибких инструментов аналитики.

Банки хорошо защищены от мошенничества в цифровых каналах, но слабо контролируют операции в отделениях. Основные риски — человеческий фактор и недостаток аналитических инструментов, — исследование «Инфосистемы Джет».


Машинное обучение пока не стало эффективным решением из-за нехватки качественных данных.

🎥 ProБанки
  • 👨‍💻 1
  • 😎 1
Post #43796 30
❗️ Как исправить кредитную историю: быстрого способа удалить просрочки нет.

• Улучшение кредитной истории занимает 1,5-2 года своевременных платежей. Достоверные сведения о просрочках удалить невозможно.

• Начните с проверки отчета: через «Госуслуги» узнайте, в каких БКИ хранится история, и запросите ее (бесплатно — дважды в год). Ошибочные записи можно оспорить.

• Для улучшения: своевременно погашайте долги, снижайте нагрузку и не подавайте много заявок одновременно. Небольшой кредит с аккуратными платежами создаст положительные записи.

Быстрых решений нет — нужно проверить историю, устранить ошибки и строго соблюдать платежную дисциплину, — Ольга Вяльшина, руководитель Центра финансовой экспертизы Роскачества.


Исправление кредитной истории — процесс долгий, но реальный. Главное — регулярно проверять отчеты, исправлять ошибки и платить без просрочек. Никаких «быстрых чисток» не существует.

🎥 ProБанки
  • 🔥 1
  • 🤯 1
Post #43795 23
📈💵 Стоимость коротких микрозаймов резко выросла: как рынок уходит от коротких займов?

🔹 Полная стоимость займов до 60 дней выросла до 247% годовых (+27 п.п. за год), несмотря на снижение ключевой ставки.

🔹 Причина: рост просрочки более 90 дней превысил треть портфеля (максимум с 2023 года). Риски закладываются в стоимость. Регуляторные ограничения также сдерживают рынок.

🔹 С 1 октября 2026 года — ограничение на количество дорогих займов (ПСК выше 200%): не более двух на одного заемщика. Это должно снизить риски долговой ямы, но пока адаптация рынка идет через рост ставок для рискованных клиентов.

В портфелях МФО больше проблемных долгов, чем у банков. Рост просрочки заставляет увеличивать стоимость, а дорогие кредиты повышают нагрузку на клиентов, — эксперты.


Заемщики с высоким риском платят больше, а доступ к легальным займам для части населения может закрыться.

🎥 ProБанки
  • 🤨 1
  • 😨 1
Post #43794 36
📊 Неделя отчетов и геополитики: на что смотреть инвесторам?

👉 Ключевые отчеты: во вторник — МТС, МТС Банк, «Озон Фармацевтика»; в среду — Henderson и ГК «Астра»; в четверг — «Софтлайн»; в пятницу — «РусГидро», «Мать и дитя», ЭсЭфАй. Также дивидендные решения советов директоров «Займера», «Новатэка» и «Норникеля».

👉 Индекс Мосбиржи — 2090-2190 пунктов. Поддержка — нефть Brent выше $95 и ослабление рубля, что благоприятно для сырьевых бумаг. Индекс RGBI — вблизи нижней границы 114-115 пунктов.

👉 Рубль прервал трехнедельное ослабление. Прогноз: доллар — 82-85 руб., евро — 95-98, юань — 12,2-12,6.

Рынок застрял в узком диапазоне. Главный вопрос — хватит ли драйверов для выхода за эти границы, — аналитики УК «Первая».


Геополитика и нефть остаются ключевыми внешними факторами.


🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43793 41
🤔📊 Кредиты дешевеют, но медленнее вкладов: почему?

🔹 К концу 2026 года ставки: потребкредиты — 27-30%, автокредиты — 17-19%, ипотека — 15,5-17%, кредитные карты — 32-40%. Снижение на 2-5 п.п. от текущих уровней.

🔹 Банки быстро переоценивают депозиты, но не обязаны отдавать экономию заемщикам. Необеспеченные кредиты и карты снижаются медленнее из-за высокого риска невозврата; ипотека и автокредиты реагируют быстрее — есть залог.

🔹 На примере кредита 1 млн руб. на три года: снижение с 30% до 28% экономит 39 тыс. руб., до 25% — 97 тыс. руб. На пятилетнем сроке переплата при 30% достигает 941 тыс. руб. (фактически возврат почти двух миллионов).

В кредитную ставку входят стоимость фондирования, кредитный риск, резервы, капитал, операционные расходы и маржа. Поэтому кредитные ставки снижаются с лагом и не один к одному с ключевой, — Юлия Кузнецова, экономист, инвестсоветник из реестра ЦБ.


Заемщикам с хорошей кредитной историей и залоговыми кредитами стоит ждать более быстрой реакции, чем обладателям кредитных карт и потребкредитов.

🎥 ProБанки
  • 🤷‍♀ 1
  • 🤔 1
Post #43792 33
🚗🤑 Ставки по автокредитам на новые машины впервые с ноября пошли вверх: в чем причины?

👉 Средневзвешенная ставка по автокредитам на новые авто в июле выросла на 0,86 п.п. до 12% — впервые с ноября 2025 года. ПСК снизилась на 0,31 п.п. до 14,52% — минимум с января.

👉 Причины роста ставок: сворачивание субсидий автопроизводителей (во II половине июля ставки выросли у 10 брендов) и высокая стоимость фондирования банков. При этом банки стали меньше включать в договоры платные услуги — это снизило ПСК.

👉 Тренд на рост ставок сохранится: автобренды сокращают субсидии из-за отсутствия переизбытка складов, а первоначальный взнос в августе снизился с 45,3% до 44,6%.

Изменение условий субсидированных программ — один из ключевых факторов динамики ставок. Автобренды сокращают субсидии, так как переизбытка складов нет — по моделям с дефицитом размер субсидий будет уменьшаться, — Андрей Залиш, начальник управления развития продаж автокредитования ОТП-банка.


Для покупателей это означает, что выгодные ставки от производителей могут уходить, а банки будут компенсировать рост фондирования за счет базовой ставки.

🎥 ProБанки
  • 🤯 1
  • 😨 1
Post #43791 25
🪙💻 Банки тратят на кибербезопасность десятки миллиардов рублей.

• Расходы банков на ИБ в 2026 году могут достичь 43-45 млрд рублей (+10-15% к прошлому году). В 2024 году рост составлял 27%, в 2025-м замедлился до 5-10%.

• Средние банки увеличат расходы на 25-35% (до 7,5-8 млрд руб.) — у них высокий уровень цифровизации, но зрелость защиты ниже крупных. Крупнейшие — рост 10-12% (до 28-29 млрд руб.) — у них зрелый контур, бюджет растет с усложнением ИТ-ландшафта.

• Приоритеты смещаются: вместо выполнения регуляторных требований — интеграция уже приобретенных решений, повышение эффективности, безопасность приложений, данных и защита новых цифровых технологий.

Значительную часть расходов на ИБ нельзя перенести на следующий год. Нужно постоянно поддерживать средства защиты, мониторить инфраструктуру, реагировать на инциденты, защищать дистанционные сервисы, — Елена Рухлова, ведущий аналитик «Информзащиты».


Банки вынуждены наращивать ИБ-бюджеты из-за роста кибератак, усложнения ИТ-ландшафта и цифровизации услуг. Средние банки догоняют лидеров, но делают это вынужденно — регуляторные требования никто не отменял.

🎥 ProБанки
  • 😱 1
  • 🤨 1
  • 🗿 1
Post #43790 22
💳📉 Рынок кредитных карт стагнирует: выдачи почти не растут с начала года.

🔸 В июле выдано 1,27 млн кредитных карт — почти на 2% меньше июня, на 8% меньше марта. С начала года общий лимит — 1,03 трлн рублей (+2% к прошлому году). За два года рынок сократился на 36% по количеству и на 38% по объему.

🔸 Причины: жесткие макропруденциальные лимиты ЦБ, медленный рост доходов населения и насыщение рынка (кредитками пользуются около 30 млн человек). Новые выдачи замещают закрывающиеся карты, а не формируют новый спрос.

🔸 Ключевой параметр при выборе карты меняется: доля клиентов, ориентирующихся на ставку, упала с 65-66% до 39%. На первое место вышла стоимость годового обслуживания (61% против 33% кварталом ранее) и кэшбэк (39% против 29%).

Текущие показатели выдач почти вдвое ниже, чем в июле 2024 года. Дальнейшее снижение ставок уже не приводит к сопоставимому росту спроса: цена кредита перестает быть главным фактором, — Алексей Волков, директор по маркетингу НБКИ.


Основная конкуренция смещается в сторону условий обслуживания и кэшбэка.


🎥 ProБанки
  • 🤷‍♀ 1
  • 😨 1
Post #43789 31
📊📈 Ставки по коротким вкладам растут, длинные ОФЗ — выше 16%: почему рынок дает противоречивые сигналы?

👉 Максимальная ставка топ-10 банков выросла до 12,885% (с 12,756% в июне) — четыре декады подряд на фоне снижения ключевой ставки. Короткие вклады (3-6 мес.) дают 13-13,5%, годовые — 12,25%, кривая инвертирована.

👉 Доходность 10-летних ОФЗ — 15,99%, 15-летних и выше — более 16%. За два месяца кривая сместилась вверх на 0,5-1 п.п. — рынок не пошел за ключевой ставкой из-за инфляционных и бюджетных рисков, а также большого предложения госдолга (Минфин планировал занять 5,51 трлн руб. в 2026 году).

👉 Инвестору: короткие вклады дают доходность выше, но после погашения условия могут ухудшиться. Длинные ОФЗ фиксируют доходность на годы, но их цена зависит от реализации рисков. Рынок учитывает снижение ставки, но не поверил в дешевый длинный рубль.

Ситуации на рынке вкладов и ОФЗ формируют зеркальную картину. Но оба рынка показывают разные стороны одной неопределенности: инвесторы учитывают снижение ставки, но не поверили в дешевый длинный рубль, — «Известия».


Рынок закладывает снижение ключевой ставки в 2027 году (до 10,5-12,5%), но требует премию за долгосрочные риски.


🎥 ProБанки
  • 🤔 1
  • 🤨 1
Post #43788 23
🏠🤔 Ипотечные мифы: что мешает россиянам экономить на процентах?

🔹 Миф: досрочные платежи нужно вносить строго по графику, иначе проценты «сгорят». На деле банк начисляет проценты ежедневно — выгоднее вносить сразу после списания основного платежа.

🔹 Миф: небольшие взносы (3-5 тыс. руб.) не имеют смысла, лучше копить крупные суммы (50-100 тыс.). На самом деле проценты начисляются каждый день, поэтому даже небольшие платежи эффективнее — чем раньше внесены, тем меньше переплата.

🔹 После внесения суммы важно выбрать цель: сокращение срока или уменьшение ежемесячного платежа. Без этого деньги просто зачислят как очередной платёж без изменения условий.

Главное в досрочном погашении — регулярность и выбор цели. Даже небольшие суммы, внесенные сразу после платежа, сокращают тело долга и переплату, — Юлиан Овечкин, руководитель отдела ипотеки Level Group.


Не храните деньги на карте — вносите их, как только они появляются.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →