TGViewer
Channel Public Channel
Subscribers
1.92K
Photos
325
Videos
5
Links
230

Showing posts older than #550 · Back to latest

Older Posts 19 shown
Post #549 189
🤝 Итоги недели на рынке облигаций | 23–30 июля

Банк России вновь удивил рынок: ключевая ставка снижена на 25 б.п., до 14%, но прогноз её дальнейшей траектории повышен. Это означает, что смягчение ДКП продолжится медленнее, чем ожидали инвесторы.


➡️Что важно:

— недельная инфляция замедлилась до 0,04%;
— индекс RGBI вырос к 115,8 пункта;
— спреды корпоративных облигаций сузились
— доллар поднялся выше 80 рублей, усилив интерес к валютным выпускам.

Стратегия: сохранять долю флоатеров, фиксировать доходность в коротких и среднесрочных корпоративных облигациях, а валютные выпуски использовать как защиту от ослабления рубля.


Главный тезис недели: ставка снижается, но потенциал быстрого роста длинных облигаций стал ограниченнее.

➡️Подробнее — в полной версии обзора

Не является индивидуальной инвестиционной рекомендацией
  • 🔥 3
  • 👏 1
Post #547 224
«Мать и дитя»: история роста только начинается?

На фоне высокой ставки и дорогого фондирования особенно интересны компании, способные расти независимо от сырьевого цикла. «Мать и дитя» остается одной из таких историй.

Спрос на качественную частную медицину продолжает увеличиваться, а компания расширяет сеть, развивает новые направления и реализует крупные сделки, включая приобретение Ильинской больницы.


➡️По итогам 2025 года выручка группы выросла до 43,5 млрд рублей, EBITDA превысила 13 млрд рублей, а рентабельность сохранилась около 31%. Низкая долговая нагрузка позволяет одновременно инвестировать в развитие и выплачивать дивиденды.

Главные риски — высокая база, интеграция новых активов, зависимость спроса от доходов населения и уже заметный рост котировок. Поэтому сейчас важны не только сильные результаты, но и способность компании сохранять высокие темпы развития.

Наш взгляд остается позитивным, однако после существенного роста акций мы предпочитаем наблюдать за компанией и ждать более привлекательной точки входа.


Подробнее — в PDF-обзоре и на нашем сайте

Не является индивидуальной инвестиционной рекомендацией
  • 🔥 5
  • 👏 2
Post #546 189
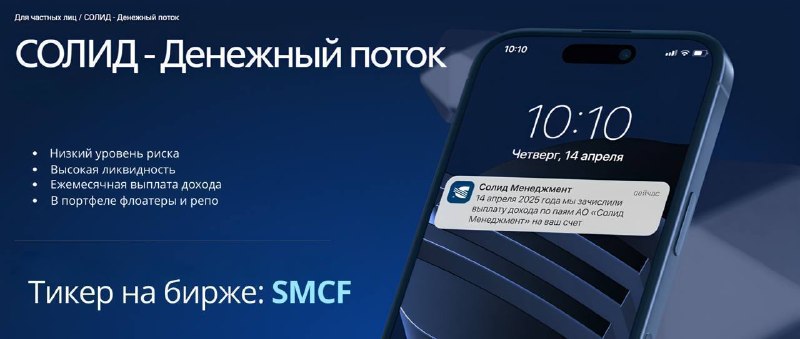
БПИФ "СОЛИД - Денежный поток" с ежемесячной выплатой дохода
Тикер SMCF
Стоимость пая на 24.07.2026
1 010.49₽
Паи доступны к покупке на бирже: через приложения брокеров.

Стоимость инвестиционных паев может увеличиться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Государство и АО "СОЛИД Менеджмент" не гарантируют доходность инвестиций в инвестиционные паи паевого инвестиционного фонда. Прежде чем приобрести инвестиционный пай следует внимательно ознакомиться с Правилами доверительного управления паевым инвестиционным фондом. Не является индивидуальной инвестиционной рекомендацией.
  • 🔥 4
  • 👏 1
Post #545 225
ЦБ снизил ключевую ставку, но сохранил жесткий сигнал

Банк России снизил ключевую ставку на 25 б.п. — до 14% годовых, хотя рынок преимущественно ожидал ее сохранения на прежнем уровне.

При этом регулятор подчеркнул, что дальнейшее снижение ставки должно быть более плавным. Среди причин — сохраняющиеся инфляционные риски, повышенные инфляционные ожидания и более стимулирующая бюджетная политика.


ЦБ также обновил среднесрочный прогноз: ожидаемый диапазон средней ключевой ставки на 2027 год повышен до 10,5–12,5%. Прогноз инфляции на 2026 год составляет 6–7%, а прогноз роста ВВП снижен до 0–1%.

Таким образом
, решение о снижении ставки не означает перехода к быстрому смягчению денежно-кредитной политики. Высокие ставки могут сохраняться дольше, чем рынок предполагал ранее.


Не является индивидуальной инвестиционной рекомендацией
  • 🔥 3
  • 👏 1
Post #543 2.31K
24 июля Банк России примет решение по ключевой ставке. Наш базовый сценарий — сохранение на уровне 14,25%.

➡️Само решение уже во многом учтено рынком. В центре внимания — риторика регулятора и готовность продолжать цикл смягчения ДКП.

Инфляционное давление усилилось, поэтому пространство для быстрого снижения ставки сократилось.


Сценарии:

— нейтральный сигнал при сохранении ставки — без сильной реакции рынка;
— снижение ставки — позитив для облигаций и чувствительных к стоимости долга акций;
— жесткая риторика — риск пересмотра ожиданий по дальнейшему снижению ставки.

➡️Рынок ждет 12,5–13% к концу 2026 года. Наш прогноз — ставка вблизи 14%.

Почему рынок может быть слишком оптимистичен — в полном разборе в PDF и на нашем сайте

Не является индивидуальной инвестиционной рекомендацией
  • 🔥 3
  • ⚡ 1
  • 👏 1
Post #541 859
Промомед: сохранится ли высокий рост?

В 2025 году
выручка компании выросла на 75%, EBITDA — на 86%, чистая прибыль — почти в 2,5 раза. В I квартале 2026 года рост выручки составил еще 62,2%.

➡️Главный драйвер — препараты для лечения ожирения и диабета.

Сильные стороны компании: инновационный портфель, высокая маржинальность и собственное производство.

Основные риски — замедление темпов роста, долговая нагрузка и усиление конкуренции. Рынок уже закладывает высокие ожидания, поэтому дальнейшая динамика акций будет зависеть от новых запусков и подтверждения прогноза на 2026 год.


Подробнее — в PDF-материале и на нашем сайте

Не является индивидуальной инвестиционной рекомендацией
  • 🔥 3
  • 👏 1
Post #539 165
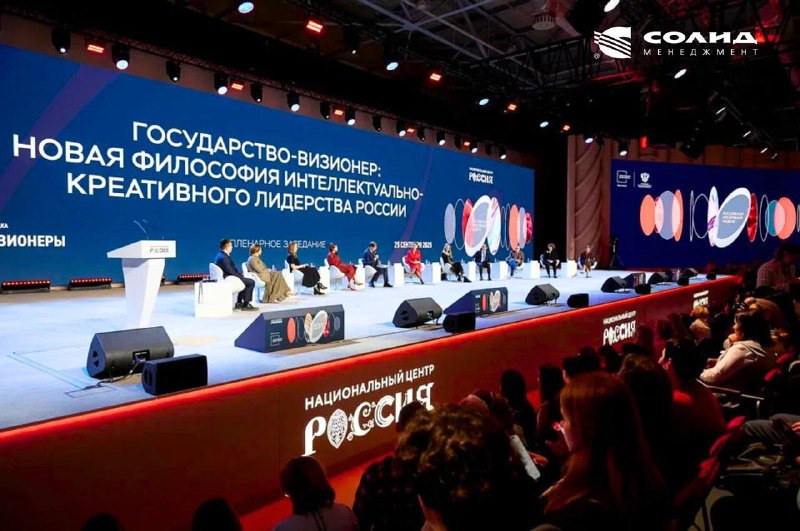
♻️Российская креативная неделя

Во время стратегической сессии обсуждались новые подходы к инвестиционным решениям и развитию региональных проектов.


Александр Разумный, директор департамента клиентских отношений «СОЛИД Менеджмент», рассказал о стратегии формирования модельного портфеля для фондов целевого капитала, нацеленных на поддержку различных проектов на Дальнем Востоке и Арктике, где основное внимание в портфеле уделено эмитентам, работающих в этом регионе.

Портфель ориентирован на долгосрочное сохранение капитала, стабильный доход, высокое кредитное качество и широкую диверсификацию.

Смотрите видеозапись сессии

Не является индивидуальной инвестиционной рекомендацией
  • 🔥 6
  • 👏 2
Post #538 192
🤝 Монитор рынка облигаций 9 июля - 16 июля 2026

Недельная инфляция замедлилась до 0,17%, однако устойчивые проинфляционные факторы никуда не исчезли.


➡️Безработица остается на историческом минимуме 2,1%, кредитование физлиц в июне выросло до 1,17 трлн руб., а прогноз инфляции на конец года повысился до 6,2%.

Рынок закладывает более высокую траекторию ключевой ставки. На этом фоне индекс RGBI снизился к
111 пунктам
, доходности ОФЗ и корпоративных облигаций находятся вблизи
16%
. Спрос на аукционах Минфина по-прежнему сосредоточен во флоатерах, интерес к длинным выпускам с фиксированным купоном остается слабым.
Дополнительный риск — ослабление рубля: за неделю доллар вырос примерно на
2%
, юань — на
2,6%
.


Что выглядит актуально сейчас:
— флоатеры для защиты от риска сохранения высокой ставки;
— короткие и среднесрочные корпоративные облигации для снижения процентного риска;
— юаневые и замещающие облигации как защита от возможной девальвации рубля.

Подробнее на нашем сайте
  • 👏 3
  • ⚡ 1
  • 🔥 1
Post #536 253
Операционно «Русагро» остается устойчивой: выручка по итогам 2025 года приблизилась к 396 млрд рублей, скорректированная EBITDA выросла на 11% — почти до 56 млрд рублей.

➡️Но инвестиционный кейс теперь определяется не только качеством бизнеса. Более 65% акций перешло государству, что усилило неопределенность вокруг стратегии, дивидендов и корпоративного управления.

Дополнительный риск — высокая долговая нагрузка: чистый долг достиг около 190 млрд рублей, а показатель чистый долг/EBITDA превысил 3х.

➡️В итоге перед инвестором сильный агрохолдинг из защитного сектора, но с повышенными корпоративными и финансовыми рисками.

Подробнее в PDF и на нашем сайте

Не является индивидуальной инвестиционной рекомендацией
  • 👏 5
  • 🔥 1
Post #534 832
🤝 Сбер: потенциал роста или ловушка высоких ожиданий?

Рекордная прибыль, дивиденды 37,64 рубля на акцию и статус главного банка страны — кажется, у Сбера все идеально.
Но рынок смотрит не на прошлые успехи, а на будущий рост.

И главный вопрос сейчас: не заложен ли весь позитив уже в цене акций?

Почему сильный бизнес не всегда означает выгодную инвестицию, какие риски рынок может недооценивать и что должно произойти, чтобы акции Сбера продолжили расти, — разбираем в полном материале.

➡️Читайте подробный анализ в PDF и на нашем сайте

Не является индивидуальной инвестиционной рекомендацией
  • 👏 4
  • 🔥 1
Post #533 257
БПИФ "СОЛИД - Денежный поток" с ежемесячной выплатой дохода
Тикер SMCF
Стоимость пая на 09.07.2026
1 003.11₽
Паи доступны к покупке на бирже: через приложения брокеров.

Стоимость инвестиционных паев может увеличиться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Государство и АО "СОЛИД Менеджмент" не гарантируют доходность инвестиций в инвестиционные паи паевого инвестиционного фонда. Прежде чем приобрести инвестиционный пай следует внимательно ознакомиться с Правилами доверительного управления паевым инвестиционным фондом. Не является индивидуальной инвестиционной рекомендацией.
  • ⚡ 4
  • 🔥 1
  • 👏 1
Post #532 260
🤝 Рынок облигаций: что изменилось за неделю

Инфляция ускорилась до 0,31% за неделю — одного из самых высоких значений с конца 2025 года. Цены подталкивают вверх рост стоимости бензина и продуктов, высокий потребительский спрос и быстрый рост зарплат в секторе услуг. Всё это повышает вероятность сохранения жёсткой политики ЦБ.

На этом фоне индекс гособлигаций RGBI опускался ниже 111 пунктов, хотя затем восстановился почти до 113. Корпоративные спреды также выросли — инвесторы осторожнее оценивают процентные и кредитные риски.

Рубль за неделю укрепился: доллар снизился до 76,40 руб., юань — до 11,22 руб. При этом доходности валютных облигаций продолжают расти: у замещающих бумаг они превысили 9%, у юаневых — 8%.

➡️В текущих условиях разумнее сохранять осторожность с длинными облигациями с фиксированным купоном. ➡️Более устойчиво выглядят флоатеры, короткие и среднесрочные бумаги, а валютные облигации могут защитить портфель от возможного ослабления рубля.


Подробнее на нашем
сайте

Не является индивидуальной инвестиционной рекомендацией.
  • 🔥 4
  • 👏 1
Post #529 605
🤝 Полюс отказался от дивидендов до 2030 года. Что это — осторожность или сигнал о новой реальности?

После заявления менеджмента акции компании падали более чем на 25%.

И реакция понятна: для многих инвесторов «Полюс» был не только ставкой на золото, но и дивидендной историей.

Но главное здесь не само падение котировок, а причина решения.
Компания ссылается на дорогие кредиты, рост издержек, налоги, инвестпрограмму и неопределенность на рынке золота. Однако большинство этих факторов не стали неожиданностью.


➡️Похоже, менеджмент решил заранее сохранить максимальную финансовую гибкость и готовится к более длительному периоду дорогого капитала.

Это не обязательно говорит о кризисе бизнеса.


Но инвестиционный кейс меняется: «Полюс» перестает быть дивидендной историей и становится ставкой на реализацию крупных проектов.

Подробный разбор — в PDF и на нашем сайте

Не является индивидуальной инвестиционной рекомендацией
  • 🔥 1
  • 👏 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →