TGViewer
Channel Public Channel
allocation_ru

allocation_ru

@allocation_ru

Канал Сергея Спирина. Распределение активов, пассивные инвестиции

Сайт - https://assetallocation.ru

Чат канала - https://t.me/+9jMyrRNcJDo2ZmVi
Правила чата - https://t.me/Allocation_ru/39

Не размещаю рекламу, в т.ч. взаимную.
Связь - @fintraining01
Subscribers
5.04K
Photos
476
Videos
15
Links
656

Showing posts older than #1109 · Back to latest

Older Posts 20 shown
Post #1108 1.39K
Сегодня изменил url страницы таблички с фондами с «etf» на «bpif» и сделал автоматический редирект со старой страницы https://assetallocation.ru/etf/ на новую страницу https://assetallocation.ru/bpif/

Думаю, страница с именем «etf» для лиц с российским паспортом в ближайшее время не будет актуальна. К сожалению.

А раньше там были фонды FinEx и ITI-Funds.

Теперь они на странице https://assetallocation.ru/etf-closed/ - Биржевые фонды неторгуемые, закрытые и ликвидированные.
Post #1107 1.47K
P.S.
💼 TRUR vs. самостоятельные портфели - дополнение к предыдущему посту

Поскольку без верхней части таблицы моим новым читателям может быть не вполне понятно, что это за «самостоятельные портфели», и из чего они собраны, публикую сравнительную таблицу с данными по всем фондам полностью.

Думаю, так будет понятно.
Post #1106 1.39K
💼 TRUR vs. самостоятельные портфели

Добавил данные по биржевому фонду TRUR - "Т-Капитал Стратегия вечного портфеля в рублях" - в табличку для сравнения модельных портфелей (последняя строчка на картинке).

В результате получил еще одно наглядное подтверждение, почему не надо использовать готовые портфели, особенно с неадекватными размерами TER – коэффициента общих расходов.

Сравнительно неплохие результаты TRUR показал лишь в далеком 2022 году, но уже на периодах от двух лет он проиграл ВСЕМ вариантам похожих самостоятельно собранных портфелей от ВСЕХ крупных УК. Вероятно, это объясняется тем, что в первые годы своего жизненного пути комиссии у фонда были еще относительно вменяемыми. Напомню, фонд стартовал весной 2020 года с TER = 0,99% в год, а сейчас TER = 2,148% в год после нескольких серий повышений.

Компания набрала большой объем активов в когда-то относительно недорогой фонд (сейчас там СЧА свыше 20 млрд. рублей!), а далее резко повысила комиссии, и стрижет тех, кто забыл вовремя из него выйти. Те, кто продолжает держать TRUR при текущем уровне комиссий – просто кормят своими деньгами управляющую компанию при возможностях самому собрать нужный вам портфель значительно дешевле и получить результаты выше при не слишком обременительных затратах времени (ребалансировка раз в год).

О том, как это сделать, и на что обращать внимание - поговорим на курсе "Инвестиционный портфель - 2026", Старт - 2 марта 2026 г., информация - на https://finwebinar.ru
Post #1105 1.18K
Я обновил файлы с графиками и данными на AssetAllocation с учетом данных 2025 года.
Сделал отдельный файл с данными по российским активам с 2000 года.
К активам, по которым есть данные, добавился китайский юань.

Россия, 1998 – 2025 - https://assetallocation.ru/pdf/RU-1998-2025.pdf
Россия, 2000 – 2025 - https://assetallocation.ru/pdf/RU-2000-2025.pdf
Россия, 2003 – 2025 - https://assetallocation.ru/pdf/RU-2003-2025.pdf
Мировые рынки, 2000 - 2025 - https://assetallocation.ru/pdf/world-2000-2025.pdf

Если вдруг обнаружите ошибки – пишите. Все бывает.
Post #1104 1.33K
Публикация годового отчета Berkshire Hathaway ожидается в субботу, 28 февраля 2026 года, примерно в 8:00 утра по восточному времени, судя по релизу на сайте BH. Годовой отчет будет включать первое ежегодное письмо Грега Абеля акционерам, а также информацию о финансовом положении и результатах деятельности Berkshire.

Похоже, что дембельский аккорд Баффету не удался. Рынок акций США в 2025 году продолжил рост, и обогнать его с такой долей кэша в активах было малореально. Вкладывать эти средства будет уже новый управляющий активами.

Впрочем, дождемся публикации письма – и почитаем. И посчитаем.
Post #1103 1.22K
Про автоследование, сигналы и т.п.

Для начала - любопытная цитата Бернарда Баруха –биржевого спекулянта, финансиста, а также политического деятеля в 20-х – 40-х годах прошлого века:

«Простая правда состоит в том, что на рынке нет ничего такого, что можно считать «стабильными элементами». А я не хотел быть в ответе за тех, кто мог бы поверить моей логике и последовать за мной. Даже самые лучшие из биржевых дельцов должны быть готовы к тому, что могут допустить ошибку в некотором проценте своих сделок. В таких случаях им следует свернуть палатки и молча осуществить стремительное и грамотное отступление.

Это невозможно сделать, если он ведёт за собой целую толпу последователей. Если он возьмет на себя такую ответственность, то из чувства порядочности должен дать и им шанс суметь спастись вместе с собой. В редких случаях, когда я оказывался в таких обстоятельствах, я либо шёл до конца, либо немедленно оповещал остальных, что намерен был предпринять. Но это всегда сопряжено с ужасной ответственностью.»

С.С.:
Вам не кажется, что это прямо применимо к «автоследованию», которое сейчас фактически разрешено? (а также к продажам биржевых сигналов, алгоритмов, торговых роботов и прочим, уже менее легальным современным вариантам околорыночной деятельности?)

Я, в общем, вполне допускаю, что гениальные решения отдельных биржевых игроков могут время от времени приводить к впечатляющим результатам.

Но когда за такими, возможно успешными одиночками следует биржевая толпа поклонников, пытающихся бездумно повторять их действия, результатом практически неизбежно окажется разочарование, зачастую – со скандалами, обвинениями в сливах денег, нечестной игре, и т.д. и т.п. И часто такие обвинения будут иметь под собой веские основания, поскольку контролировать фронтраннинг и иные способы нечестной игры против своей аудитории регулятор сейчас, фактически, не имеет возможностей.

Вот поэтому все эти варианты, где толпа поклонников пытается следовать за лидером, лучше даже не пытаться регулировать, а правильнее было бы просто, от греха подальше, полностью запретить (в том числе и те варианты подобной деятельности, которые осуществляются под маской инвестиционного консалтинга)

Считаешь, что умеешь обыгрывать рынок? Регистрируй полноценный фонд, в соответствии с современным регулированием, и – вперед! Я, в общем, ничего не имею против такого варианта.

Но не вот это вот всё – «автоследование», сигналы, алгоритмы, торговые роботы и прочая чернуха, которая неминуемо время от времени будет приводить неискушенную публику к глубочайшим разочарованиям. Во всех подобных видах деятельности возможный конфликт интересов заложен изначально, и время от времени он неминуемо будет со скандалами прорываться наружу.
Post #1102 1.22K
💼 Продолжается регистрация на учебный курс «Инвестиционный портфель 2026» в марте

• 02 – 06 марта (пн - пт) - Часть 1. "Структура портфеля или Стратегия" - https://finwebinar.ru/20260302u/?tg

• 16 – 20 марта (пн - пт) - Часть 2. "Наполнение портфеля или Тактика" - https://finwebinar.ru/20260316u/?tg

Как получать доход от инвестиций на финансовых рынках, не обладая глубокими знаниями о них, не становясь профессиональным инвестором или спекулянтом? Об этом — на учебном курсе, посвященном принципам пассивного (ленивого :)) инвестирования.

Участникам будет открыт доступ к закрытому форуму для обсуждения тем учебного курса, где будут выложены презентации, конспекты занятий, домашние задания и ссылки на дополнительные материалы для самостоятельного изучения для тех, кто захочет разобраться в вопросе еще более подробно.

Часть 1 "Структура портфеля или Стратегия": 02 – 06 марта 2026 г. (пн - пт) - https://finwebinar.ru/20260302u/?tg

В первой части мы познакомимся с принципами портфельных инвестиций и научимся определять структуру инвестиционного портфеля, подходящего конкретному инвестору.

• 1.1. «Доходность и риск»
• 1.2. «Управление риском»
• 1.3. «Структура портфеля»
• 1.4. «Детализация портфеля»
• 1.5. «Портфельные стратегии»

Часть 2 "Наполнение портфеля или Тактика": 16 – 20 марта 2026 г. (пн - пт) - https://finwebinar.ru/20260316u/?tg

Во второй части мы рассмотрим вопросы наполнения портфеля: выбор инструментов, их приобретение, вопросы, связанные с тактическим управлением портфелем.

• 2.1. «Рынок ценных бумаг»
• 2.2. «Биржевые операции»
• 2.3. «Инвестиционные фонды»
• 2.4. «Прочие инструменты»
• 2.5. «Портфельные тактики»

Начало всех занятий в режиме чата для вопросов - с 18:45, в режиме прямого эфира - с 19:00 по московскому времени.
Post #1101 1.44K
7 лет назад
Чарли Мангер: «учить молодежь активно торговать акциями — все равно что подсаживать их на героин»
14 февраля 2019 г., CNBC.com

Давний деловой партнер Уоррена Баффета Чарли Мангер не является поклонником активного управления инвестициями и считает, что это может нанести вред неопытным инвесторам.

«Если вы возьмете современный мир, где люди пытаются научить вас покупать и активно торговать акциями, то я считаю, что это примерно эквивалентно попытке побудить группу молодежи начать употреблять героин», — сказал Мангер на ежегодном собрании акционеров Daily Journal в четверг.


Вместо этого Мангер похвалил крупные индексные фонды для рядового инвестора, который ищет возможности выхода на фондовые рынки, и сказал, что многие активные покупатели акций все еще находятся в состоянии отрицания того, что их опыт не стоит тех комиссий, которые они взимают с клиентов.

«У них есть ужасная проблема, которую они не могут исправить, и поэтому просто делают вид, что проблемы не существует», — добавил Мангер. «Это неправильно, что все эти люди находятся в состоянии отрицания, и делают то, что они всегда делали из года в год, и надеются, что мир продолжит платить им за это, хотя неуправляемый индекс практически наверняка окажется лучше»

Далее - https://assetallocation.ru/charlie-munger-about-trading
Post #1100 1.51K
"В июле 1999 года Баффетт выступил на ежегодной конференции инвестиционного банка Allen & Co в Сан-Валли, штат Айдахо (эту конференцию иногда называют «песочницей для богатых»). Смысл его речи состоял в том, что инновации очень сильно изменяют мир и жизнь людей, но инвестиции в инновации не очень выгодны. Он привел следующие примеры. В первой половине XX века, в начале автомобильной эпохи в США было около 2 тыс. автомобильных компаний. До конца века дожило только три. И каждая из этих трех в определенный момент времени имела рыночную капитализацию меньше балансовой стоимости, то есть стоила меньше, чем в нее было инвестировано. Еще одно великое изобретение — самолет. С 1919 по 1939 год в авиационной индустрии действовало около 200 компаний. К концу XX века выяснилось, что совокупные инвестиции за всю историю этой индустрии принесли нулевую доходность. "

С.С.:
Ничего в современной жизни не напоминает?

Я эту цитатку впервые вспоминал лет пять назад. Тогда все носились с блокчейном. Сейчас, вроде, тема поутихла. Сейчас в моде искусственный интеллект. Вероятно, действительно великое изобретение.

Но принесут ли что-то вложения в него? Или все будет как с автомобилями и самолетами?

Сам Баффет в 1999 году, разумеется, имел в виду не блокчейн и не ИИ – их тогда еще не было, а была эпоха пузыря интернет-компаний. Тоже закончилось хорошо для прогресса, но плохо для инвесторов.

Не гонитесь за модой.
Post #1099 1.62K
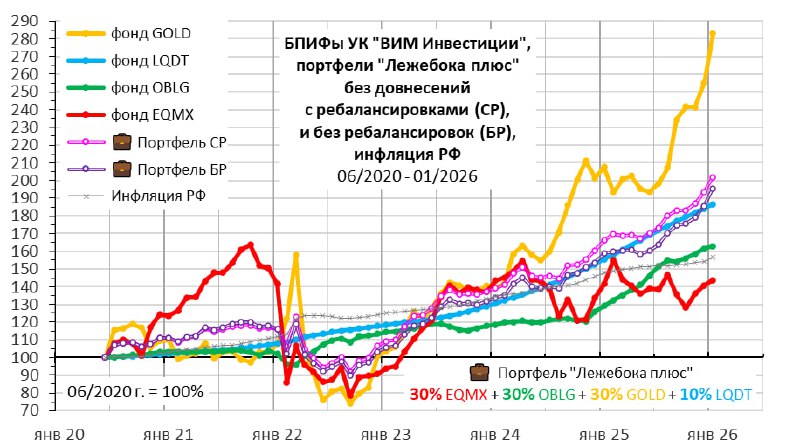
Ну и напоследок - результаты фондов и портфелей из них без довнесений с добавленным на график фондом TRUR.

Там все, в принципе, не так уж и плохо, и довольно близко к "Лежебоке плюс", а в 2022-м году на фоне временных просадок золота - временно даже лучше, но...

Но встроенные в фонд комиссии делают свою негативную работу, увеличивая отставание. Сама идея фонда была неплоха, но жадность Управляющей компании ее портит.
Post #1098 1.52K
💼 Вдогонку к предыдущем посту про TRUR и портфели из дешевых фондов

Я сегодня опубликовал данные по сравнению TRUR с самостоятельной сборкой «Вечного портфеля» из дешевых БПИФов УК «ВИМ-инвестиции» (100% TRUR vs. портфель 25% EQMX + 25% OBLG + 25% GOLD + 25% LQDT), и после этого меня стал глодать червячок сомнения: а ведь в TRUR ребалансировка уже зашита внутри фонда, а в портфеле из отдельных фондов ее придется делать самостоятельно? А ведь это каждый раз будет вызывать дополнительные расходы на брокерские комиссии, плюс неизбежный регулярный небольшой остаток на брокерском счете в деньгах, который тоже будет снижать итоговый результат…

А вдруг из-за этих дополнительных расходов на ребалансировку в самостоятельном портфеле в итоге окажется лучше просто тупо взять TRUR?

В общем, я решил упороться и проверить все по-честному, в одинаковых условиях.

Выгрузил ежемесячные данные по TRUR и добавил их в табличку расчетов «Лежебоки плюс», где у меня рассчитываются портфели с учетом регулярных довнесений раз в полгода по 500’000 р., взимаются брокерские комиссии 0,1% от суммы сделок, создается резерв размером в 1’000 р. на брокерском счете под комиссии брокера, и регулярно остается небольшой остаток «в деньгах» из-за необходимости покупать целое число паев БПИФов.

В общем, учтены все те условия, которые я когда-то сформулировал для модельного портфеля «Лежебока плюс» - https://assetallocation.ru/sluggard-plus-pdf/

В итоге я получил сравнение 💼 Вечного портфеля 25% EQMX + 25% OBLG + 25% GOLD + 25% LQDT с 💼 Вечным портфелем 100% TRUR в условиях, максимально приближенных к реальным.

Итоговый результат (для портфелей на ИИС 2 типа, без возвратов НДФЛ и без уплаты НДФЛ) при внесенной сумме 6’000’000 рублей порциями раз в полгода по 500’000 рублей с регулярной ребалансировкой:

1. 💼 Вечный портфель 25% EQMX + 25% OBLG + 25% GOLD + 25% LQDT:
Итоговый капитал на 01.02.2026 г. = 9’517’205 р., IRR = 16,25%

2. 💼 Вечный портфель 100% TRUR:
Итоговый капитал на 01.02.2026 г. = 9’117’219 р., IRR = 14,73%

Разница в результате % IRR может показаться невелика – около 1,5% годовых, однако разница в 400’000 рублей впечатляет.

Так что вывод в предыдущем посте был правильным: повышенные комиссии сильно и негативно влияют на результат, и отсутствие регулярных расходов на ребалансировку не улучшает ситуацию для инвестора в случае использования дорогих готовых решений.

Хороший кейс получился.
Post #1097 1.46K
Лежебоки vs. Вечный портфель

По итогам обсуждения в чате решил сравнить итоги портфеля «Лежебока плюс» (30% EQMX + 30% OBLG + 30% GOLD + 10% LQDT) как с «Вечным портфелем», построенным из тех же дешевых БПИФов УК «ВИМ-инвестиции» (25% EQMX + 25% OBLG + 25% GOLD + 25% LQDT), так и с готовым «Вечным портфелем» в виде довольно дорогого фонда TRUR от УК «Т-Капитал».

Так вот, доходности самостоятельных портфелей из фондов УК «ВИМ-инвестиции» на периоде 30.06.2020 – 31.01.2026 г. с ребалансировками раз в полгода оказались очень близки друг к другу:

• «Портфель лежебоки» (33,33% EQMX + 33,33% OBLG + 33,33% GOLD) – 13,5% годовых
• «Лежебока плюс» (30% EQMX + 30% OBLG + 30% GOLD + 10% LQDT) – 13,4% годовых
• «Вечный портфель» (25% EQMX + 25% OBLG + 25% GOLD + 25% LQDT) – 13,3% годовых

А вот доходность фонда TRUR – «Т-Капитал – Стратегия вечного портфеля в рублях» на том же интервале – лишь 12,1% годовых.

Высокие комиссии фонда – в настоящее время TER = 2,148% в год – неизбежно дают о себе знать.

Получилось интересное подтверждения известного тезиса Меба Фабера о том, что издержки портфеля гораздо важнее его точной структуры.

Хотя, с другой стороны, потери менее чем в 1,5% годовых многим могут показаться небольшой платой за то, чтобы "купить и забыть", и не думать вообще ни о чем, включая регулярные ребалансировки.

И для таких людей логичным выбором на данном интервале мог оказаться даже не TRUR, а нечто вроде фонда денежного рынка, такой как LQDT. Результаты почти те же, а вот рыночный риск (колебания стоимости) сведен к минимуму, вместе с переживаниями инвестора относительно происходящего на рынках.

Еще для сравнения несколько цифр на том же интервале:

• «ВИМ Инвестиции – Золото. Биржевой» (GOLD) – 20,5% годовых
• «ВИМ Инвестиции – Ликвидность» (LQDT) – 11,8% годовых
• «ВИМ Инвестиции – Российские облигации» (OBLG) – 9,1% годовых
• «ВИМ Инвестиции – Индекс МосБиржи» (EQMX) – 6,7% годовых

• Инфляция в РФ – 8,4% годовых
Post #1096 1.39K
Активные управляющие продолжают нести убытки на фоне роста пассивных инвестиций

Ларри Сведроу
14 февраля 2026 г.

Активные взаимные инвестиционные фонды акций в 2025 году столкнулись с оттоком средств в размере более $1 трлн. – это 11-й год чистого оттока и самый резкий отток за все время. В то же время пассивные биржевые фонды акций привлекли свыше $600 млрд.

Уже много лет Уолл-стрит предупреждает о надвигающемся кризисе. Суть такова: по мере того, как всё больше инвесторов отказываются от активного управления в пользу пассивных индексных фондов, процесс ценообразования ухудшится, рынки станут менее эффективными, а возможности для опытных специалистов по выбору акций умножатся. Это заманчивая теория, которая удобно поддерживает бизнес-модель индустрии активного управления.

Есть только одна проблема: она не соответствует реальности.

Предупреждение, которое так и не сбылось

Опасения по поводу того, что пассивное инвестирование снижает эффективность рынка, на первый взгляд кажутся логичными. Активные управляющие утверждают, что индексные фонды скорее «принимают цены», чем «формируют цены» – они просто покупают все, что есть в индексе, без анализа фундаментальных показателей. По мере того, как пассивные (систематические) стратегии охватывают все больше активов, все меньше инвесторов участвуют в ценообразовании – исследуют компании и определяют справедливую стоимость. Теоретически это должно привести к аномалиям ценообразования, которыми могут воспользоваться активные управляющие.

К счастью, у нас есть естественный эксперимент, позволяющий проверить эту гипотезу. В 1998 г. была впервые опубликована основополагающая работа Чарльза Эллиса «Победа в игре проигравших». Эллис обратил внимание на печальный факт: лишь около 20% активно управляемых фондов – тех, что пытаются превзойти рынок за счет выбора ценных бумаг или определения момента операций на рынке – смогли получить статистически значимую альфу. В то время на индексные фонды приходилось менее 10% активов под управлением. С тех пор мы наблюдаем беспрецедентный отток средств из активно управляемых фондов в пассивные инструменты. Если бы тезис Уолл-стрит был верен, это время должно было стать золотым веком для оставшихся активных управляющих. Вместо этого мы наблюдаем обратную картину.

Далее - https://assetallocation.ru/active-managers-keep-losing/
Post #1095 1.39K
❤️ День святого Валентина при свечах.
Не повторяйте ошибку человека с нижней картинки!
И не только в этот день. 😊
Post #1094 1.55K
💼 Обновил файл со статистикой по «Портфелю лежебоки» с учетом свежих данных от Росстата по инфляции в РФ за январь 2026 г.
(а также с учетом данным по ставкам срочных рублевых депозитов в 2025 году)

https://assetallocation.ru/pdf/sluggard-2026-01.pdf

С начала года (дек. 2025 – янв. 2026) рост портфеля - +7,8% при инфляции 1,61% (проценты за январь).

За 12 месяцев (янв. 2025 – янв. 2026) рост портфеля - +27,9% при инфляции 6,0% годовых.

За 10 лет (янв. 2016 – янв. 2026) среднегодовая доходность портфеля - +13,0% годовых при среднегодовой инфляции за этот период 6,3% годовых.

Полёт нормальный!

Обращаю внимание на появившуюся в файле расширенную информацию о сравнительных доходностях по периодам в целые календарные годы с окончанием в декабре 2025 г. для «Портфеля лежебоки», инфляции в РФ, доллара США, срочных рублевых депозитов, а также «Портфеля лежебоки без ребалансировок», что позволяет оценить размер «бонуса за ребалансировку».

***

💼 «Портфель лежебоки» — модельный портфель, состав был опубликован в статье в журнале D’, №17 (104) в сентябре 2010 г. (https://assetallocation.ru/lezheboka/) для иллюстрации принципов портфельного инвестирования. НЕ является инвестиционной рекомендацией и НЕ рекомендуется к повторению! Инвестиционный портфель должен создаваться под конкретного инвестора с учетом его целей, горизонтов инвестирования, устойчивости (толерантности) к риску и прочих индивидуальных особенностей и ограничений.
Post #1093 1.54K
Покупка ПИФов или сборка индекса из акций – что выгоднее? – 2026

Год назад я опубликовал статью «Покупка ПИФов или сборка индекса из акций: что выгоднее». В этой статье я объяснил, почему в последние годы стало невыгодно самостоятельно покупать акции с целью повторения структуры индекса по сравнению с покупкой дешевых индексных фондов, даже несмотря на комиссии, которые взимает за свою работу управляющая компания.

Причина в том, что, помимо экономии времени и возможности вложиться в индекс с минимальными суммами, ПИФы обладают преимуществом, о котором начинающие инвесторы часто просто не знают: ПИФы дают возможность экономить на налогах. Дело в том, что физлицам дивиденды по акциям приходят за вычетом подоходного налога — НДФЛ. А вот ПИФам дивиденды по акциям поступают в полном объеме.

При этом использование как индивидуальных инвестиционных счетов (далее — ИИС), так и льготы на долгосрочное владение бумагами (далее — ЛДВ) не решает проблемы: НДФЛ с дивидендных выплат физлицу списывается в любом случае, причем еще до поступления дивидендов на счет инвестора.

А вот покупка паев индексных ПИФов на ИИС или с использованием ЛДВ эту проблему как раз решает: инвестор получает дивиденды в полном объеме — они автоматически добавляются к стоимости чистых активов фонда и далее реинвестируются управляющей компанией. И если паи фондов приобретались с использованием ИИС или ЛДВ, то и платить НДФЛ при продаже паев не придется.

С другой стороны, при покупке паев ПИФов инвестор несет расходы на управление фондом. Общие расходы (TER — от англ. Total Expense Ratio) складываются из вознаграждения управляющей компании, спецдепозитарию, регистратору и аудитору, а также прочих расходов на управление фондом. В дорогих фондах размер таких комиссий может превышать налоговые льготы.

❓ Так что же выгоднее?

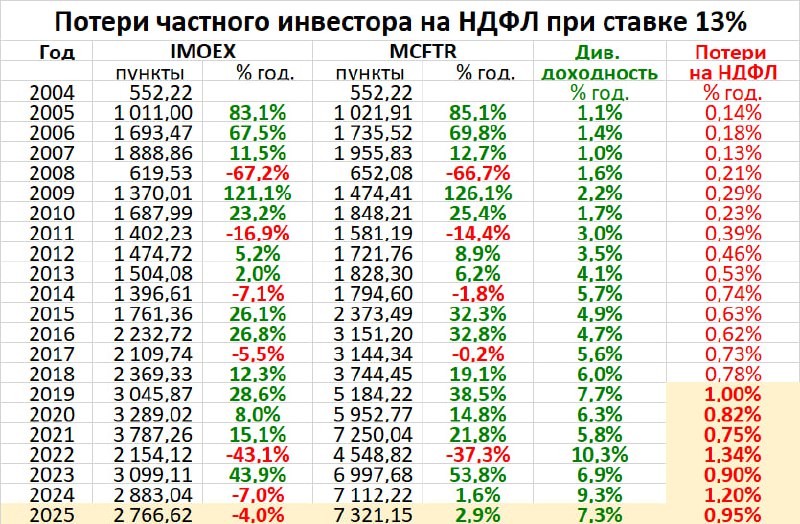
Для ответа попробуем оценить потери частного инвестора на НДФЛ в процентах годовых, чтобы далее сравнить их с комиссиями доступных на рынке индексных биржевых ПИФов.

Результаты — в таблице на картинке.

• IMOEX (значения на конец года и доходности по годам) — ценовой индекс акций Мосбиржи, без учета дивидендов. Это то, что получат частные инвесторы — физические лица исключительно в виде роста цены акций (например, если бы дивиденды зачислялись на отдельный счет и не реинвестировались).

• MCFTR (значения на конец года и доходности по годам) — индекс полной доходности акций Мосбиржи, с учетом дивидендов и их реинвестирования. То, что должны получить ПИФы с учетом дивидендов в полном объеме, которые своевременно реинвестируются.

• Див. доходность — разница между результатами MCFTR и IMOEX по годам. Точная формула выглядит так:

((1 + MCFTR) / (1 + IMOEX)) – 1

• Потери на НДФЛ — 13% от див. доходности рынка акций РФ.

1️⃣ Смотрим на эти потери за последние годы (больше данных в таблице):

• 2020 год — 0,82%;
• 2021 год — 0,75%;
• 2022 год — 1,34%;
• 2023 год — 0,90%;
• 2024 год — 1,20%;
• 2025 год — 0,95%;

2️⃣ Сравниваем их с TER наиболее дешевых и доступных биржевых ПИФов на индекс Мосбиржи с пассивным управлением:

• EQMX (УК ВИМ Инвестиции) — 0,67% в год;
• TMOS (УК Т-Капитал) — 0,79% в год;
• SBMX (УК Первая) — 0,95% в год;
• BCSR (УК БКС Мир инвестиций) — 0,98% в год.

3️⃣ И понимаем, что в последние годы покупать биржевые индексные фонды было выгоднее, чем собирать индекс самостоятельно.

Итоги 2025 года подтверждают тенденцию, сложившуюся в последние годы. С одной стороны, резко выросли дивидендные доходности российского рынка акций. С другой — появились индексные биржевые ПИФы с низкими комиссиями за управление.

С этого момента сборка индекса из отдельных акций потеряла смысл.
Post #1092 1.31K
Как же меня все достали с этой ключевой ставкой! 😊
До которой подавляющему большинству не должно быть никакого дела, но все репостят как ненормальные.
Post #1091 1.53K
"Денежные купюры пронумерованы для того, чтобы когда-нибудь я мог сложить их все одну к одной, по порядку."

Андрей Кнышев
Post #1090 1.68K
"Ребалансировка - это искусство продавать тщеславие и покупать страх"

Уильям Бернстайн

(с)тащено у Меба Фабера
Post #1089 1.59K
Про инвестиционные идеи и факторные инвестиции (3 года назад)

Имеет ли смысл инвестору проявлять повышенный интерес к «модным» направлениям инвестиций или «инвестиционным идеям», которые постоянно приходят на смену друг другу?

К примеру, несколько лет назад модным увлечением было участие в IPO. Периодически всплывает тема с дивидендными акциями. Некоторые, напротив, предпочитают акции роста, выбираемые на основе индикаторов вроде моментума. Из той же серии ориентация на отдельные сектора – например, хайтек или биотех. А, скажем, с десяток лет назад в России была мода на акции с государственным участием – и что, сегодня кто-то пожинает результаты таких вложений?

Что в этом плохого?

Плохо то, что вопросы создания сбалансированного инвестиционного портфеля под конкретного инвестора с учетом его целей и ограничений, подменяются попытками вытащить счастливый лотерейный билет. Что, разумеется, не идет на пользу тем, кто в эти игры играет. Выигрышей оказывается гораздо меньше, чем проигрышей. Комиссий за участие в играх платится намного больше.

Почему идеи о том, как обыграть рынок, регулярно появляются в том или ином варианте?

Потому что финансовой индустрии нужны ваши денежки, а для этого им надо, чтобы вы совершали побольше движений денежных средств или отдавали им деньги в управление с высокими комиссиями.

В реальности если временами и возникает механизм недооценки отдельных сегментов рынка, приводящий к возможности получить доходность выше широкого рынка, то эта возможность быстро исчезает вследствие более высокого спроса на данный сегмент рынка и последующего роста цен в данном сегменте.

Так работают механизмы эффективного рынка. Можете быть уверены в том, что к моменту, когда вы прочитали о какой-то гипотезе или «инвестиционной идее» в интернете или СМИ, она с большой вероятностью уже давно отыграна рынком.

Ваша задача как инвестора – постараться не отвлекаться на подобные игры, а сформировать себе портфель с распределением активов, которое приведет вас к цели.

В случае, если азарт неумолимо тянет вас играть в подобные игры (бывает!), можно выделить под подобные эксперименты небольшую долю портфеля и проводить эксперименты внутри выделенной суммы таким образом, чтобы они не оказывали сильное влияние на ваше общее благосостояние. С большой вероятностью, через некоторое время вы и сами сделаете правильные выводы, сравнив результаты своих экспериментов с той долей портфеля, которая сформирована по принципам пассивных инвестиций.

Но, пожалуйста, не ставьте на подобные эксперименты существенную часть своего капитала. И постарайтесь не втягиваться в этот процесс эмоционально.

Несколько цитат, очень точно описывающих происходящее:

• “Те классы инвестиций, которые считаются «лучшими», меняются от периода к периоду. Печальное заблуждение состоит в том, что то, что считается лучшим, на самом деле является лишь самым популярным – самым активным, самым обсуждаемым, самым разрекламированным и, следовательно, самым дорогим в этот период. Это во многом вопрос моды.”
• “Нельзя сказать, что цифры лгут. Но цифры, используемые в финансовых дискуссиях, похоже, имеют плохую привычку насильственно выражать небольшую часть правды и пренебрегать другой частью, как это делают некоторые известные нам люди.”
• “Инвесторы и спекулянты имеют привычку желать знать, что будет. Этот спрос удовлетворяется с Уолл-Стрит – с полной уверенностью в своих способностях – что удобно подпитывает транзакции.”
• “Все эти теории верны часть времени; но ни одна из них не верна все время. Поэтому они опасны, хотя иногда и полезны.”
• “Всегда было значительное количество умилительных людей, которые занимались изучением последней тысячи чисел, выпавших на колесе рулетки, в поисках какой-нибудь повторяющейся схемы. К сожалению, обычно они её находили.”
И, наконец…
• “Реалистичный ответ – «Я не знаю» – одновременно является самым сложным ответом на любые вопросы о будущем.”
Цитаты из книги Фреда Шведа мл. «Где же яхты клиентов?», 1940 г.

***

Курс «Инвестиционный портфель - 2026» стартует 2 марта.
Регистрация и запись – на https://finwebinar.ru
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →