📉 Медвежий реванш: пробой ключевых средних, санкционный ультиматум США и угроза гэпами
Давление продавцов на российском рынке стремительно нарастает. Попытки удержать рубеж 2290 пунктов сменились агрессивным сбросом активов, а сформированные ранее технические опоры рушатся одна за другой на фоне ухудшения геополитического и макроэкономического фона.
⚡️ Геополитический зажим: «адский» пакет и жесткие сигналы
Внешний контур продолжает генерировать серьезные риски. Палата представителей США вслед за Сенатом утвердила законопроект об «адских санкциях» против России. Документ направлен на подпись Трампу. Закон наделяет президента США полномочиями вводить прямые ограничения против ключевых российских банков, чиновников и «теневого флота», а также устанавливать 100%-ые пошлины для покупателей российских энергоресурсов и 500%-ые пошлины на прямой импорт из РФ.
Дипломатический трек также не дает повода для оптимизма. В Кремле подчеркнули, что новые санкционные шаги Вашингтона разрушают перспективы мирного урегулирования. Одновременно с этим постпред РФ при ОБСЕ заявила, что перемирие на Украине невозможно до полного согласования условий, устраняющих первопричины кризиса.
🛢 Дисбаланс нефтяного рынка и бюджетный дефицит
Сырьевой фактор добавил негатива: котировки нефти просели на -1,7% ( в моменте опускаясь на 3%). Снижение спровоцировано заявлениями Трампа о скором восстановлении трубы «Восток-Запад» и запланированных на 22 сентября переговорах с лидерами Персидского залива по Ирану, а также просьбой Пекина к Тегерану сдержать активность хуситов в отношении объектов Saudi Aramco.
На этом фоне фиксируется выраженный парадокс: цена российской нефти Urals превысила эталонный Brent на $8 за баррель, обновив максимум с весны благодаря спросу со стороны Китая и напряженности на Ближнем Востоке. Однако на состоянии бюджета это пока сказывается слабо: за первых 8 месяцев нефтегазовые доходы составили немногим более 5 трлн рублей при годовом плане в 8,9 трлн рублей, что указывает на сохраняющееся напряжение в госдоходах.
📊 Дефляционная пауза и слом технической картины
Массив макростатистики принес локальный позитив по инфляции. За неделю с 8 по 14 сентября рост цен составил всего 0,02%, с начала года — 4,74%, а годовая инфляция замедлилась до 6,27%. Цены промпроизводителей в августе прибавили 0,9% м/м и 6,5% г/г. Однако этот позитив носит сезонный характер: ключевое испытание ждет рынок в октябре–ноябре, когда проявится эффект от индексации тарифов ЖКХ (оцениваемый ЦБ в +0,7 п.п. к инфляции).
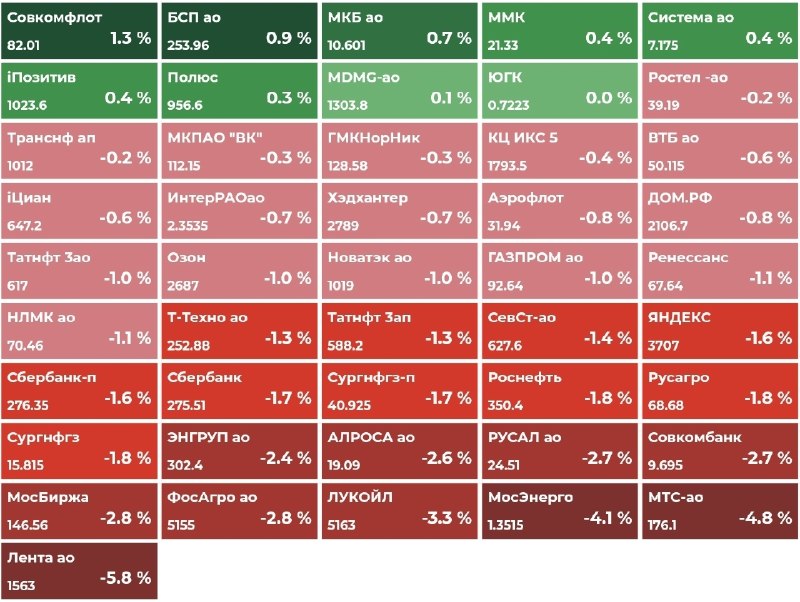
С технической точки зрения индекс #IMOEX растерял весь импульс роста. Продавцы продавили промежуточную поддержку 2240 пунктов (в моменте индекс уходил до 2236). Хотя под закрытие удалось вернуть 20 EMA и подняться выше горизонтальной поддержки на 2247, зафиксироваться выше 50 EMA не удалось.
На старших таймфреймах сформировался ложный пробой не только нисходящего тренда, но и 200 EMA на месячном графике, а также 20 EMA на недельном. Дневные скользящие пробиты вниз, а недельная свеча приняла ярко выраженный медвежий вид. Внизу остаются три незакрытых гэпа на уровнях 2214, 2115 и 2000 пунктов. Ближайшими опорными рубежами выступают 2160 и 2075 пунктов (где проходит восходящая трендовая).
📌 Резюме по рынку и ситуации
Рынок оказался в зоне высокого риска: геополитический негатив и угроза новых санкций США перечеркнули весь рост последних дней. Несмотря на временное замедление инфляции и премию Urals к Brent, техническая картина существенно ухудшилась. Пробой ключевых скользящих средних открывает путь к проверке нижних поддержек, а незакрытые гэпы создают дополнительные магниты для медведей в краткосрочной перспективе.
📰 Корпоративные события
$EUTR Евротранс — Мосбиржа с 18 сентября переводит акции из раздела листинга «Первый уровень» в «Третий уровень»; ЦБ анализирует дефолт компании на признаки манипулирования и инсайда.
Post #54963
5.5K


- 👏 10
- 🤩 9
- 👍 8
- 🔥 6
- 🎉 6
- 😁 5
- 🥰 3
- ❤ 1