TGViewer
Channel Public Channel
Unexpected Value

Unexpected Value

@unexpectedvalue

Аналитическо-юмористический инвестмент бутик

для связи @sskatov
Subscribers
9.11K
Photos
450
Videos
18
Links
391

Showing posts older than #494 · Back to latest

Older Posts 20 shown
Post #493 5.29K
Банк России в июне рассмотрит более разнообразные решения по ставке


@unexpectedvalue
  • 😁 71
  • 🤣 52
  • 🔥 10
  • 🤔 3
  • ❤ 2
  • 👎 2
  • 🤮 1
  • 🎃 1
Post #492 5.63K
никаких лонгридов, просто пятничный мем

@unexpectedvalue
  • 😁 69
  • 🫡 12
  • 👍 3
  • 💯 2
  • 🍌 2
  • 😐 2
  • ❤‍🔥 1
  • 👏 1
  • 🤔 1
  • 🎉 1
  • 🤓 1
Post #491 7.35K
Unexpected Value Касательно премии, которую требуют инвесторы в акции - вопрос очень сложный. Проблема здесь в том, что «сколько инвесторы хотят» и «сколько инвесторы реально получают» - не всегда совпадают. Здесь мы посмотрим, сколько зарабатывали инвесторы в индекс московской…
Ну и теперь давайте посмотрим, какую доходность требуют инвесторы на рынке коммерческой недвижимости.

Здесь мы можем говорить, что о требуемой доходности, так как информация о капрейтах - это данные о фактически заключенных сделках, без переоценки по рынку, собираемая профильными организациями (и спасибо им за это).

По данным Commonwealth Partnership ставки капитализации находились в диапазоне 10.5-14%. Это подтверждается данными других уважаемых коллег и хождением админа в поля. Исторический капрейт по данным IBC Real Estate находится в районе 8-10%

Единственное, что может оправдывать такие низкие ставки капитализации - высокий закладываем долгосрочный темп роста доходов (long-term-growth-rate aka LTGR) объекта. Самый безопасный способ определения LTGR: взять ожидаемый сбалансированный реальный рост ВВП и прибавить целевую инфляцию. Для России это ~2% ВВП и 4% инфляция -> 6%.

Тогда ваша ставка дисконтирования становится 16.5-20%, при исторической 14-16%. При этом безрисковая ставка увеличивается почти вдвое, а недвижимость прибавляет 2.5-4%.

Но в недвижимости должна быть хоть какая-то премия за ликвидность, вы же не можете быстро слить логистический парк на 10 тысяч квадратных метров случайному физику в стакане.

То есть верхнеуровневого недвижимость воспринимается как не менее безопасный актив, чем государственные ценные бумаги. У этого, конечно, есть исторические предпосылки, но менее безумной ситуация не становится: владельцы торговых центров объявляют дефолт гораздо чаще, чем Российская Федерация. В конце концов, здания имеют физический износ (или чего похуже иногда случается, к сожалению).

В теории, капрейты должны были увеличиться до ~16%, но вряд ли это произойдет. У недвижимости есть аура самого безопасного актива из доступных, и вряд ли она исчезнет до снижения ставок Банком России.

5/5
#недвижимость
@unexpectedvalue
  • 🔥 43
  • 👍 14
  • 🤔 5
  • ❤ 1
  • 👎 1
  • 😭 1
Post #490 5.75K
Unexpected Value Требуемая доходность на инвестиции складывается из безрисковой ставки плюс разные премии. Например, классическая модель CAPM говорит: Re=Rf+beta*(Rm-Rf) - требуемая доходность на рисковый актив равна безрисковая ставка плюс рыночная риск-премия. Риск-премия…
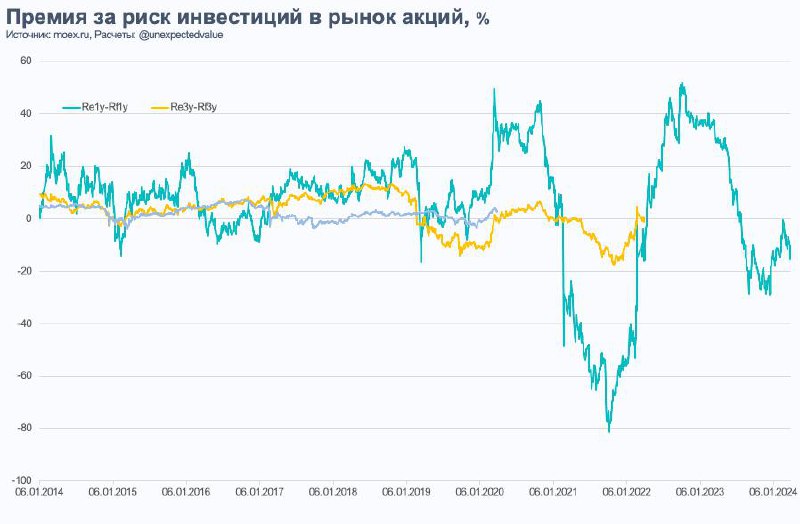
Касательно премии, которую требуют инвесторы в акции - вопрос очень сложный. Проблема здесь в том, что «сколько инвесторы хотят» и «сколько инвесторы реально получают» - не всегда совпадают.

Здесь мы посмотрим, сколько зарабатывали инвесторы в индекс московской биржи сверх безрисковой ставки.

Для этого из фактически реализованной доходности индекса полной доходности мосбиржи мы вычитаем соответствующее значение безрисковой ставки на сопоставимый срок. То есть:
1. например, вы инвестировали 30.11.2015 в индекс
1. через год доходность индекса составила 19.25 годовых, через 3 года 13.35 годовых, через 5 лет - 11.92
2. Вычитаем их этой доходности значение КБД соответствующего срока: 1Y - 10.35 для одного года, 10.25 для 3 лет и 10.18 для 5 лет (тогда кривая еще была инвертирована)
3. Получаем, что премия Re-Rf составила 8.9, 3.17, 1.78 соответственно.

Так как мы берем forward-looking доходность индекса, то наблюдения у нас заканчиваются в 2024, 2022 и 2020 годах соответственно.

Исторически, рынок не поощряет инвесторов за долгосрочный риск (а потом мы удивляемся, почему наиболее востребованная форма сбережений - короткие депозиты). Средняя премия на горизонте 1 год составила 6.6%, 3 лет - 2.05%, 5 лет - 2.13%. С медианой ситуация чуть получше, так как повышенные уровни у нас длятся относительно недолго.

Проблема с этими результатами в том, что они вряд ли соответствуют требуемой премии: готовы ли вы инвестировать на 5 лет в какой-то рисковый проект, если это скорее всего принесет лишних 2% годовых?

(Чтобы устранить этот недостаток, можно проанализировать вмененную премию для каждой компании индекса исходя из фактических данных и прогнозов по каждой компании, но это слишком трудоемкое упражнение)

Так что мы остановимся на диапазоне Re-Rf = 6.6-9.5% годовых

Бету для недвиги в РФ считать дело абсолютно проклятое, но так как недвижимость штука циклическая, то мы берем значение 1

Таким образом, исторический диапазон Re становится 14.6-19.5%, а текущий 23.4-27.6%.

4/5
#недвижимость
@unexpectedvalue
  • 🔥 21
  • 👍 7
  • ❤ 4
  • 🌭 2
  • 👏 1
  • 😁 1
Post #489 10.4K
Unexpected Value Немного теории: 1. Учебники говорят, что инвестиционный профиль недвижимости обладает свойствами облигаций и акций. Рентный доход=периодические выплаты это типа облигации, а необходимость управлять, риски арендаторов и зависимость от фазы цикла - это типа…
Требуемая доходность на инвестиции складывается из безрисковой ставки плюс разные премии. Например, классическая модель CAPM говорит:

Re=Rf+beta*(Rm-Rf) - требуемая доходность на рисковый актив равна безрисковая ставка плюс рыночная риск-премия.
Риск-премия - это на сколько более высокую доходность индекс дает сверх безрисковой ставки.
Бета - мера чувствительности доходности конкретного актива к доходности широкого рынка (к индексу).

Вы можете привести пару сотен аргументов, почему capm - это буллшит-модель, но она весьма широко применяется в оценке, сделках и т.д.
Оценка от этого более качественной не становится, но хотя бы разные участники рынка могут прийти к общему знаменателю

В качестве значения безрисковой ставки мы для простоты возьмем значения кривой бескупонной доходности московской биржи. Это не самый идеальный вариант, но дневные данные легко доступны для разных сроков, да и в нашем эксперименте, как окажется, пространство для погрешности достаточно большое.

Выборка с января 2014 года, по март 2025.

Как видим, несмотря на высокую волатильность, особенно в последние годы, практически для всех сроков безрисковая ставка оказывается в диапазоне 8-10%, что в целом совпадает с долгосрочным видением Банка России, когда КС находится на уровне 7-8% при инфляции 4% плюс небольшая премия за срок инвестиций.

Это и будет наша историческая нижняя граница. Текущую для этого исследования возьмем по уровню трехлетних и пятилетних значений КБД 16.8-17.7 (так как мы не знаем реальный срок инвестиций в объекты недвиги)

3/5
#недвижимость
@unexpectedvalue
  • 🔥 24
  • ❤ 2
  • 👍 2
  • 👏 1
  • 🤣 1
Post #488 4.45K
Unexpected Value Давайте немного о коммерческой недвижимости или как мы ее называем «актив с почти отрицательной премией за риск» Мы тут про жилье, да про жилье, но есть еще один увлекательный сегмент недвижимости - коммерческая. Сюда залетает много разных сегментов, которые…
Немного теории:

1. Учебники говорят, что инвестиционный профиль недвижимости обладает свойствами облигаций и акций. Рентный доход=периодические выплаты это типа облигации, а необходимость управлять, риски арендаторов и зависимость от фазы цикла - это типа акции. По этой причине риск/доходность недвижимости находятся где-то посередине между акциями и облигациями.

В принципе это интуитивное знание, но проверить его достаточно трудно: по бумагам у нас есть котировки с очень высокой частотностью, по недвижимости есть индексы, сделки, периодические оценки и тп, но все они являются неполной картиной рынка.

1. В коммерческой недвижимости сделки совершаются исходя из значения ставки капитализации (caprate=капрейт). Вы смотрите, по какой цене заключались сделки с объектами недвижимости, делите на чистый операционный доход (net operating income - noi=нои, кто бережет корни русского языка, говорит ЧОД), получаете капрейт, натягиваете этот капрейт на нои своего объекта - получаете оценку.

2. Следовательно, стоимость недвиги у нас V=NOI/caprate

3. Капрейт - это обратная величина мультипликатора, но в недвижимости по какой-то причине решили, что мультипликатор - это тухло, у нас будет капрейт*

4. Если мы с вами возьмем мультипликатор Price-to-earnings (P/E) и перевернем его: 1/P/E=E/P = earnings-to-price, то получим простую советскую доходность. Таким образом, капрейт - это доходность, которую покупатель недвижимости хочет получить на этот объект

5. А еще мы знаем формулу Гордона P=CF/(r-g), где P - цена актива, CF - ваш прокси кэшфлоу в следующем периоде (в оригинале дивиденды, но если вы подставите свободный денежный поток для акционеров или что вам нравится, или NOI суть не изменится), r - требуемая доходность на капитал, g - долгосрочный темп роста денежного потока

6. Искушенный читатель уже мог догадаться, что капрейт = r - g. Но так как профессионалы рынка недвижимости разумно предположили, что доказать справедливый капрейт 10% сильно проще, чем доказать, что требуемая доходность на капитал 15%, а долгосрочный рост 5%. Вдруг оно там на самом деле 9 и 6, и вы неправильно оценили? А значение нои и стоимость последней сделки буквально гуглятся. Ну или там какая-то еще легенда.

Но давайте все же попробуем понять, какую доходность хотят зарабатывать инвесторы в «самый безопасный актив».

*вообще в финансах невероятное количество разных моделей и методов, которые подразумевают одно и то же: сколько вы хотите заработать на вложенные деньги, и сколько хотят другие (так называемый рынок).

2/5
#недвижимость
@unexpectedvalue
  • 🔥 28
  • ❤ 9
  • 👍 4
  • 🤓 2
  • 👏 1
Post #487 4.91K
Давайте немного о коммерческой недвижимости или как мы ее называем «актив с почти отрицательной премией за риск»

Мы тут про жилье, да про жилье, но есть еще один увлекательный сегмент недвижимости - коммерческая.

Сюда залетает много разных сегментов, которые могут вести себя по-разному в одних и тех же макроэкономических условиях, но нам не очень интересно анализировать, кто лучше абсорбирует инфляцию: бизнес центр или логистический парк.
Самое интересное, что есть в этом сегменте:
околонулевая премия за предпринимательский риск

(во всех сегментах).

Прошлым летом в макротелеге была замечательная дискуссия о том, что индекс мосбиржи обвалился, потому что инвесторы переоценили свою премию за риск инвестиций в акции, ведь если значение безрисковой ставки выросло, то и требуемая доходность инвесторов должна была увеличиться, ведь не может же быть премия за риск отрицательной. Well…

1/5
#недвижимость
@unexpectedvalue
  • 🔥 22
  • 👍 5
  • ❤ 3
  • ❤‍🔥 1
  • 🤔 1
Post #486 4.73K
Коммерсантъ Владимир Путин поручил ввести налоговый вычет по налогу на доходы физлиц (НДФЛ) за регулярную диспансеризацию и сдачу норм ГТО
все мы прекрасно знаем какой стимул нужен, чтобы заставить граждан проходить диспансеризацию

@unexpectedvalue
  • 😁 113
  • 🏆 13
  • 🔥 6
  • ❤ 2
  • 👏 1
Post #484 12.6K
ХОЛОДНЫЙ РАСЧЕТ ∅ 🇷🇺 Главный тезис обсуждения СД в том, что пик перегрева пройден в 4кв24 Совпадает с нашими оценками на данных по активности за 1кв25 @c0ldness
@unexpectedvalue
  • 😁 114
  • 🫡 15
  • 🔥 11
  • 👏 1
Post #482 7.89K
Банки, деньги, два офшора ВВП России без учёта сезонности снизился в первом квартале 2025 года на 0,3% по сравнению с концом 2024 года — Райффайзен Банк. Это первое квартальное падение с середины 2022 года. В связи с этим Райффайзен Банк видит предпосылки для снижения ключевой ставки…
@unexpectedvalue
  • 😁 107
  • 💯 23
  • 👍 5
  • ❤ 2
  • ❤‍🔥 1
  • 👏 1
Post #481 6.25K

Forwarded from Банки, деньги, два офшора

ВВП России без учёта сезонности снизился в первом квартале 2025 года на 0,3% по сравнению с концом 2024 года — Райффайзен Банк. Это первое квартальное падение с середины 2022 года. В связи с этим Райффайзен Банк видит предпосылки для снижения ключевой ставки уже летом. Экономист Bloomberg Economics Александр Исаков оценивает падение ВВП в первом квартале даже выше — в 0,6–0,8%. По подсчётам экономиста Т-инвестиций Софьи Донец, речь идёт о падении на уровне 1,5%. @bankrollo
  • 👍 14
  • 👀 4
  • ❤‍🔥 3
  • 🤡 3
  • ❤ 2
  • 😢 2
  • 👏 1
  • 😈 1
Post #480 9.61K
MMI ‼️🔥 4 ГОДА ПОДРЯД ТАРИФЫ ДЛЯ НАСЕЛЕНИЯ БУДЕТ ИНДЕКСИРОВАТЬСЯ СУЩЕСТВЕННО ВЫШЕ ИНФЛЯЦИИ! Помимо того, что это нанесёт удар по уровню жизни россиян, это ещё и перечеркивает возможность быстрого смягчения ДКП. Забудьте о низких ставках!
уважаемый админ MMI,

у домохозяйств есть БЮДЖЕТНОЕ ОГРАНИЧЕНИЕ

без роста доходов индексация регулируемых услуг приведет лишь к снижению располагаемых доходов -> снижению спроса -> замедлению инфляции в других компонентах корзины

спасибо за внимание

С уважением,
Любой второкурсник с экономического направления

@unexpectedvalue
  • 😁 46
  • 👍 36
  • ❤ 5
  • 🤡 4
  • 🌚 4
  • 🔥 3
  • 😢 3
  • 👎 1
  • 🎃 1
Post #479 5.87K

Forwarded from Sasha Кu

  • 😁 107
  • 💯 39
  • 👍 7
  • 🔥 3
  • ❤ 2
  • 👌 1
Post #478 18K
Коллеги, Админ тут погряз в создании shareholder value и не успел дописать предпраздничный лонгрид.
Но чтобы не бросать уважаемых подписчиков на произвол судьбы, вот вам список, кого читать в твиттере (или икс, вотэвер), на сабстэке или еще где, чтобы узнавать, что там в макро, микро, рынках или просто приколы про айбилайфстайл

Вообще не по порядку, а просто как получилось.

Подкасты forward guidance и monetary matters. Jack Farley ушел из forward guidance и основал monetary matters. Теперь стало два неплохих подкаста про макро, но мне Farley как интервьюер нравится больше. У него же есть подраздел other people’s money с упором на управление хедж-фондами.

Про макро, микро, академичное:
1. Brian Albrecht (твиттер, сабстек) - хорошее место, чтобы получше разобраться, что такое спрос и предложение, есть подозрение, что этот концепт не так уж интуитивно понятен, как кажется
2. Conks (твиттер, сабстек) - отвратительно детальная инфографика о том, как устроена долларовая ликвидность, aka как ФРС, Банки и прочие институты создают доллары, и много издевательств над ужасными макротейками
3. Peter Farac (твиттер, сабстек) - один из любимых авторов редакции, много про долг, создание денег и тп. Мб главный текст, оспаривающий влияние ставок на стоимость активов, и гайд по неинфляционному печатанию денег.
4. Bob Eliott (твиттер, вроде есть еще ютуб, но я не смотрел) - чувак работал с Рэем Далио в Бриджвотер (согласен, можно рассматривать как причину, что контент хороший, так и что контент плохой). Как минимум, у него очень хороший фреймворк для оценки, на какой стадии цикла находится экономика
5. Michael Pettis (твиттер, и много в СМИ) - вероятно, главный идеолог современной теории международной торговли и движения капитала. Плюс один из лучших экспертов по Китаю (в том числе по версии Китая). А еще у него в китае свой музыкальный инди лейбл (просто фанфакт)
6. Stephen Miran (твиттер) - сами угадайте, почему его стоит читать…
7. Kyla Scanlon (твиттер) - написала попэкономическую книгу in this economy, больше просветительской деятельностью занимается
8. Brad Setser (твиттер) - 1 человек, который знает больше о местоположении международных резервов Китая, чем дески лучших инвестбанков и международных организаций. И много разного другого макро и международных потоков капитала.
9. Ivan Werning (твиттер) - профессор макро из MIT родом из Аргентины
10. Mike Simonsen (твиттер) - основатель Altos Research - поставщик данных по жилой недвижимости в США. Вы почти ничего не найдете релевантного для российского рынка жилья, но у Алтос хороший фреймворк, на какие данные и как можно смотреть. Полезно для общей насмотренностию
11. Benn Eifert (твиттер) - менеджер хедж-фонда qvr advisors, регулярно пишет треды про борьбу с волатильностью в вашем портфеле. устраивает периодические ama про дериватив и все вокруг них, и просто прикольный чувак. Один из лучших акаунтов в интернете

Про ib/pe и мемы:
12. Inverse Cramer (твиттер) - лучшие торговые сигналы доступные человечеству
13. junkbondinvestor (твиттер, сабстек) - очень крутой аккаунт про структуру капитала, бонды и спецситуации вокруг них. Сабстек дорогой, конечно, так что только если вам профильно.
14. Citrini (твиттер, сабстек) - фреймворки для фундаментального анализа. Тоже платный контент
15. Boring Business (твиттер) - мемы и теория сделок в private equity
16. Restructuring (твиттер) - примерно тоже самое, что и boring business, но контент более глубокий
17. Low yield Lucy (твиттер) - инвестмент грейд мемы
18. High yield Harry (твиттер) - высокодоходные мемы

Надеюсь, хватит на 3 дождливых дня выходных

С уважением,
@unexpectedvalue
  • ❤ 39
  • 🔥 29
  • 👍 14
  • 👨‍💻 1
Post #477 18.1K
Банк России ⚡️Ключевая ставка — 21% Совет директоров Банка России 25 апреля 2025 года принял решение сохранить ключевую ставку на уровне 21% годовых.
«давайте уже после майских», добавила председатель

@unexpectedvalue
  • 😁 114
  • ❤ 11
  • 🤣 9
  • 🔥 5
  • 💯 2
Post #476 6.22K
В этот раз даже тезисно особо сказать нечего (но это хороший знак, чем скучнее макро, тем стабильнее и предсказуемее становится среда)

Давайте просто вспомним:

-в 2023 году ЦБ признавался, что запоздали с повышением ставки и упустили всплеск инфляции

-в 2024 году ЦБ снова опоздал, но уже с ужесточением сигнала

Весной 2025 мы снова пребываем в состоянии, когда по данным ничего толком непонятно. Но проинфляционные риски в картине ЦБ РФ почти всегда имеют больший вес, чем что угодно, а каких-то очень сильных аргументов кроме в пользу начала понижательного цикла мы пока, к сожалению, не увидели. Кроме курса рубля…

@unexpectedvalue
  • 😁 43
  • 👍 7
  • 💯 4
  • 🔥 2
  • 🌚 2
  • 🤡 1
Post #474 7.5K
у команды КВН «Говорит и показывает» из Высшей Школы Экономики была такая миниатюра:

случай в аптеке:
-можно мне пожалуйста эластичный бинт?
-пожалуйста!
-какой-то он у вас неэластичный!
-это почему?
-а потому что при росте цены на 1% спрос на бинт снижается менее, чем на 1%

(первокурсники НИУ ВШЭ были в восторге)

@unexpectedvalue
  • 😁 135
  • ❤ 10
  • 👍 9
  • 😐 2
Post #473 10.2K
Рост корпоративного кредитного портфеля замедляется в январе-феврале на фоне очередного дефицита бюджета

В марте бюджет исполнен с профицитом, и корпоративный портфель возобновляет рост

При этом компании, по словам ЦБ, берут кредиты на выплату налогов* (пополнение бюджета)…

Если бы только были какие-то знаки, какие-то подсказки о роли бюджета в инфляции и высоких ставках…

*не факт, что это так и есть, просто события, которые происходят одновременно

@unexpectedvalue
  • 😁 52
  • 🔥 8
  • 👍 3
  • ❤ 2
  • 🤡 2
  • 🐳 2
  • 👎 1
  • 💯 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →