
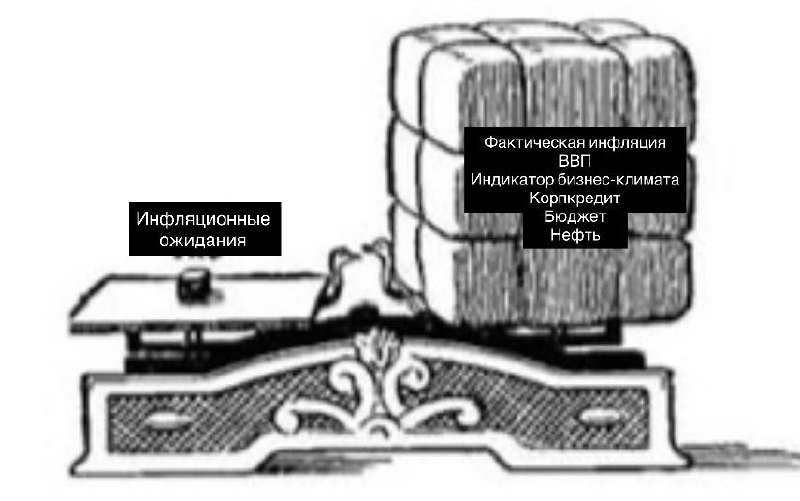
1️⃣ диапазон решений выглядит как 0-50-100 (хотя холд - это скорее фантомное решение)
2️⃣ единственный фактор за то, чтобы оставить кс без изменений - это глобальный кошмар в мире, или по-экономически «рост уровня неопределенности из-за повышения уровня геополитической напряженности»
-внятного ответа, что там с нефтью, валютой, бюджетным правилом и расходами нет, поэтому правило большого пальца: будь консервативен
-на один проинфляционный фактор ЦБ просит 2-3 дезинфляционных, но в этот раз дезинфляционные ведут с большим отрывом (см., например, Твердые Цифры)
3️⃣ за -50бп у нас смещенный к дезинфляционным баланс рисков и все та же консервативность Банка России
- как говорит Алексей Заботкин, не так важно, какой шаг будет на ближайшем заседании, важнее дальнейшая траектория ставки (или как-то так)
-Зачем делать большой шаг, если можно сделать несколько шагов поменьше? Бизнес, видимо, сможет потерпеть лишние 50 бипсов еще месяц.
4️⃣ за -100бп буквально все остальное: ввп так себе, инфляция скорее на таргете (итоговое значение зависит от того, как вы чистите разовые факторы и сезонность, но направление тренда от этого не изменится), бизнес немного приуныл
- плюс наш inhouse индикатор рисков дезинфляции: у админа по основной деятельности какое-то неадекватное количество работы в этом квартале
Итого:
экономика за снижение на 100, функция реакции Банка России на эти минус 100 должна дать минус 50 и мягкий сигнал
(хотя кого реально сейчас волнует сигнал?)
- Однако жесткость денежно-кредитных условий вполне может быть отрегулирована банками через спреды КС и требованиям по фин устойчивости для новых кредитов, что и абсорбирует всю эту глобальную волатильность
- Банк России писал об улучшении состояния корпоративного портфеля в конце 2025 года, но это во многом результат рестрактов и иных чудес креативности корпоративных блоков, так что аппетит к кредитному риску у банков будет и дальше снижаться.
@unexpectedvalue