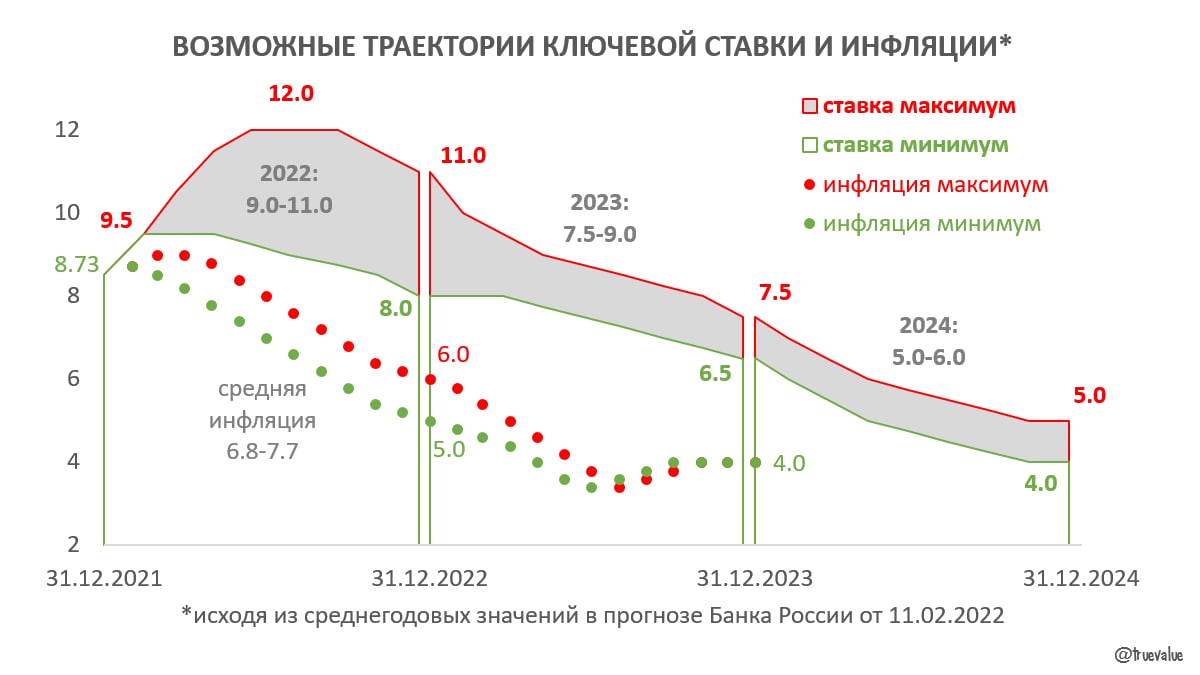
БАНК РОССИИ ПОВЫСИЛ СТАВКУ ДО 9,5%, НО В БОЛЬШЕЙ СТЕПЕНИ ЕЁ ПРОГНОЗ. Среднегодовая ключевая ставка ожидается в диапазоне 9-11% в 2022 и 7,5-9% в 2023, чтобы снизить инфляцию до 5-6% в 2022 и 4% в будущем. Я оценил возможные траектории ставки и инфляции по новому прогнозу Банка России. Если инфляция не будет замедляться в ближайшие месяцы, то ставку могут поднять до 12%, чтобы добиться снижения инфляции до 6% к декабрю 2022 (среднегодовая инфляция должна быть не выше 7,7% в 2022). В лучшем случае, когда инфляция снижается с текущего уровня 8,7% до 5% к декабрю, ставка выше 9,5% расти не будет, а к концу года может быть снижена до 8%.
🔴 В любом случае Банк России ожидает два года жесткой ДКП, когда ключевая ставка будет превышать инфляцию больше чем на 2%. Но рынок не верит Банку России. Даже длинные ОФЗ поднялись к 10% годовых, а рубль слабеет - несмотря на обещание Банка России не возвращаться на валютный рынок в ближайшее время. Странно, что в прогнозе Банка России сохранились повышенные объемы покупки иностранной валюты - $54-57 млрд в 2022-23гг. против $40 млрд в 2021, при примерно тех же ожидаемых ценах на нефть $70-65/bbl.
⛔️ На пресс-конференции Эльвира Набиуллина объяснила, чего желает добиться Банк России (с 38 мин.): "Будем повышать ставку пока люди не ощутят, что депозитные ставки в полной мере компенсируют им инфляционные риски. Тогда избыточный спрос превратится в дополнительные сбережения, которые расширят возможности по долгосрочному кредитованию корпоративного сектора, и инфляция будет замедляться и вернется к нашей цели." В Банке России так и не знают, как работает современная денежная система, в которой кредиты создают депозиты, а не наоборот.
⛔️ В выдуманном финансовом мире Банка России сбережения населения на депозитах должны увеличить производительные кредиты бизнесу (видимо для этого нужно продать с убытком российские акции, купленные за последний год). В реальности повышение ключевой ставки в первую очередь ударит по кредиту бизнесу и почти не повлияет на потребительский кредит, где есть бесплатные лимиты по кредитным картам, средние ставки существенно выше, а заемщики не чувствительны к ставкам. А депозиты населения в отсутствие роста кредита могут вырасти либо за счёт бюджетного дефицита, либо за счёт депозитов бизнеса, но тогда бизнес должен работать в убыток.
❓PS. В конце декабря Сбер мне предложил новую кредитную карту с grace-периодом 120 дней вместо обычных 30. В то же время маме в отделении открыли депозит лишь под <5% (хотя на 1% больше можно получить через приложение). Может вместо неэффективного повышения ключевой ставки предложить всем клиентам Сбера депозиты в Банке России под ключевую?!
Post #828
8.98K