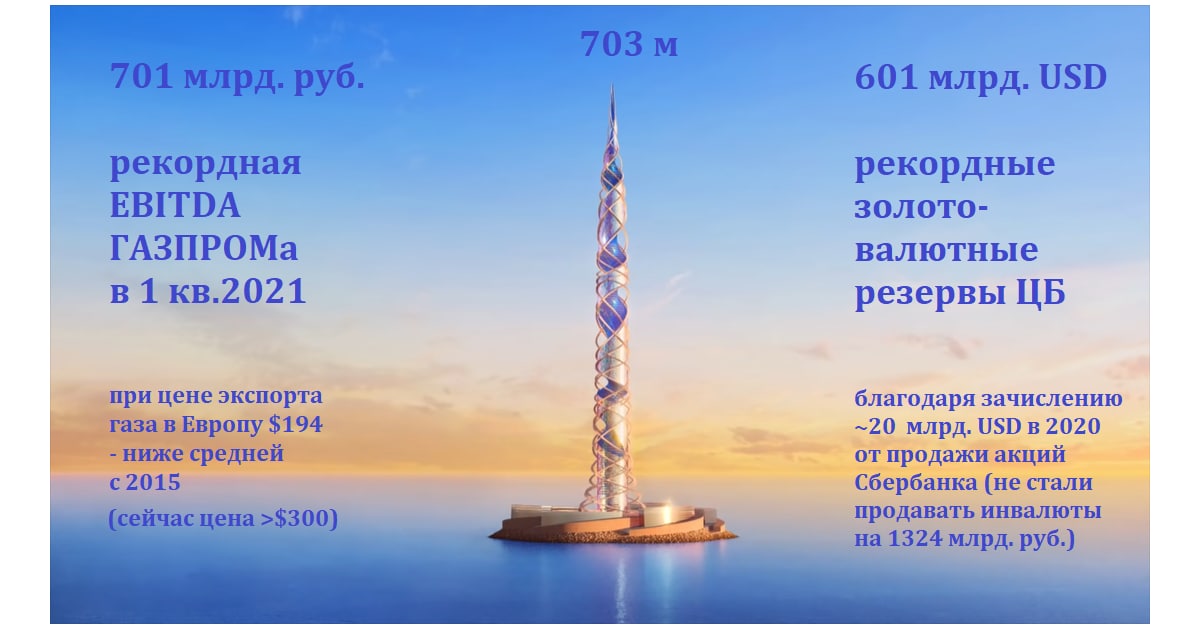
ГАЗПРОМ. В 2021 у компании могут быть рекордные показатели по EBITDA (~2,7 трлн.) и прибыли (~1.6 трлн.), если средние цены поставок газа в Европу достигнут $230/tcm. В 1 квартале средняя цена была лишь $194 из-за того, что часть контрактов привязана к ценам на нефтепродукты 9 месяцев назад (вспоминаем про отрицательные цены на нефть во 2 квартале 2020). Сейчас на европейском рынке цены превышают $300/tcm (TTF >25 евро), а запасы в хранилищах на очень низком уровне. В 2018 Газпром продавал газ в Европу по $246/tcm при средней цене Urals $71/bbl - чуть выше текущих.
🟠 При таких прибылях у Газпрома, поддержанных низким курсом рубля, возникают новые суперпроекты – вроде строительства новой башни в Санкт-Петербурге. В принципе прибыли хватит и на башню, и на рекордные дивиденды 30-35 руб. на акцию (11-13%). Но лучше бы Газпром занимался своим бизнесом, а подобные проекты финансировались из госбюджета или ФНБ.
🟠 Вместо настройки налоговой системы (экспортных пошлин или прогрессивной системы для крупных компаний) государство готово поддерживать проекты сомнительной эффективности у Газпрома, а металлургов "нахлобучить" коррупционными схемами продаж металлов по заниженным ценам для госинвестиций.
PS. Сегодня сложный выбор - покупать акции Газпрома или продавать USD 😉
Post #722
2.76K