В день распродажи российского госдолга Счетная палата подливает масла в огонь, предлагая уменьшить долю флоатеров в пользу ОФЗ с фиксированным купоном:
⛔️ Алексей Саватюгин "Превышение доли защитных инструментов (ОФЗ-ПК и ОФЗ-ИН, доходность которых зависит или от уровня инфляции, или от ставки Центрального банка, или ставки денежного рынка (RUONIA)) безопасной отметки в 25% в общем объеме государственного внутреннего долга свидетельствует об увеличении процентного риска для федерального бюджета. – В 2021 году при проведении государственных внутренних заимствований за счет ОФЗ Счетная палата рекомендует Минфину исходить из необходимости уменьшения процентного риска для федерального бюджета с учетом складывающейся рыночной ситуации"
⁉️ В чём заключается процентный риск для федерального бюджета, разве бюджетное правило предполагает снижение других расходов при повышении процентных расходов, кем установлена "безопасная" доля флоатеров в 25% от всего долга?
🔸 Если бы не выдуманные ограничения, Минфин мог спокойно размещать те ценные бумаги, которые реально пользуются спросом, не влияя на процентные ставки и рефинансируя любой необходимый размер дефицита бюджета. Как это происходило осенью 2020. Пока в Счетной палате и Минфине думают иначе, нам далеко до понимания как работает современная денежная система.
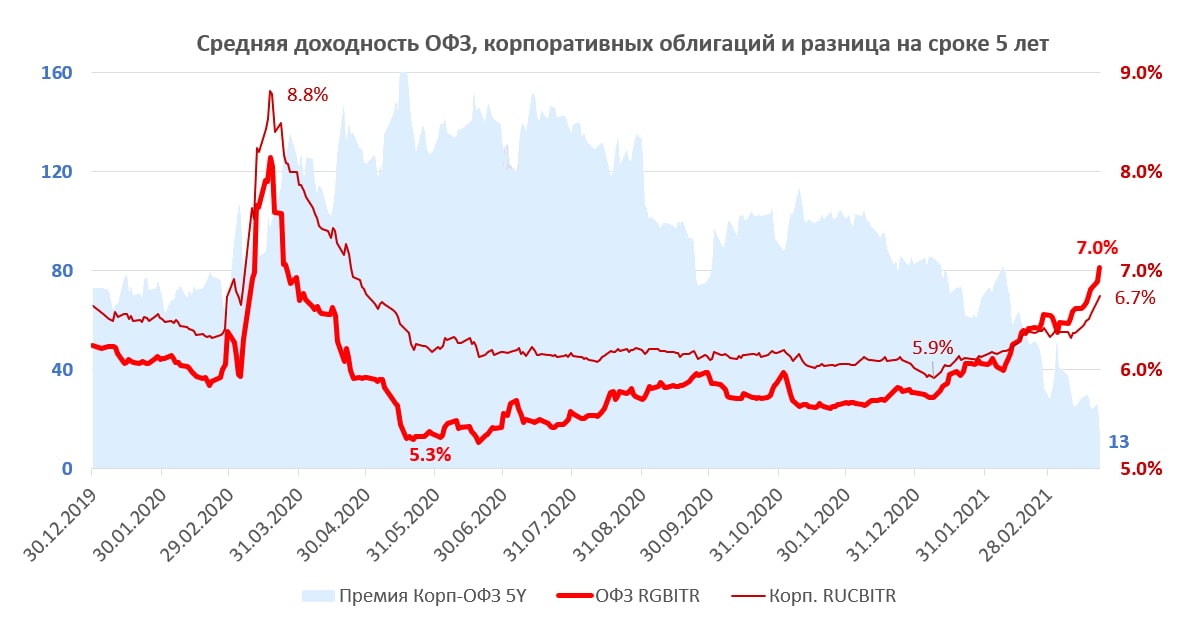
🔸 На графике - средняя доходность ОФЗ по индексу RGBI к 23 марта превысила 7%, что больше средней доходности к погашению корпоративных облигаций. На сроке 5 лет разница с нормальных 80-100 пунктов сократилась до 13. В такой ситуации интересно продать корпоративные облигации первого эшелона и купить аналогичные ОФЗ. Даже если завтра введут санкции на госдолг, в чем я очень сомневаюсь.
Post #693
2.25K