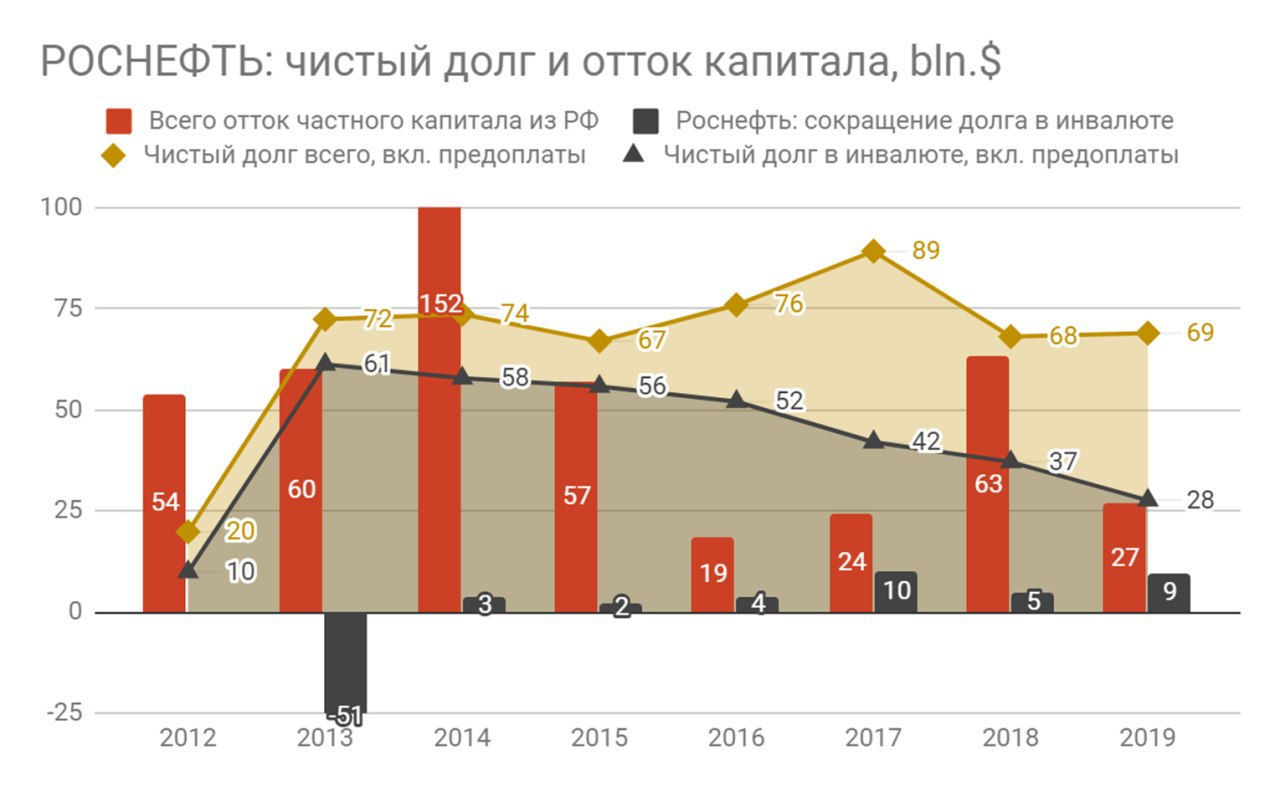
РОСНЕФТЬ И ОТТОК КАПИТАЛА ИЗ РОССИИ. В 2013 Роснефть купила ТНК-BP, продав 20% своих акций и увеличив чистый долг на $51 млрд. В 2013-15гг. основной валютный долг был рефинансирован с помощью предоплаты за будущие поставки нефти в Китай. После 2015 погашение предоплаты на ~$7 млрд. в год формирует существенную часть внешнего баланса частного сектора (другими словами - оттока капитала). Причем общий долг Роснефти не сокращается, а лишь замещается рублевыми займами.
Бухгалтерские нюансы. Роснефть продала Китаю не нефть, а только взяла предоплату в USD, которую возвращает поставками нефти по фактическим ценам на рынке. Причем предоплата получена в 2013 по курсу 31 руб. за USD, в 2014 - по 34, в 2015 - по 65, но все это время отражается в отчетности в рублях без переоценки - по заниженному первоначальному курсу. Тем самым занижается и размер чистого долга, и размер дивидендов. Погашение предоплаты формирует убыток от разницы текущего курса рубля и курса, по которому взята предоплата. Так, в 2015 размер задолженности составлял максимальную величину 1,9 трлн. руб., что по курсу на конец 2015 - $26 млрд., но фактически условия предоплаты предполагали поставки нефти на $42 млрд. Сверху Роснефть ещё платит 4-5% годовых на сумму долга. На графике представлен фактический долг с учетом предоплаты в USD.
Снижение цен на нефть и курса рубля сделало покупку ТНК-BP супер-неэффективной не только для Роснефти, но и всех нас. РФ как основной акционер получает и меньше дивидендов, и имеет заниженный курс рубля. Сейчас остаток предоплаты по китайскому контракту 1,1 трлн. руб. По моим расчетам это около $19 млрд. (или 1,4 трлн. по текущему курсу 74). Погашать долг нефтью по $20-30/bbl, наверное, вдвойне досадно.
В 2012 году компанию возглавил И.И. Сечин. На днях ему продлили срок полномочий на следующие 5 лет. За 8 лет Роснефть стала добывать в 2 раза больше нефти за счет покупки ТНК-BP, Башнефти и небольшого органического роста. Однако капитализация снизилась с $70 млрд. до $50 млрд. при росте чистого долга с $10 до $70 млрд.
В рублях акции Роснефти выросли за 8 лет с ~200 до 350 руб., но перспектив без возврата нефти выше $50/bbl нет. При нефти $35 прибыль сократится в 2 раза с 0,7 до 0,35 трлн. руб., а дивиденд в лучшем случае будет 5% от цены, если компания не будет сокращать долг. В плюс для акций: 1) снижение ставок – компания в 2019 заплатила 7% по своим долгам (0,38 трлн. руб.), и 2) программа выкупа акций - Роснефть купила за 1,5 месяца 0,3% своих акций из 3,2% выделенного лимита, потратив ~10 млрд. руб.
Post #588
2.53K