КУРС РУБЛЯ - ПОРТФЕЛЬНЫЙ ПОДХОД. Цена российской нефти $25. Саудовская Аравия заливает рынок своей нефтью со скидками. Цены на рынке реальных товаров обычно зависят от потоков – текущего спроса и предложения. Тогда как цены на финансовые активы в большей степени определяются запасами, или долей в желаемом портфеле активов. Вообще финансовые потоки на макроуровне из одних активов в другие невозможны – у каждой продажи актива есть свой покупатель. От продажи акций и увеличения денежной позиции в портфеле общее количество денег или акций на рынке не меняется (если только акции не выкупает сам эмитент). Но от изменения предпочтений владельцев активов сильно меняется цена. Например, для сокращения доли акций в совокупном портфеле на 10% (с 50% до 40%) цена акций должна упасть на 33% (из 50+50 получится 33+50).
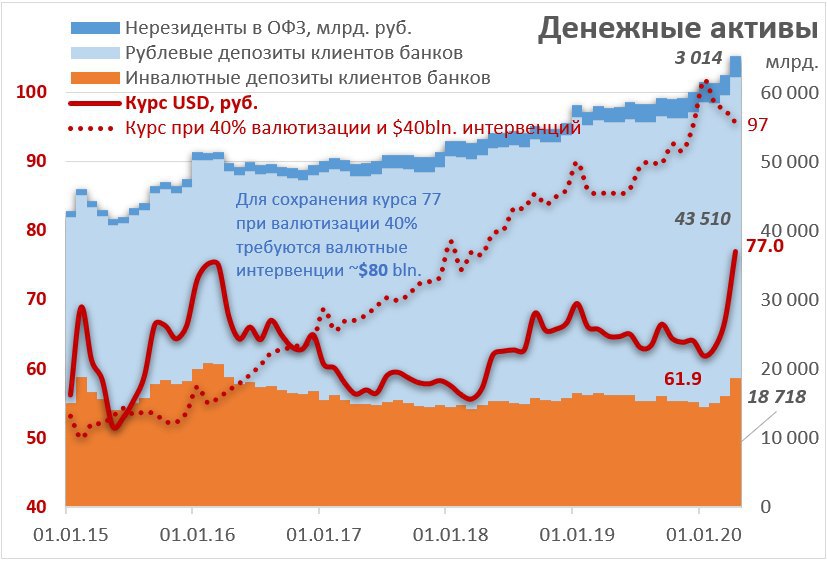
Аналогично, если меняются предпочтения инвесторов по доле долларов или рублей в портфеле, существенно меняется курс рубля. С начала 2020 курс доллара США вырос на 24% до 77+ и это увеличило валютизацию депозитов лишь на 5% с 25% до 30%. При росте валютизации с 30% до 40% без притока новых долларов, курс доллара может вырасти с текущих 77 до 120 руб. Почему 40%? – примерно столько было на пике кризисов 1998, 2008 и 2014гг. Банк России может поднять ставку, как он это делал все прошлые кризисы, якобы для увеличения интереса к рублевым сбережениям. Но в коротком периоде все это не работает – проверено практикой. Для удовлетворения предпочтений инвесторов нужен приток долларов из резервов.
И резервов у нас более чем достаточно - $570 млрд. можно конвертировать на все рублевые депозиты (44 трлн. руб.). Но, конечно, этого делать никогда не потребуется. Сейчас в России $240 млрд. на депозитах, в том числе 100 у населения и 50 у Сургутнефтегаза. У банков валютные активы и пассивы сбалансированы ~$300 млрд., из них до половины в ликвидной форме. Для сохранения курса на уровне 77 в самом крайнем сценарии с валютизацией депозитов 40% нужно потратить $80 млрд. Если тратить медленно по бюджетном правилу (до $40 млрд. в год при нефти $25), то курс дойдет до 97 руб. с соответствующими последствиями для инфляции.
Повторюсь, что все это крайние варианты, когда паника и бегство в инвалюту достигает пика. Надеюсь, что в интересах властей не повторять ошибки прошлых кризисов и не доводить до паники. Для этого не нужно дергать ставку, но существенно увеличить валютные интервенции и госрасходы. 300 млрд. руб. ($4 млрд. или 0,3% ВВП) на поддержку бизнеса и населения – очень мало, когда многие страны заявили о сотнях миллиардах долларов помощи от последствий коронавируса (4-20% ВВП). Пришло время тратить резервы, которые копили на черный день.
Post #550
2.65K