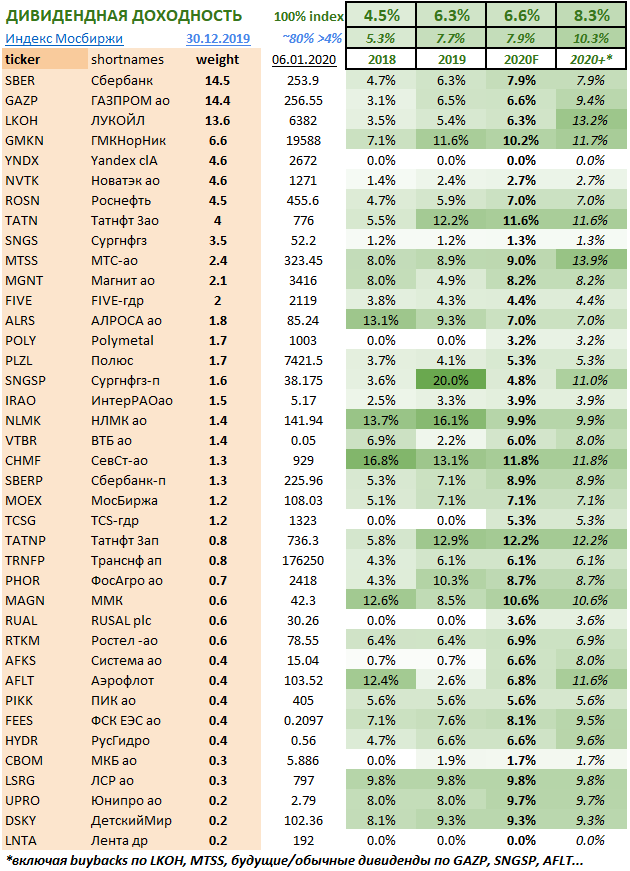
Дивидендная доходность российских акций по индексу Мосбиржи 6-7% годовых, а если добавить выкупы акций (Лукойл, МТС), рост дивидендов в будущем (Газпром и др.), то компании выплачивают акционерам более 8% текущей стоимости.
За 2019 год индекс Мосбиржи вырос на 28,6% до 3046 пунктов, полная доходность с учетом налога составила 37,1% - на 6,7% выше. Примерно 159 пунктов в индексе принесли дивиденды за вычетом налога (в чистом виде акционеры-резиденты России получают на 13% меньше, хотя некоторые компании уменьшают налог за счёт уплаченного в дочках).
Я собрал данные о дивидендах по всем 39 акциям, входящим в индекс Мосбиржи. В текущей структуре индекса дивиденды в течение 2019 года принесли 6,3%, а за 2020, по моим оценкам, будет 6,6% (без вычета налога). Если иметь в портфеле только акции, которые платят относительно высокие дивиденды (>4%, а это ~80% индекса), то средняя дивидендная доходность достигнет 8%. Данные обновляются автоматически в таблице с модельным портфелем и целями по акциям (требует авторизации). Кстати, многие цели и сам портфель обновлены на конец 2019.
Новая цель по индексу Мосбиржи на конец 2020 года 3500 (на конец 2019 было 3200) подразумевает рост на 13% от текущих уровня и исторического максимума в 3100. Плюс дивиденды и будет 20+%. Взвешенный по индексу коэффициент P/E увеличится с ~8 до ~9, а средняя дивидендная доходность опустится до 6% и будет соответствовать доходности ОФЗ. Российские компании распределяют лишь 60-70% прибыли (если взвешивать по индексу) – остальная часть прибыли теоретически должна увеличивать будущий потенциал роста.
Прогнозы динамики рынка акций на год – дело, конечно, пустое. Для долгосрочных вложений важнее не цель через год, а сравнительные характеристики и премии за риск. Какой среднегодовой доход от акций считаете нормальным при доходности ОФЗ 6%?
Post #528
1.58K