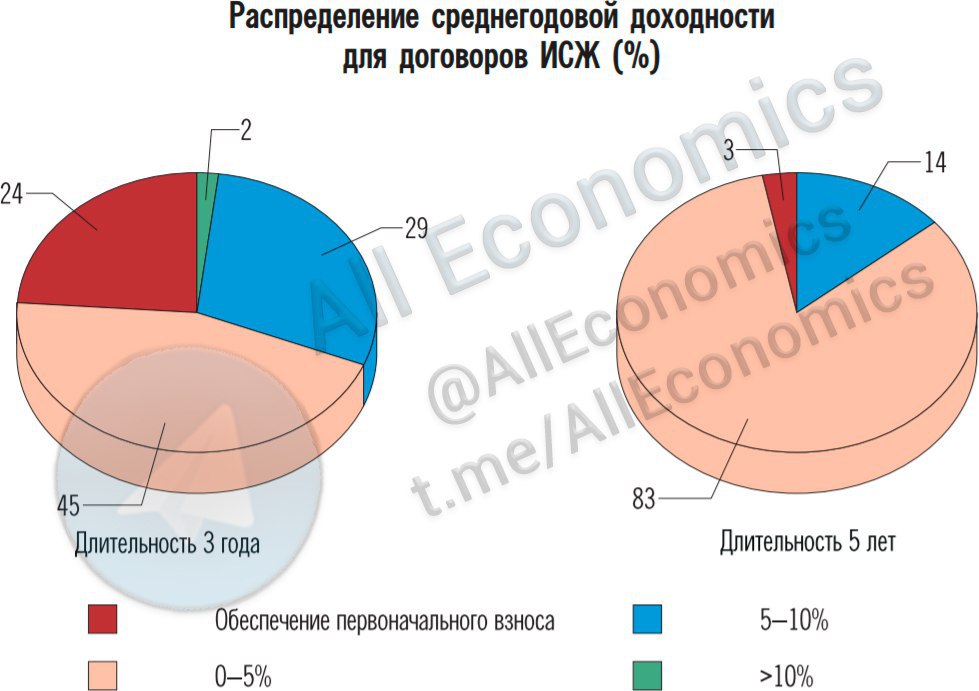
Всё, что нужно знать о рынке страхования жизни в России на данный момент глазами ЦБ РФ. ⤵️ Среднегодовая доходность по договорам ИСЖ, завершившимся в 2017 г. и первом полугодии 2018 г., не превышала ставок по банковским депозитам: для трёхлетних договоров её значение составило 3,3%, для пятилетних – 2,4%. ❗️ Для большинства пятилетних договоров (83% страховых премий) доходность находилась в диапазоне от 0 до 5%. При этом у четверти (24%) договоров длительностью 3 года доходность отсутствовала вообще. 😳 Взято из «Обзора финансовой стабильности» Банка России.
Говорил, говорю и буду говорить, что ИСЖ это всё же инвестиционный продукт, а не страховой. И выбирать его нужно крайне аккуратно! ☝🏻 Потому что ваши деньги идут не на депозит, а во что-то и как-то инвестируются, при этом на довольно длительный срок. Без понятия того «во что» и «как» инвестируются деньги не советую агульно оформлять данные полисы. 🤝
🔜 И снова каркаю: учитывая такие официальные результаты работы продукта и огромные объёмы продаж в последние годы я ожидаю, что ЦБ вскоре займётся жёстким регулированием данного рынка. Надеюсь, что всё будет логично и справедливо, а не так, как иногда бывает. 🤦🏻♂️ Да, я всё такой же реалист с задатками оптимиста – ничего не могу с собой поделать!
@AllEconomics
Post #389
33
Forwarded from All Economics