


Страсти по рублю [в режиме размышлений]
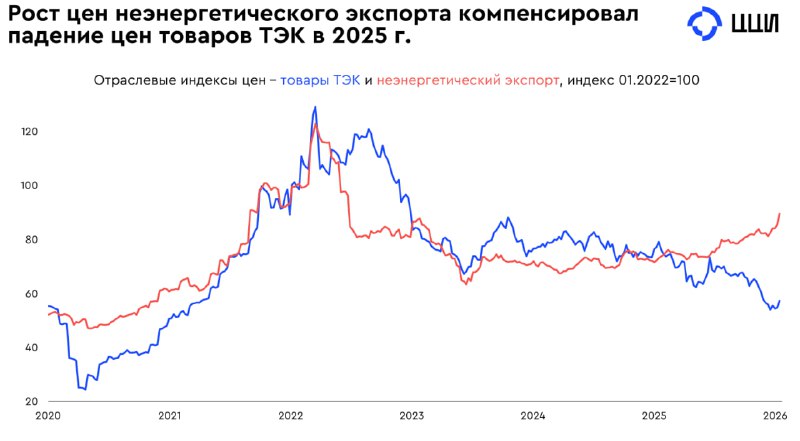
Рубль продолжает радовать своей крепостью (но не всех) в начале года, о причинах много раз писалось, но вопросы остаются, некоторые момент хочется освежить, тем более, что коллеги из Центра ценовых индексов (ЦЦИ) расширили структуру сырьевого индекса, добавили аргументов для размышлений, добавив в свой индекс металлы.
«В 2025 г. российский экспорт пережил структурный сдвиг. К ноябрю доля энергоносителей в экспортных доходах РФ сократилась до 52% - минимума, последний раз достигнутого в январе 2021 г….
Быстрый рост цен на драгоценные металлы компенсировал до 70% падения цен на нефть»
Кажется контринтуитивным, что рубль крепкий, несмотря на существенное снижение цен на нефть. Но реальность такова, что ~2/3 падения цен на нефть компенсирует бюджетное правило.
📌 Оставшийся эффект с перехлестом компенсировал рост цен на золото, драгоценные и цветные металлы.
Теоретически, когда бюджет продает валюту в рамках бюджетного правила он просто компенсирует частично сокращение продаж валюты экспортерами (доходы которых сократились). В текущей реальности расхождения могут быть существенны, помимо локальной рассинхронизации продаж экспортеров и бюджета:
1️⃣ Экспортеры могут продавать бОльшую долю экспортной выручки для компенсации рублевых издержек (зарплаты, проценты по долгам и пр. издержки, а не только налоги), на фоне сокращения их спроса на импорт из-за снижения инвестиционной активности. Чем крепче курс и чем выше ставки – тем больше нужно продать. Что, вероятно, мы и видим так или иначе, усиливая рассинхронизацию продаж экспортеров и бюджета.
2️⃣ «Непокрытые» продажи в рамках «зеркалирования» бюджетных расходов и инвестиций из ФНБ лишь в малой степени компенсируются спросом на импорт и напрямую воздействуют на курс, увеличивая предложение валюты на внутреннем рынке.
📌 Изменение структуры экспорта и смещение его в неэнергетические товары дополнительно усиливает рубль, учитывая, что БП компенсирует только эффекты колебаний цен на нефть. Курс зависит не от нефти, а от золота, меди, алюминия, никеля и т.п.
Но есть и еще один фактор, который сложно оценить, но который может структурно сильно влиять на ситуацию с курсом – это особенности расчетов, которые в значительной мере осуществляются за счет «неттинга» между потоками экспортёров и импортеров на оффшоре. Учитывая, что этот «неттинг» в осуществляется в основном по официальному курсу ЦБ, это создает своеобразный эффект «автокорреляции» текущего курса с официальным курсом ЦБ предыдущего дня/дней, что в некотором смысле «бетонирует» курс.
По сути это равноценно тому, что значительная часть оборота валютного рынка осуществляется по официальному курсу предыдущего дня. Хотя доля этого «неттинга» достоверно неизвестна, но логично предполагать, что она коррелирует с долей расчетов в рублях по внешней торговле (эта доля выросла до 55-60%).
Учитывая такую структуру расчетов, это может еще больше увеличивать мультипликативный эффект от продаж валюты в рамках «зеркалирования» и БП. Курс определяется на ограниченном сегменте внутреннего рынка под мультиплицированным эффектом влияния продаж в рамках БП и ФНБ.
В этом плане сонаправленное влияние ненефтегазового экспорта позволяет рублю быть крепче пока эти факторы действуют. Правда это ставит и вопрос относительно того, что сонаправленный разворот этих факторов может создавать неприемлемую волатильность.
❓Возможно, тактически стоит корректировать продажи по БП/ФНБ на конъюнктуру ненефтегазового экспорта, а рублевую ликвидность абсорбировать из системы иными временными инструментами.
P.S.: И это помимо факторов, связанных с падением спроса на валюту по причинам: привлекательной рублевой ставки, «коррозии» качества мировых валют, их транзакционных ограничений на нашем рынке (замещение квазивалютными инструментами), стагнации спроса со стороны импорта и долгосрочного сокращения оттока капитала в части обслуживания внешнего долга.
@truecon