
🚴 Meituan (3690.HK) - обзор "Китайского Амазона"
▫️Капитализация: ¥ 1060 млрд
▫️Выручка 2021: ¥ 179 млрд
▫️EBITDA 2021: ¥ -9,7 млрд
▫️Прибыль 2021: ¥ -23,5 млрд
▫️fwd P/S 2022: 4
👉 Компания Meituan Dianping появилась в результате слияния двух конкурирующих фирм Meituan и Dianping в 2015 году. С тех пор компания расширила список своих сервисов и на данный момент является лидером китайского сектора сервисов по заказу, бронированию и доставке товаров и услуг.
👉 Выручка по сегментам и динамика г/г в 1 квартале 2022г:
▫️ Доставка еды 24,1 млрд ¥ (+17,4% г/г)
▫️ Бронирование, отели и путешествия 7.6 млрд ¥ (+16% г/г)
▫️ Новые направления и другое 14,5 млрд ¥ (+47% г/г)
✅ Meituan является 3 по капитализации среди гонконгских IT гигантов сразу после Tencent и Alibaba соответственно. Основной бизнес компании - это услуги по доставки еды из ресторанов, который компания теперь расширяет до полного спектра услуг e-commerce и доставки продуктов. Кроме того, у Meituan есть прибыльный и растущий бизнес по бронированию отелей и путешествий и платформа по предоставлению различных услуг.
✅ Основные направления бизнеса Meituan находятся на стадии активного роста, но уже являются прибыльными. Доставка еды принесла компании 1,6 млрд ¥ прибыли (+45% г/г) что соответствует 6,6% чистой маржинальности по сегменту (при 5,3% в 2021г). В среднесрочной перспективе компания вполне вероятно сможет улучить показатель чистой маржинальности в сегменте доставки еды до 12,5% к 2025г за счет оптимизации издержек.
В свою очередь, сегмент по услугам бронирования отелей, путешествий и других сервисов принес компании 3,5 млрд ¥ чистой прибыли (+29% г/г) при чистой маржинальности в 46% (против 41% в 2021г). Этот сегмент уже более зрелый и уже сейчас показывает маржинальности на уровне с западными компаниями с похожими услугами. В ближайшие несколько лет потенциал роста маржинальности по этому сегменту составляет не более 50%.
❌ Как и большинство гонконгских компаний, Meituan зарегистрирована в офшоре на Каймановых Островах и работает как холдинговая компания. Более того, так как Meituan относится к IT сектору, она владеет своими китайскими активами не напрямую, а через структуру VIE.
❌ Борьба КПК с IT гигантами также затронула и Meituan: в 2021г компания была оштрафована на 3,5 млрд ¥ за анти-конкурентные практики. Кроме того, компания заставили снизить отдельные комиссии и сборы, а также мотивировали инвестировать в отдаленные города Китая и своих рядовых сотрудников в рамках реализации программы всеобщего благосостояния.
❌ Сегмент новых направлений (доставка продуктов и e-commerce) глубоко убыточный. В 1 квартале компания потеряла 9 млрд ¥ (+12% г/г), что полностью перекрывает прибыль от основных сегментов. В основном такие затраты идут на расширение присутствия в отдалённых городах Китая (в рамках договоренности с КПК), создание инфраструктуры и рекламную компанию.
❌ У компании ненадежное финансовое состояние. Несмотря на то, что у компании отрицательный чистый долг с запасом кэша в 41 млрд ¥, этого компании хватит только на 2 года своей операционной деятельности в текущем виде и после этого придется наращивать долги. Инвестиционный рейтинг компании достаточно низкий BBB- от Fitch. Кроме того, компании приходится выпускать конвертируемые облигации, которые в дальнейшем могут привести к размыванию текущей доли акционеров.
Вывод
Из всех технологических гигантов Китая, Meituan является не самым привлекательным даже учитывая высокий исторический рост бизнеса и дальнейшие перспективы развития. До операционной прибыльности сегменту e-commerce еще очень долго хотя уже сейчас в Китае этот сектор замедлил свой рост и перенасытился участниками, что привело к значительному росту конкуренции. В среднесрочной перспективе компании придется все больше инвестировать в не самые выгодные проекты в угоду КПК, а также наращивать уровень долгов для финансирования своей деятельности. Учитывая это, справедливая цена компании 170 $HK.
Не является индивидуальной инвестиционной рекомендацией
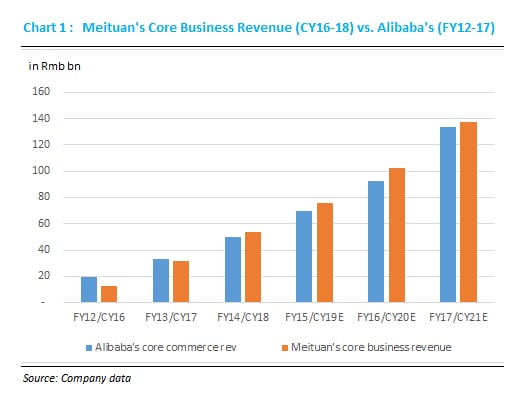
Сравнение динамики развития Alibaba и Meituan 👇
#обзор #Meituan #3690.HK
Post #796
18.2K
- 👍 88