🏭 НЛМК (NLMK) - обзор компании в новых условиях
Ранее подробно смотрели Северсталь: https://t.me/taurenin/755
👉Результаты за 2021:
▫️Капитализация: 777 млрд
▫️Выручка TTM: 1191 млрд
▫️EBITDA: 534 млрд
▫️Прибыль ТТМ: 372 млрд
▫️Net debt/EBITDA: 0,4
▫️fwd P/E2022: 6
▫️fwd дивиденд 2022: 0%
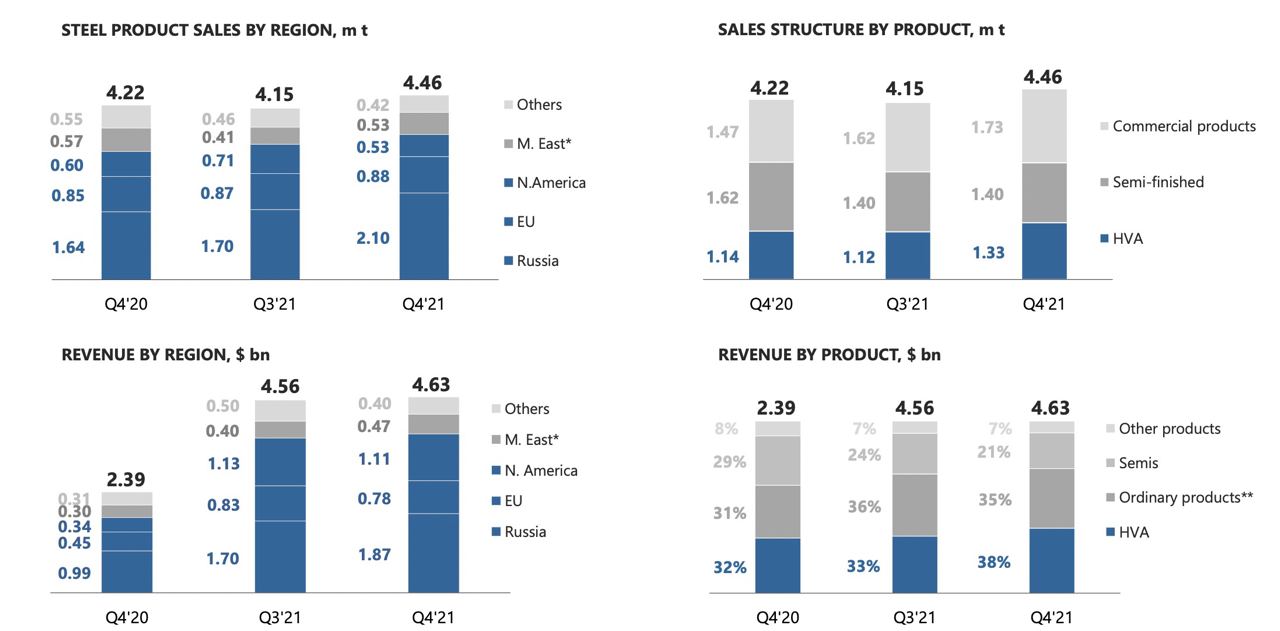
👉Выручка компании по регионам:
▫️Россия - 41%
▫️Северная Америка - 21%
▫️ЕС - 18%
▫️Ближний Восток - 10%
▫️Латинская Америка - 4%
▫️СНГ - 2%
▫️Азия - 2%
▫️Прочее - 1%
✅ По состоянию на 30 марта 2022 НЛМК продолжал поставлять продукцию в США и ЕС, правда почти гарантированно, что дисконт на данные товары не меньше, чем в нефти (25-30%).
Тем не менее, компания отработала 1кв2022 года в "нормальном" режиме. Что предполагает чистую прибыль за 1кв2022 на уровне около 80 млрд р., а FCF около 50 млрд р.
❌Даже учитывая отмену дивидендов, чистый долг компании сейчас около 150 млрд рублей, что достаточно много, особенно учитывая потенциальные потери. Компания скорее всего откажется от дивидендов в 2022м году, так как потенциальная прибыль за 2-4кв2022 вряд ли позволит его погасить.
❌Очевидно, что у компании существенная доля продаж в 2021м году приходилась ЕС и Северную Америку, что создает риски аналогичные Северстали в плане потери рынка сбыта и появлению существенного дисконта на реализуемую продукцию.
❌В мае ассоциация металлургов «Русская сталь» обратилась в правительство с письмом, в котором предупреждала о возможных убытках в отрасли и рисках сокращения производства, в случае сохранения высоких налогов и крепкого рубля, предложив установить максимальный уровень платежей по НДПИ на 2022 год на уровне 131 млрд руб. Однако правительство не поддержало решение.
❌Правительство России с 1 июня ввело тарифные квоты на экспорт лома и отходов чёрных металлов на 2 месяца. В случае экспорта металла в объёме до 540 тыс тонн пошлина будет 100 евро за тонну, более 540т тонн, будет уже 290 евро.
❌Ассоциация «Русская сталь» заявила о том, что перевод сбыта «на восток» привел к падению цен на 25-30%, при том, что удалось найти сбыт лишь для 4 млн тонн в год. Для сравнения, суммарное производство НЛМК на 2021 год составило 17 млн тонн, 59% шли за рубеж.
❌Все металлурги попали под полное эмбарго в шестом пакете санкций ЕС (18% выручки 2021). Это огромные негатив для бренда и всей отрасли. По заявлениям ассоциации, в июне производство стали снизится на 20% г/г и будет снижаться далее. Точной конкретики от компаний пока нет.
Вывод:
По самым скромным прикидкам, компания относительно 2021 года потеряет (на крепком рубле, дисконтах и возможном падении производства) минимум около 300 млрд рублей прибыли до налогов, что предполагает FWD прибыль в 2022м году около 130 млрд рублей.
Таким образом, FWD P/E 2022 будет около 6. Показатель намного лучше, чем у Северстали.
❗ Однако, у компании есть бОльший долг и зарубежные активы, судьба которых может резко измениться в худшую сторону. Скорее всего именно это рынок и закладывает в цене акций.
Не является индивидуальной инвестиционной рекомендацией
#обзор #НЛМК #NLMK
Post #764
27.9K
- 👍 230
- 🤔 21
- ❤ 8
- 🔥 5
- 😢 5
- 👏 4
- 😁 2