
🏦 Citigroup(C) - обзор компании. Освежим взгляд, разберем последнюю отчетность. И немного о банковском секторе.
▫️Капитализация: $99,5b
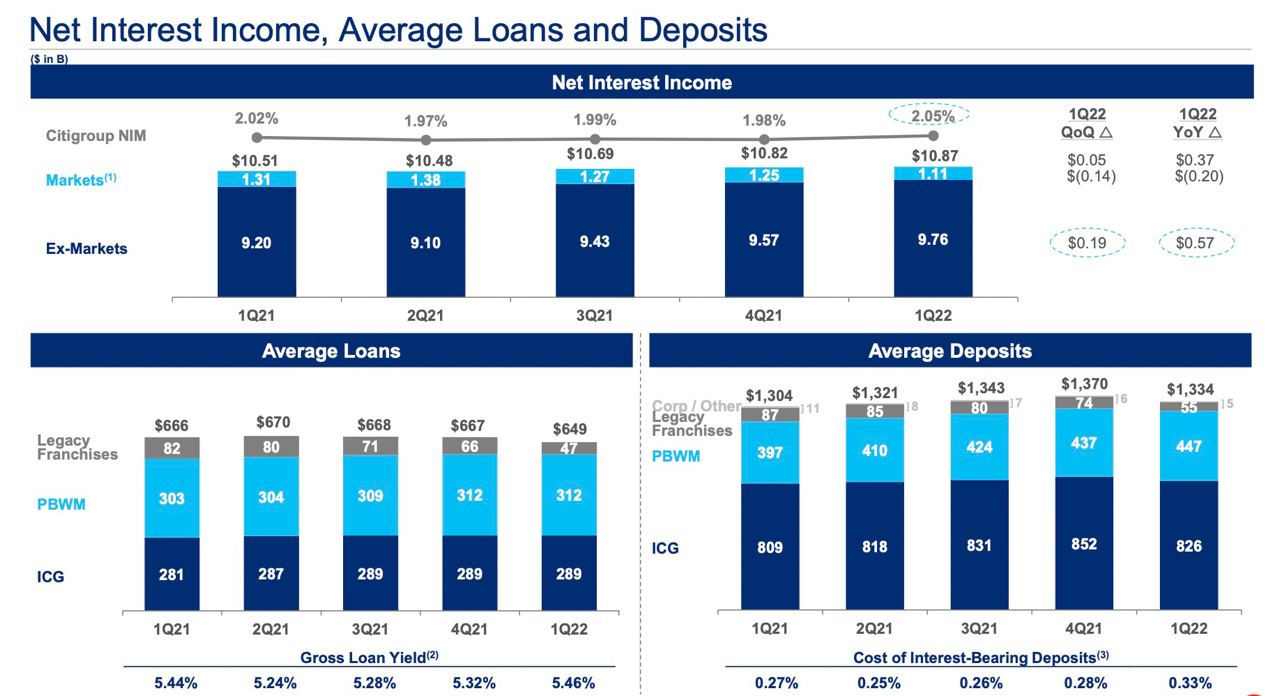
▫️Выручка 1кв2022: $19,2b (-2% г/г)
▫️Чистая прибыль 1кв2022: $4,4b (-46%)
▫️P/E: 5,2 (fwd P/E 2022: 6)
▫️fwd дивиденд 2022: 4%
Предыдущий обзор компании делал еще в январе: https://t.me/taurenin/423 тогда писал, что компания не выглядит интересно для вложений. Большинство банков в США от предстоящего ужесточения ДКП пострадают: придется наращивать резервы (а ведь в 2021м роспуск резервов формировал существенную часть прибыли, вырастут дефолты, подешевеют облигации на балансе и т.д. + геополитика американских банков тоже касается.
👆 Некоторые негативные моменты уже будут видны в данном обзоре, хотя ужесточение ДКП еще, можно сказать, не наступило.
👉Сегменты выручки:
▫️Потребительский сегмент 38%
▫️Корпоративные клиенты 62%
✅За первый квартал примерно $4B было потрачено на выкуп акций и выплату дивидендов. Компания обеспечивает высокую доходность своим акционерам. С 2015 года компания выкупила около 1/3 своих акций.
✅Небольшое повышение ставок ФРС - это позитив для банков, если в экономике не происходит кризисных явлений. Однако рост ставок планируется довольно сильный + Пока вероятность того, что высокая инфляция в $ вызовет некоторые проблемы в экономике - высокая.
❌Банк отчитался негативно. Общая выручка компании за 1кв2022 снизилась на 2% г/г, оказавшись на отметке в 19,2B, против прошлогодних 19,6B. Важно, что при этом сократилась прибыль на 46% г/г.
❌Сокращение чистой квартальной прибыли банка связано с наращиванием и уменьшением роспуска резервов.
По необеспеченным кредитным обязательствам резервы выросли на $474m против роспуска резервов в 1кв2021 на $626m (эффект на прибыль -$1,1b).
По остальным кредитам резервы были распущенны на сумму $612m против $3227m в 1кв2021 (эффект на прибыль -$2,6b).
ИТОГО: изменения в формировании резервов только в 1кв2022 забрало $3,7b из чистой прибыли. Т.Е. риск, о котором писал ранее постепенно реализуется. Нужно понимать, что последствия ужесточения ДКП пока не ощутимы и все проблемы - впереди, но уже понятно, что падения прибыли, скорее всего будет ускоряться.
👆 Вышеперечисленное предполагает возможное снижение прибыли в 2 раза относительно 2021 года. А это уже FWD P/E 2022 выше 10.
❌ Компания собирается ускорить трансформацию на фоне геополитических рисков, из-за чего затраты вырастут на 15% до конца года. Особенно на последнем ивент подчеркивалась информация о выходе с некоторых рынков Восточной Европы и Азии, а также латинской Америки. Это большие затраты и потенциал дальнейшего падения выручки.
Доля корпоративных клиентов (62% выручки) из этих регионов превышает 15%. Т.е. бизнес может упасть на 9% (0.65*0.15).
👆Если трансформация произойдет в 2022м году, то FWD P/E 2022 возможно будет уже около 11-12 (т.е. оценка по форвардным показателям дороже не такая интересная).
❌Доходы от корпоративного сектора продолжают снижаться быстрыми темпами. При общем снижении выручки на 2% г/г, выручка корпоративных клиентов (62% доля доходов) снизилась сразу на 6%, в то время, как розничный сегмент (38% доходов) остался без изменений.
❌На последнем ивенте компания заявила о прекращении выкупа активов с рынка из-за потребности в формировании резервов.
Вывод:
Компания показала скорее негативный отчет и обозначила/подтвердила будущие риски: рост расходов на резервы и трансформацию, уход с части рынков.
Учитывая форвардные показатели и вышеописанные риски оценку с натяжкой можно назвать справедливой, НО банковский сектор США на ближайшую перспективу выглядит неинтересно.
Не является индивидуальной инвестиционной рекомендацией
#обзор #C #Citigroup
Post #636
14.6K
- 👍 55
- 🔥 4
- 😱 3
- ❤ 1
- 👎 1