
🚂Globaltrans(GLTR) - обзор отчета за 2021й год
👉Общие результаты за год:
▫️Капитализация: 57,7 млрд
▫️Выручка TTM: 73,2 млрд(+7%)
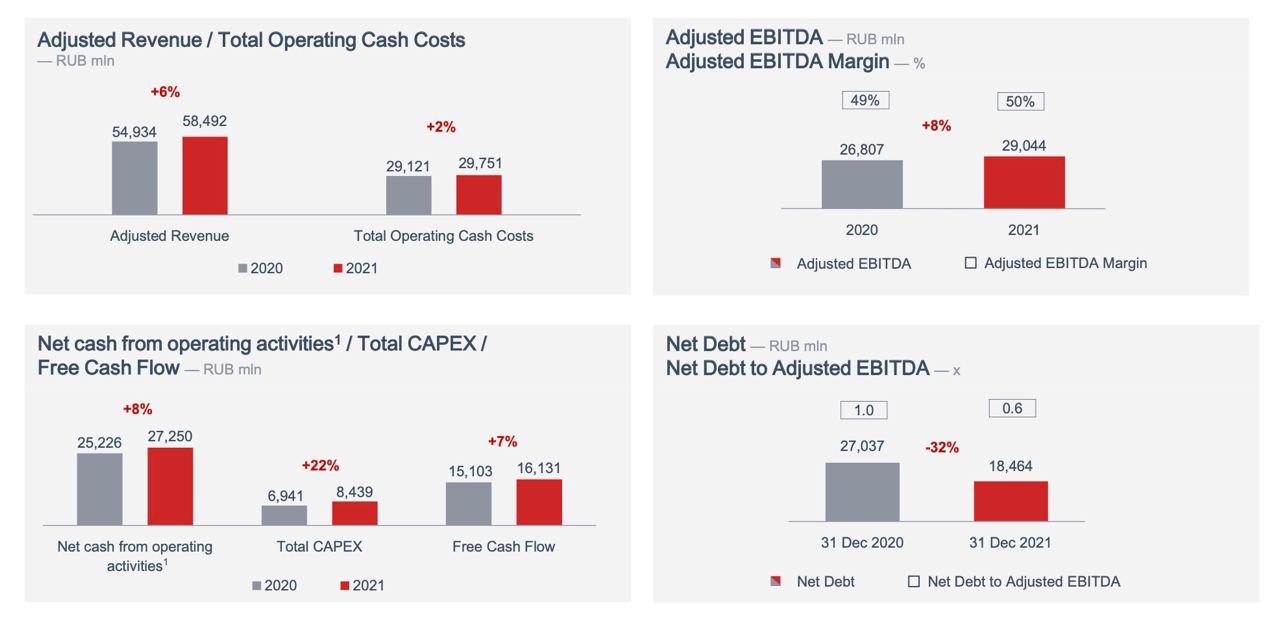
▫️EBITDA: 29 млрд(+8%)
▫️Прибыль (скор): 13 млрд(+23%)
▫️Net debt/EBITDA: 0,64
▫️P/E: 4,5
▫️дивиденд 2021: 7%
👉Какие типы перевозок принесли выручку бренду:
▫️Полувагоны - 60%
▫️Цестерны - 39%
▫️Прочее - 1%
✅Компания показала отличный финансовый отчет по итогам 2021 года. выручка выросла на 7% г/г до 73,2 млрд , нескорректированная чистая прибыль увеличилась на 23% г/г достигнув 15,1 млрд руб.
✅Компания сократила долговую нагрузку. Net debt/EBITDA = 0,64. При этом, когда чистый долг равен 18,5 млрд, FCF составил 16,1 млрд. У компании нет кредитных рисков даже при сильном падении выручки и высоких ставках.
✅Главный позитив в текущих реалиях - ставки аренды полувагонов. Рекордный рост 2021го, когда ставка аренды выросла 260%, продолжился и в этом году. С начала года ставка увеличилась на 10%, достигнув 2951руб за вас/сут к началу марта. Стоит внимательно следить за ставками на апрель-май, так как их изменения станет показателем спроса на перевозки.
❌Приостановлена итоговая выплата дивидендов за 2021 год, никакой конкретики нет. Вместо этого руководство планирует утвердить программу выкупа на 10 млрд. Это огромный выкуп, который существенно может повлиять на котировки.
О будущем:
❌Компания сильно выигрывала от расширения сделки ОПЕК+, так как рос спрос на поставки нефти и нефтехимии по железной дороге. Цистерны дали 39% выручки в 2021м.
Компания на 5 лет продлила контракт с Роснефтью. Однако теперь, когда спрос на Российскую нефть упал и цена Urals на 30% дешевле Brent, есть риски уменьшения спроса. ⚠️Оценить их нельзя так как направления перевозок не раскрываются компанией.
📊В кризис 2020го, когда на 2 месяца затормозилась мировая торговля, выручка компании снизилась на 28%, а прибыль в 2 раза. Даже при таком сценарии ничего страшного с самой компанией не произойдет.
⚠️С другой стороны, правительство активно занимается расширением пропускной способности на восточном направлении. За счет этого компания планирует наращивать перевозки на восток (откуда пока нет санкций и эмбарго) на 7% ежегодно, в ближайшие 5 лет. Возможно, если геополитическая обстановка не изменится, это позволит отыграть потери к концу десятилетия.
❌Большим негативом были риски национализации парка вагонов, однако вряд ли это реализуется.
Вывод:
Globaltrans можно было бы справедливо назвать бенефициаром текущего этапа экономического цикла, когда растут цены на товары и ресурсы, что ведет и к росту стоимости перевозок. Но геополитика и экономическая ситуация внутри страны вызывают опасения в будущих финансовых потоках компании.
📈Тем не менее, при текущих финансовых результатах компания могла бы выплатить за 2021й год около 22% дивидендов. Вместо этого будет байбэк, а остаток средств пойдет на погашение долгов, что нейтрализует ряд проблем.
Адекватная цена ценных бумаг компании 500 рублей.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Globaltrans #GLTR
Post #576
14.9K
- 👍 105
- 😁 2