
🌾Русагро (AGRO) - обзор отчета за 2021
👉Общие результаты за год:
▫️Капитализация: 116,6 млрд
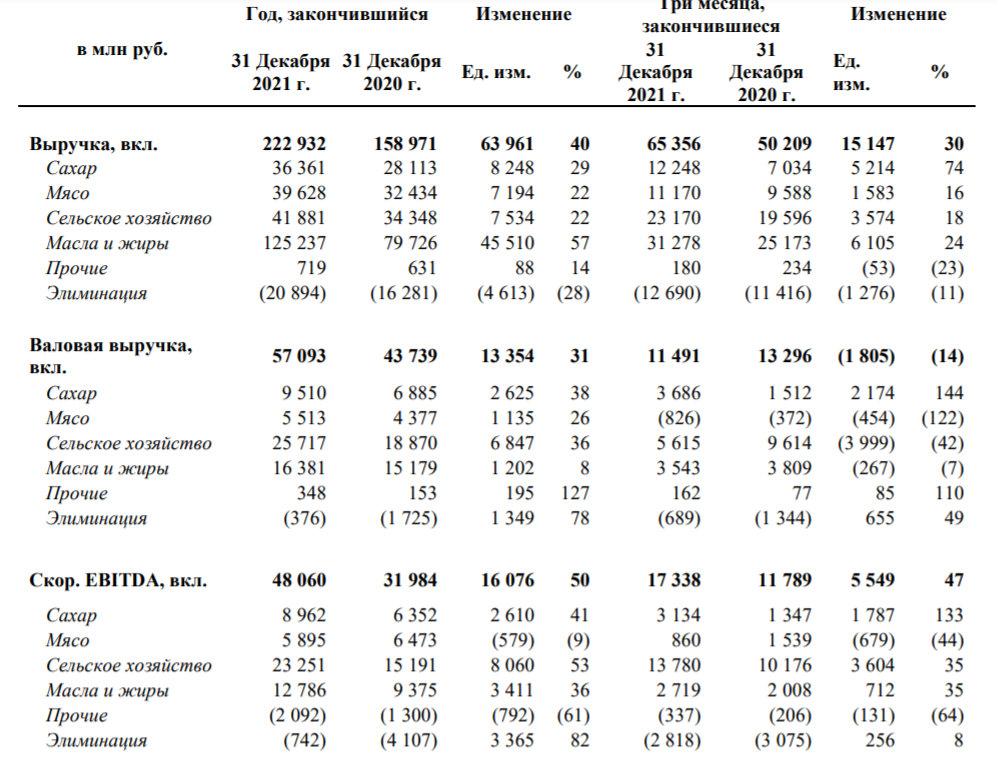
▫️Выручка TTM: 222,9 млрд(+40%)
▫️EBITDA: 48,1 млрд(+50%)
▫️Прибыль ТТМ: 41,5 млрд(+70%)
▫️Net debt/EBITDA: 1,5
▫️P/E: 2,8
▫️дивиденд 2021: 7,5%
⚡️ Русагро отказалась от дивидендов за 2021 год в размере $137.2 млн
👉Основные сегменты:
▫️Сахарный бизнес - 16%(+58%)
▫️Сельскохозяйственный бизнес - 30%(+240%)
▫️Мясной бизнес - 14%(+8%)
▫️Масложировой бизнес - 40%(-3%)
❗В основном рост обусловлен опережающим ростом цен на продовольствие.
✅ Компания, продолжая многолетнюю динамику роста, показала свой лучший финансовый результат. Выручка выросла сразу на 40%, достигнув отметки в 222 млрд рублей. Прибыль достигла 41,5 млрд, увеличившись на 70%.
✅Самый сильный рост показал сельскохозяйственный бизнес, показав увеличение на 240% г/г. Также вырос сахар. Во многом тут повлияла положительная конъюнктура рынка, а также благодаря росту объемов продаж пшеницы и сахарной свеклы.
✅Компания, растет еще и за счет инвестиций. Так, в 2021 году Русагро потратил 28 млрд на покупку активов группы «Солнечные продукты». Покупка была сделана вовремя.
❌У Русагро растут долги. Валовый долг вырос на 50% г/г, чистый долг на 7%. Благодаря росту EBITDA соотношение Net debt/EBITDA = 1,5, что минимально за 3 года. Но этот фактор, не смотря на рост ставок, не влияет на компанию существенно, так как бренд берет кредиты под льготные ставки, с минимальной стоимостью обслуживания.
❌Мясной сегмент, являясь самым незначительным по выручке(14%), второй год несет на себе наибольшие CAPEX, в 58% от всего объема. Связано это с расширение производств на Дальнем Востоке и постройкой новых предприятий. Пока эффективность оценить трудно.
❌ Объемы производства практически не растут, а в некоторых сегментах даже падают относительно 2020 года. Финансовые результаты во многом будут зависеть от цен.
👉Как компания чувствует себя на фоне кризиса?
⚠️На сегодня компания экспортирует около 4% зерна, 10% мясной и масложировой продукции, 30% сахара. При том, кроме сахара, основными контрагентами выступают не санкционные рынки: Турция, Азербайджан, Китай и тд. Сахар Вывозится в Австралию, США и прочие. Потеря части сахарных доходов не приведет к существенным потерям со стороны компании.
⚠️Продовольственные рынки продолжают расти. С одной стороны, растут и цены на сырье, в том числе удобрения и посевные культуры. Однако, последнее время рост цен на конечную продукцию идет опережающими темами, что хорошо для рентабельности будущих периодов. Также напомним про засуху в Азии, из-за чего объем экспорта может быть перенаправлен на азиатские рынки.
Вывод:
Русагро - сильная и быстроразвивающаяся компания, без серьезных рисков.
📈 Сам держу её уже полтора года, скорее всего компания возобновит выплаты дивидендов, возможно придется менять юрисдикцию , которая, вероятно, стала причиной проблем с выплатой.
Если дивиденды за 2П2021 не будут выплачены в дальнейшем, то компаний как минимум уменьшит долг, что положительно скажется на будущих результатах.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Русагро #AGRO
Post #532
15.7K
- 👍 108
- 🤔 10
- 👎 4
- ❤ 3
- 🔥 3