
🛫American Airlines (AAL) - как пережил кризис крупнейший авиаперевозчик?
▫️Капитализация: $10,8 b
▫️Выручка TTM: $29,8 b
▫️Убыток 2021: $2 b
👉American Airlines, Inc — национальная авиакомпания США. Крупнейшая авиакомпания в мире по общему количеству пассажиро-километров, размеру пассажирского флота, доходу, пассажиропотоку и количеству обслуживаемых направлений.
👉На чем зарабатывает бренд:
▫️Пассажирские перевозки: 89% выручки
▫️Грузовые перевозки: 5% выручки
▫️Прочее: 6%
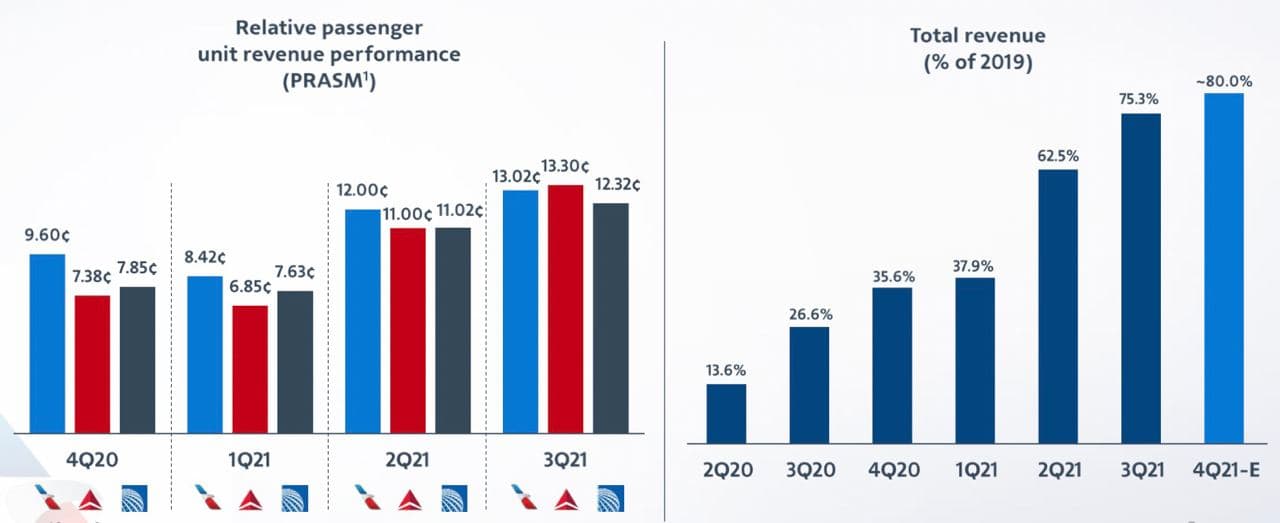
✅Компания нарастила доход на одного пассажира более чем на 60% за год. При этом, отрасль еще не восстановилась и выручка компании за 2021 годы выросла на 73% г/г до $29,8b, против $45,8b в 2019.
✅Из-за пандемии компания приняла новую стратегию, нацеленную на сокращение расходов. Благодаря эффективной структуре затрат консолидированные эксплуатационные расходы на имеющуюся милю сиденья сократились на 19% г/г. В перспективе, когда компания вновь сможет показывать прибыль за счет повышения спроса, такие действия положительно скажутся на марже, в сравнении с доковидными данными.
✅До 2025 года руководство обещает сократить существующий долг на $15B. Компания стремится достичь этой цели путем естественной амортизации.
❌Несмотря на недавнее улучшение спроса на авиаперевозки, оно все еще ниже уровня 2019 года. Внутренние авиалинии США недополучают 13% спроса в сравнении с результатами конца 2019 года. Международные авиалинии отстают на 20% от потенциальных показателей.
❌Чистый убыток в четвертом квартале составляет $931M, общий убыток за год $2B. Важно, что выручка 4го квартала в $9,4B на 17% хуже, чем аналогичный показатель в 2019 году, при том, что объем спроса в секторе ниже лишь на 13%.
❌ За год стоимость топлива выросла с 1,23$ за галлон, до 2,4$. На начало 22го года также прогнозируется рост, что подтверждается ценами на энергоресурсы. Это - удар по потенциальной прибыли бренда.
❌За 21й год чистый долг составил $33,7b (рост всего на $4b по сравнению с 2019 годом), однако долги большие и % расходы будут расти. Как и у большинства компаний отрасли у AAL отрицательный собственный капитал ($-7,3b). Пока компания его не восполнит - дивиденды будут вряд ли.
Если прибыльность восстановится до значений 2019 года, то на это потребуется 4-5 лет. С выкупом акций аналогичная история.
❌ При восстановлении отрасли компания начнет генерировать прибыль около $1,5-2 b в год, что предполагает FWD P/E на 2023 год около 5,4. Кажется , что дешево, но скорректируйте потенциальную прибыль на риск того, что её нужно ждать минимум 2 года и не факт, что она будет.
Вывод:
AAL - крупнейший перевозчик США. Который постепенно выходит из кризиса. Компания смогла воспользоваться ситуацией для снижения затрат. Но, при этом, выросли долги, раздулись % расходы и отдалились дивиденды. Если верить, что в ближайшие годы отрасль восстановится, а компания станет прибыльной и возобновит выплаты, то текущую оценку можно с большой натяжкой назвать справедливой.
Не является индивидуальной инвестиционной рекомендацией
#обзор #AmericanAirlines #AAL
Post #459
11K
- 👍 49
- 👏 2