
💊 Merck (MRK) - отражение таблеток от COVID на фин. результатах
▫️ Капитализация: $194 b
▫️ Выручка TTM: $47 b
▫️ Прибыль TTM: $4,8 b
▫️ P/E fwd 2021: 19
▫️ P/E fwd 2022: 10
▫️ P/B: 6,32
👉 Сначала немного о ключевых сегментах выручки компании:
Keytruda - противораковый препарат для терапии метастатической меланомы. Занимает 37% выручки компании. Продажи препарата составили $8,1 за 1П2021 (+21% г/г). Ожидается пик продаж в 2023-25 годах ($20b).
✅ Срок ключевого патента действителен аж до 2028 года.
Gardasil - вакцина против вируса папилломы человека. 10% от выручки компании за 1П2021. Рост продаж +23% г/г до $2,15b за 1П2021.
Januvia - препарат для лечения сахарного диабета. Занимает 7% от выручки. Продажи препарата незначительно упали, а патент на него заканчивается уже через год. Аналогичная ситуация и с Janumet, который составляет почти 5% продаж компании.
ProQuad / M-M-R II / Varivax - вакцины составляющие около 5% выручки за 1П2021. Продажи растут.
Есть растущий сегмент лекарств для животных (14% выручки).
👉 Примерно половина продаж компании приходится на США и четверть - на Европу.
👉 Pipeline компании имеет 24 препарата на 3й фазе. Почти все препараты для лечения онкологии. Такие препараты в итоге формируют наибольшую часть выручки компаний, что является позитивом.
✅ Теперь по таблеткам. Компания завершила 3 фазы исследования препарата от COVID, который на 50% уменьшает вероятность госпитализации и смерти.
Компания планирует получить разрешение на использование препарата в течение нескольких недель. К концу года планируется произвести лекарства для лечения 10млн человек.
Цена курса препарата будет стоить около $700.
Соответственно, выручка может составить около $7 млрд, а прибыль от продаж при чистой рентабельности 30% около 2,1 млрд в 2021 году.
✅ Компания на 79% кв/кв увеличила расходы R&D во 2кв2021 до $4,3 млрд. Это позитивно должно сказать на деятельности в долгосрочной перспективе. Стоит отметить, что эти затраты положительно сказываются на составе Pipeline.
✅ Компания платит относительно высокие дивиденды.
❌ Финансовые показатели, фактически, растут небыстро, даже если скорректировать прибыль на резкий рост затрат на НИОКР. Выручка +12% г/г за 1П2021.
❌ Если таблетки от КОВИД будут применяться повсеместно, то прибыль от них уже в 2022 году может составить около $10 млрд. А в 2021 - около $2,1b.
Это предполагает FWD P/E 2021 около 19.
FWD P/E 2022 около 10.
Сама Merck намного более оптимистична относительно 2021, но вся загвоздка в расходах R&D.
Если во 2п2021 они снизятся до уровня 1кв2021, то FWD P/E 2021 может быть около 8.
Вывод
Компания успешная и оценена адекватно. Таблетки от COVID могут стать сильным катализатором роста котировок в конце 2021 начале 2022 года, если с ними все будет ОК.
Жду отчета за 3кв2021 и большей ясности по таблеткам от КОВИД.
Не является индивидуальной инвестиционной рекомендацией
#обзор #Merck #MRK
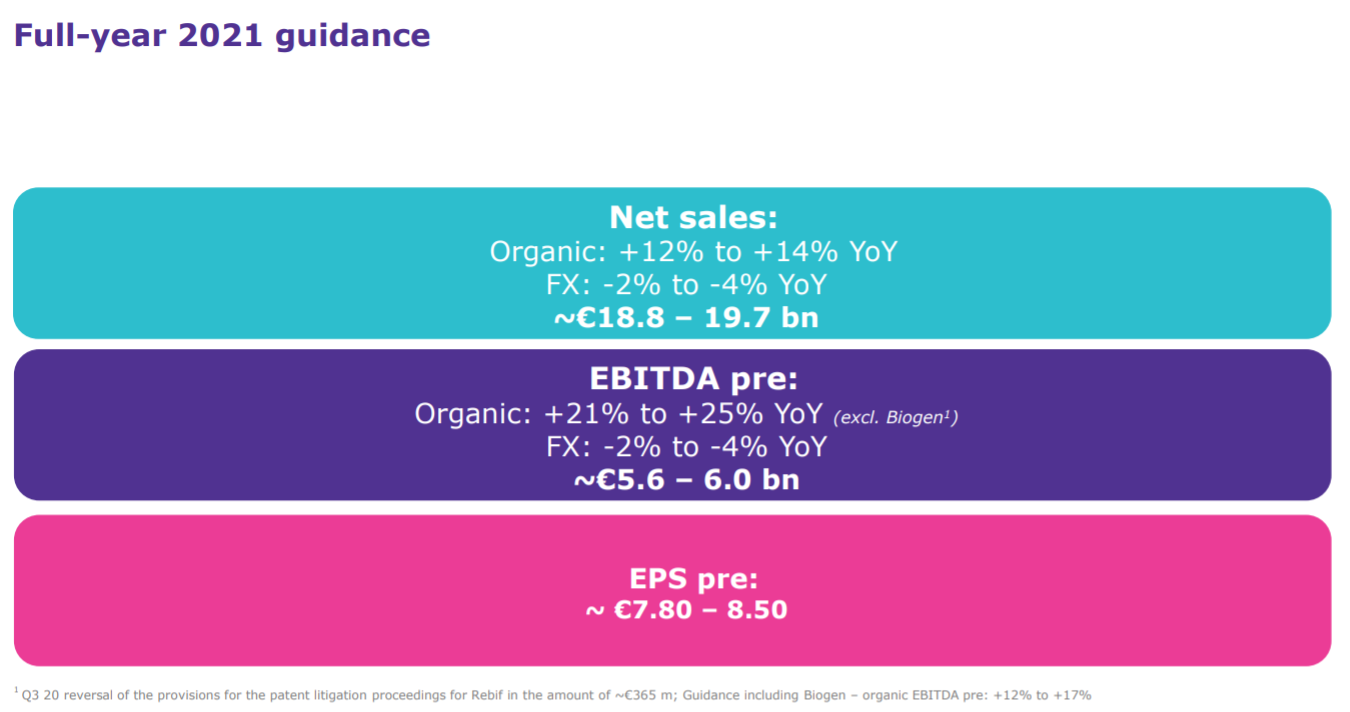
прогноз компании на 2021⬇️
Post #183
6.48K
- 👍 1