
💻 NVIDIA (NVDA) - краткий обзор компании
▫️ Капитализация: $552 b (+465% за 2 года)
▫️ Выручка TTM: $21,9 b
▫️ Прибыль TTM: $7 b
▫️ P/E TTM: 81 (fwd P/E 2021: 50 - оптимистично)
▫️ P/B: 27
▫️ P/S: 25
▫️ Дивиденды TTM: $0,16 на акцию
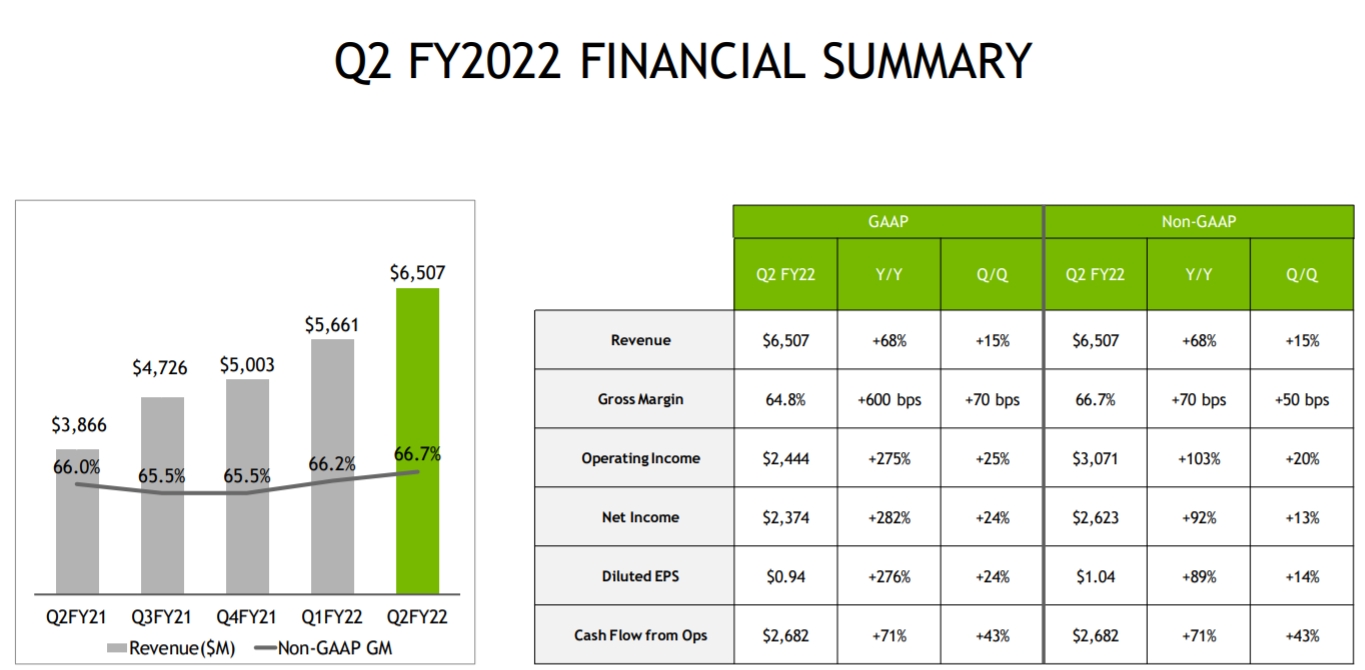
👉 Выручка по сегментам компании за последний отчетный квартал:
Gaming $3.1 b (+85% y/y) ➡️ 48% от выручки
Data Center $2.4 b (+35% y/y) ➡️ 37% от выручки
Visualization $0.5 b (+156% y/y) ➡️ 7.7% от выручки
Automotive $0.15 b (+37% y/y) ➡️ 2.3% от выручки
ИТОГО: $6,5 b (+66,7% y/y)
❗ Драйверами роста являются и цены и объемы реализации.
👉 Ключевое и быстрорастущее направление компании - производство видеокарт.
Точной статистики относительно того, какой % видеокарт используется в майнинге - нет, но по оценкам некоторых аналитических агентств доля майнеров в продажах составляет около 25%.
Возможно, что эта цифра больше. Так как компания в последнем отчете 10Q говорит, что падение курса криптовалют или спроса майнеров на видеокарты - один из ключевых рисков для продаж компании.
✅ Все направления компании перспективные и быстрорастущие. Объемы вычислений дата центрами растут и, вероятно, буду расти еще долго, что будет поддерживать спрос на продукцию лидеров.
Объемы хранимой и обрабатываемой информации растут в несколько раз каждый год - это позитив для всех компаний сектора.
Рынок автономного управления ТС будет потреблять продукцию компаний сектора. Это один из драйверов роста продаж в долгосрочной перспективе.
✅ Вообще, если не смотреть на цену, у компании практически не к чему придраться. Всё очень очень хорошо. Даже дивиденды они платят, несмотря на то, что это растущий тех.
❌ В следующем квартале компания прогнозирует рост выручки до $6,8 b - это предполагает рост на 4,6% кв/кв или 44% г/г. Т.е. планируется существенное замедление роста. Возможно, пик спроса пройден.
❌ Очень высокая маржа, которая будет сильно снижаться если начнет падать спрос или немного возрастёт конкуренция. Прямо сейчас угроз для падения нет.
❌ Уже понятно, что в лучшем случае выручка компании будет $28 b за календарный 2021 год, что может дать примерно $9-11 b чистой прибыли. При верхней планке форвардные P/E 2021 = 50. Fwd 2022 может быть около 30, если выручка и прибыль вырастут на 60% к 2021 году. Если такие темпы роста сохранятся до конца 2023, то по текущей цене акция будет стоит "нормально" аж в начале 2024.
Вывод
Котировки компании за 2 года выросли в 5,5 раз, хотя выручка и прибыль увеличились меньше, чем в 2 раза. Если компания продолжит расти по выручке хотя бы по 60-80% в год на протяжении нескольких лет, то текущая цена выглядит оправданной, но судя по замедлению роста и рискам, которые есть - это очень маловероятный сценарий. Думаю, что эта компания может легко подешеветь на 50-60%.
Не является индивидуальной инвестиционной рекомендацией
#обзор #nvidia #NVDA
Post #113
3.57K
- 👍 3