
Насколько велики дисбалансы с пузырением американского рынка?
Рассуждая о бешенстве, нельзя просто взять и разбрасываться словами на ветер. Как опытный диагностолог рыночного безумия и макроэкономических дисбалансов, я всегда каждый «диагноз» подтверждаю фактами, причем необходимо понимать контекст условий, конфигурацию актуальных факторов и проводить сопоставимое сравнение.
Есть численный/статистический/технический анализ с поиском схожих паттернов, где выявляется скорость и масштаб изменения капитализации, сравнивается и сопоставляется мера перекупленности или перепроданности.
Есть корпоративный/фундаментальный анализ на основе корпоративных мультипликаторов со сравнением относительно исторических средних.
Есть старый добрый макроэкономический анализ, где в контексте рынка 4 наиболее репрезентативных индикатора (ВВП, располагаемые доходы населения, денежная масса и сбережения населения).
• Капитализации рынка акций США (средняя капитализация за квартал) к ВВП достигла 187%, что сопоставимо с пузырем в 4кв21 и значительно выше пузыря доткомов на высшей стадии в 3кв20 (145%). Перед кризисом 2008 данное соотношение балансировало около 100%, в 4кв19 было 143%, а в 2017-2019 в среднем 133%.
• Капитализация рынка акций к располагаемым доходам населения США немного превысила максимум дек.21, достигнув 2.65 или 265%. На пике пузыря доткомов в дек.99 коэффициент едва касался 210%, а на пике рынка в 2007 был всего 140-150%, в дек.19 – 200%, в 2017-2019 в среднем 179%.
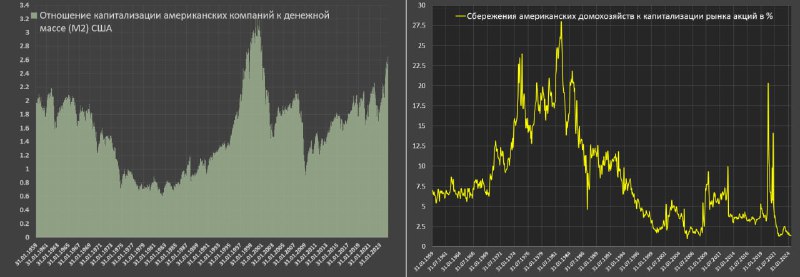
• Капитализация рынка к денежной массе (М2) достигла 265% (также, как и по доходам населения), но максимум был на пике пузыря 2000 – около 320%, 210% в 2007 и в среднем 195% в 2017-2019.
• Сбережения домохозяйств США к капитализации рынка достигли всего 1.37%, что сопоставимо с минимумом в 2005-2007 vs 2.3% в 1999-2000 и 3.65% в 2017-2019, т.е. покупательная способность почти втрое ниже, чем до COVID.
Выводы неизменные – пузырь, каких еще не было.
Post #5578
39.8K

- 👍 373
- 🔥 61
- 🤔 49
- ❤ 17
- 😁 10
- 🤡 10
- 👌 7
- 🤯 2
- 😱 1