
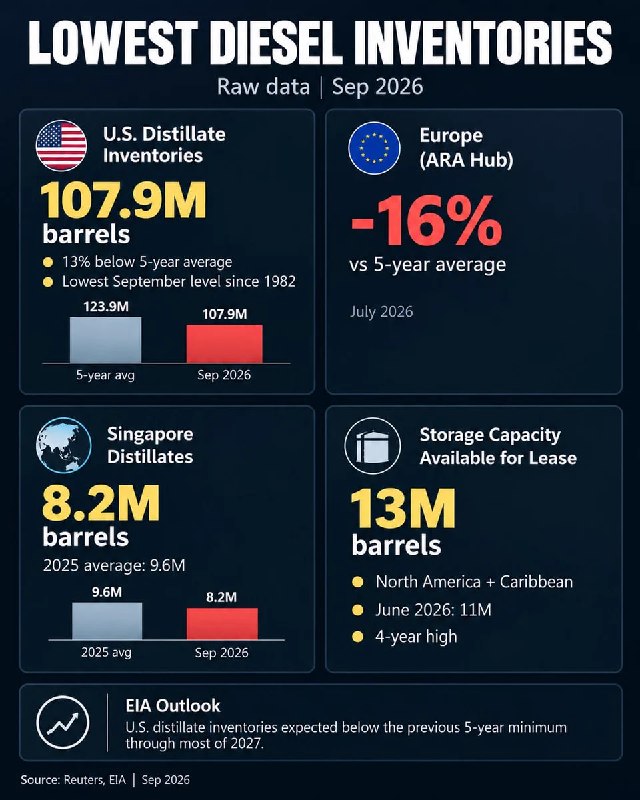
Мировой рынок дизельного топлива вошел в фазу затяжного структурного дефицита. По данным Reuters, вызванные войнами в Иране и на Украине перебои с поставками будут продолжаться как минимум до начала 2027 года. Нефтеперерабатывающие заводы работают близко к пределу возможностей, а перебои с поставками из России и стран Ближнего Востока лишают рынок привычного запаса прочности.
Запасы дизеля и печного топлива в США сократились до 107,9 млн баррелей по состоянию на 11 сентября, что является самым низким показателем для этого времени года с начала ведения статистики в 1982. Управление энергетической информации США прогнозирует падение ниже 100 млн баррелей уже в сентябре с сохранением ниже пятилетнего минимума до конца 2026 года и большей части 2027-го. Розничные цены на дизель в США впервые превысили $6 за галлон.
Запасы дизеля в ключевом европейском хабе Амстердам–Роттердам–Антверпен (ARA) в июле были на 16% ниже среднего показателя за 5 лет. Германия — крупнейшая экономика Европы — уже испытывает сложности с дизтопливом: запасы газойля (продукт переработки нефти, которое может использоваться как самостоятельное топливо, компонент дизельного топлива и сырье для нефтехимической промышленности) в ARA сократились на 12% год к году, а частные дизельные резервуары в Германии заполнены лишь наполовину.
Тем временем маржа НПЗ впервые превысила $100 за баррель — спред между стоимостью дизеля и сырой нефти в США превысил $100 за баррель в августе 2026 года и достиг рекордных $110. Это означает, что переработчик зарабатывает на каждом барреле больше, чем стоит сама нефть. Такого не было ни в 2022 году, ни в 2008-м.
Reuters отмечает, что поставки с Ближнего Востока не в состоянии покрыть дефицит. Из-за перебоев в регионе мировые поставки нефтепродуктов сократились, а движение через Ормузский пролив остается нестабильным. Одновременно российские НПЗ столкнулись с атаками и ограничениями экспорта. Reuters оценивает сокращение российских и ближневосточных поставок дизеля примерно в 1,6 млн баррелей в сутки с февраля 2026 года.
Россия остается крупным поставщиком дизеля на отдельных региональных направлениях. В августе экспорт дизтоплива из России в страны Средней Азии вырос более чем вдвое относительно июля и превысил 370 тыс. тонн. Однако общий запрет на экспорт в большинство зарубежных стран сохранялся. При этом Россия продлила запрет на экспорт дизтоплива до конца сентября 2026 года для производителей, а для непроизводителей — до января 2027-го.
Частично мировой дефицит пытается компенсировать Китай. В августе китайский экспорт нефтепродуктов достиг 6,01 млн тонн, увеличившись на 12,7% год к году. Экспорт дизеля вырос на 42,1%, до 1,33 млн тонн — это максимум с марта 2024 года. Пекин начал смягчать ограничения на экспорт топлива после их введения весной из-за рисков для внутреннего рынка.
Для мировой экономики нехватка дизеля становится катастрофичной: на дизельном топливе работают грузовой транспорт, сельхозтехника, строительная и горнодобывающая техника. Поэтому рост цен на дизель быстро приводит к удорожанию логистики, строительства, стоимости продуктов питания и промышленных товаров.
Reuters называет три триггера нового скачка цен: дальнейшая эскалация на Ближнем Востоке, обострение российско-украинского конфликта с увеличением количества ударов по переработке и логистике, а так же крупная авария на НПЗ. Любой из этих факторов обрушит рынок, у которого не осталось резервов: запасы уже на минимальном уровне, а свободных мощностей переработки в мире не появилось.
Мир столкнулся с дефицитом не сырья, а способности его переработать, и даже прекращение отдельных конфликтов не гарантирует быстрого возвращения дизельного рынка к норме, уважаемые читатели.
Post #29199
156