TGViewer
Channel Public Channel
Rustamspb

Rustamspb

@rustamspb_tax

Здесь будет микс о моей работе (адвокатура и юриспруденция по налогам и не только) и всяких моих увлечениях - спасательная деятельность во всем разнообразии, пожарка, фрирайд /скитур и т.д.
Subscribers
35
Photos
168
Videos
14
Links
30
Recent Posts 13 shown
Post #211 16
А сегодня в ДПК
  • ❤ 1
  • 🔥 1
Post #210 33

Forwarded from PG Tax | Налоги

📜 КС-2 и НДС

Партнер ПГ Сергей Сосновский и ведущий юрист налоговой практики Рустам Галияхметов о приемке строительных работ для целей НДС.

🔍 Суть вопроса

Работы для целей налогообложения — деятельность, результаты которой имеют материальное выражение и могут быть реализованы для удовлетворения потребностей организации (п. 4 ст. 38 НК).

Реализация работ (объект НДС) — передача результатов выполненных работ одним лицом для другого лица (п. 1 ст. 39, пп. 1 п. 1 ст. 146 НК).

🔴Подрядчик определяет налоговую базу на день передачи работ или оплаты в счет их предстоящего выполнения (пп. 1-2 п. 1 ст. 167 НК).
🔴Заказчик вправе принять НДС к вычету после принятия работ на учет (п. 1.1 ст. 172 НК) или получения от подрядчика «авансовых» счетов-фактур на сумму предоплаты (п. 9 ст. 172 НК).

В практике применяют акты о приемке выполненных работ по форме КС-2, утв. постановлением Госкомстата от 11.11.1999 № 100. Хотя по закону «О бухгалтерском учете» они не обязательны.

Подход 1️⃣

Гражданско-правовое значение актов КС-2:
если в договоре этапы работ не выделялись, то акты КС-2 подтверждают выполнение промежуточных работ для проведения расчетов. Они не являются актом предварительной приемки результата этапа работ, с которыми закон связывает переход риска на заказчика (п. 18 Информационного письма Президиума ВАС РФ от 24.01.2000 № 51).

Силлогизм простой: раз приемки работ нет, нет и реализации, подрядчик не отражает операции в налоговой базе, а заказчик не принимает НДС к вычету.


Этот подход подтверждается письмами Минфина России (от 03.06.2013 № 03-07-14/20231, от 31.05.2012 № 03-07-10/12, от 21.09.2012 № 03-07-10/24 etc).

Говорили об этом и суды (подрядчики спорили о дате определения налоговой базы по НДС).

Подход 2️⃣

Работы могут быть выполнены и с завершением этапа работ, и без такового. ВАС РФ указал, что КС-2 подтверждает «выполнение промежуточных работ», но без перехода рисков до завершения этапа работ и его приемки, то есть само выполнение работ имеет место, что и служит основой для расчетов.

Понятие работы в ст. 38 НК не связано с полным ее завершением и получением конечного результата. При выполнении работы появляется материальный результат, подтверждающий факт выполнения работ, и это фиксируется в КС-2.

Выполнение работ (безотносительно к понятию «этап работ») с фиксацией его материального результата в КС-2 и является правовым основанием, с которым НК связывает возникновение реализации у подрядчика и право на вычет у заказчика.

Налоговое законодательство обусловливает вычет НДС фактом приемки и принятия к учету результатов выполненных работ, и не имеет значения, выделены ли в договоре этапы, происходит ли переход рисков случайной гибели и повреждения результатов работ, какова степень их законченности.


Эта позиция также нашла отражение в документах (Письма ФНС от 20.03.2015 № ГД-4-3/4428@, от 20.01.2016 № СД-4-3/609@) и судебной практике. Иногда судились (и проигрывали) подрядчики, не желавшие определять налоговую базу на дату КС-2. Иногда заказчикам отказывали в вычете, заявленном после завершения строительства – потому что надо было ориентироваться на даты КС-2. Бывали и чистые победы: заказчику подтверждали право на вычет по дате КС-2.

☝️ Выводы

Нам ближе первая позиция.
Разграничение «гражданско-правой приемки этапов работ с переходом рисков» и «налоговой приемки работ без выделения этапов и перехода рисков» умножает сущности.

Если промежуточные КС-2 основа для расчетов, то заказчик оплачивает не принятые работы, а аванс.
Право на вычет возникает, только подрядчик должен выставлять не обычные, а «авансовые» счета-фактуры (п. 5.1 ст. 169, п. 12 ст. 171, п. 9 ст. 172 НК).


Бюджет не пострадает, поскольку подрядчик полученную предоплату должен включить в налоговую базу, сформировав «источник возмещения НДС».

📣 Если же хочется принимать по КС-2 НДС к вычету в общем порядке – надо выделять в договоре этапы работ и оформлять их приемку с подписание КС-2.

#налоги_у_застройщиков

➖➖
📧 Пообщаться с Сергеем и Рустамом по налоговым вопросам можно по почте: s.sosnovsky@pgplaw.ru и r.galiyahmetov@pgplaw.ru
  • ❤ 2
Post #209 36
Время плова
  • 🔥 8
  • ❤ 1
  • 👏 1
Post #208 36
Время собирать урожай
  • 🔥 3
Post #207 53
Собрали у родителей зону барбекю 🍖.
Получилось симпатично.

Столешница, печь под барбекю и печь под казан.

В интернетах пугали 5-часовой сборкой. Мы с Димой собрали за полтора часа не торопясь.
Но элементы тяжелые да. Вся конструкция 1.8 тонны где-то, судя по данным производителя.

Тест пока не проводили
  • 🔥 4
  • 👍 3
Post #206 44
Отлично погоняли тут в районе Ладожских шхер
  • 🔥 3
Post #205 45

Forwarded from PG Tax | Налоги

🏆 PG Tax | Налоги занял 1 место в Best Law Firm Marketing 2026

Канал налоговой практики «Пепеляев Групп» стал победителем в номинации «Лучший юридический Telegram-канал», категория «Telegram-канал практики». Экспертный совет премии единогласно выделил PG Tax среди участников номинации.

🔘PG Tax развивается с 2020 года и за это время прошел путь от канала со стихийными публикациями до полноценного профессионального медиа с фирменным стилем и авторскими рубриками. Сегодня PG Tax объединяет аналитику, видео, мероприятия, экспертные комментарии и материалы журнала «Налоговед».

🎙 С 2025 года канал модерирует советник налоговой практики Алёна Каныгина, которая развивает контент и новые форматы вместе с командой практики и Олесей Папельниковой, старшим менеджером по маркетингу «Пепеляев Групп». Команда отбирает важные изменения, объясняет их последствия для бизнеса и показывает позицию практикующих налоговых юристов.

⭐️ Благодарим Право.ru и экспертный совет премии за высокую оценку нашего проекта.

А мы продолжаем говорить о налогах профессионально, понятно и по делу 🚀
  • 🔥 3
  • 👍 2
Post #204 127
да, я шел в добровольную пожарку, чтобы спасать прекрасных девушек-блондинок.

и дождался этого дня!

сразу 8 прекрасных дам спасены из заточения в лифте на недавнем дежурстве
  • 😁 8
  • 👍 4
  • 🔥 2
  • 😍 2
  • 👏 1
Post #203 111

Forwarded from PG Tax | Налоги

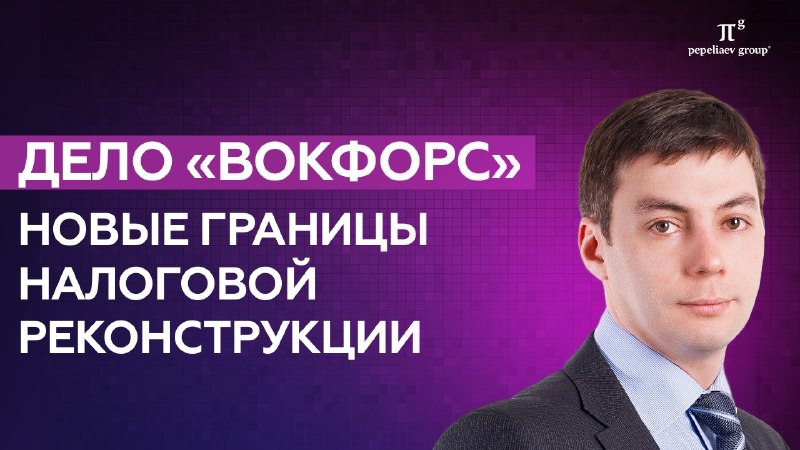
🎬 Дело «Вокфорс»: новые границы налоговой реконструкции

Из нашего #видео вы узнаете о новых границах налоговой реконструкции после определения Верховного Суда по делу «Вокфорс».

❓Почему умышленное использование «технических» компаний и теневой рабочей силы может лишить бизнеса права на расчётный метод

Рустам Галияхметов, старший юрист «Пепеляев Групп», разбирает эволюцию судебного подхода, спорные последствия решения и практические меры по проверке контрагентов и документированию реального исполнения.

Смотрите там, где вам удобно:

👉 YouTube | VK Видео | Rutube
  • 👍 1
  • 🔥 1
  • 👏 1
Post #202 84
продолжаем комментировать знаковые дела немного в непривычном для себя формате - видеозарисовка
Post #201 155
Хорошая традиция проводить встречи с клиентами Пепеляев Групп в необычных знаковых местах Петербурга, чтобы сразу со всеми и пообщаться в неформальной обстановке, и узнать заодно что-то полезное.

В прошлом году это был крутой музей мостов Санкт-Петербурга.

А в этом арктический ледокол русского и советского флотов Красин. Стоит у Горного института на Васильевском острове. На протяжении нескольких десятилетий он был самым мощным арктическим ледоколом в мире.
Очень интересное место, рекомендую.
  • 🔥 6
  • 👍 2
  • 👏 1
  • 😁 1
Post #194 135
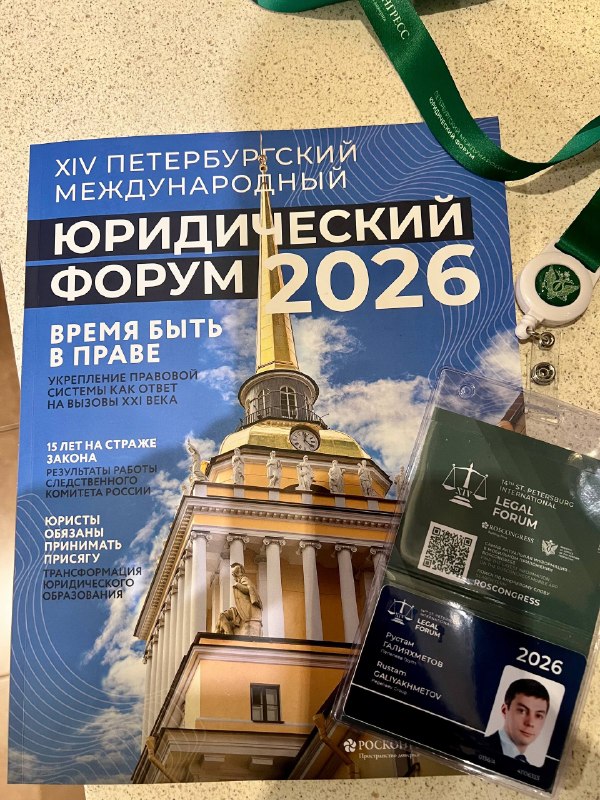
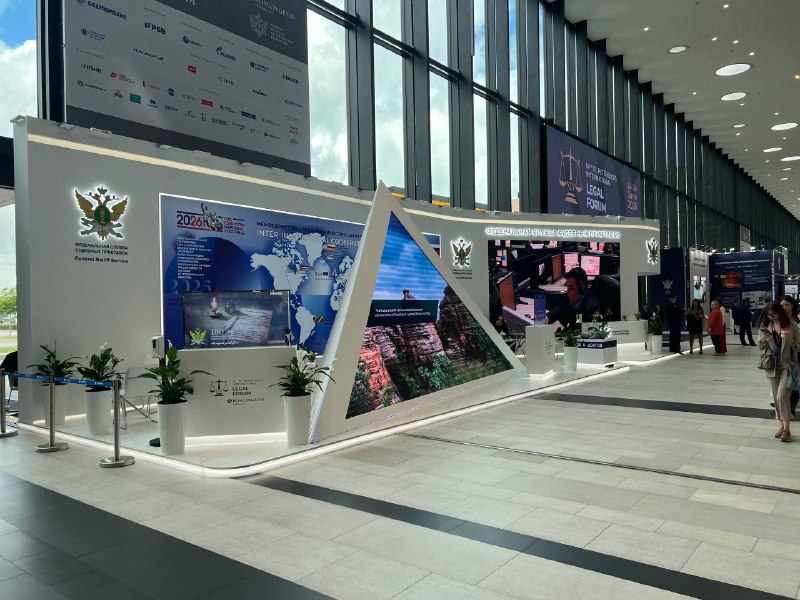
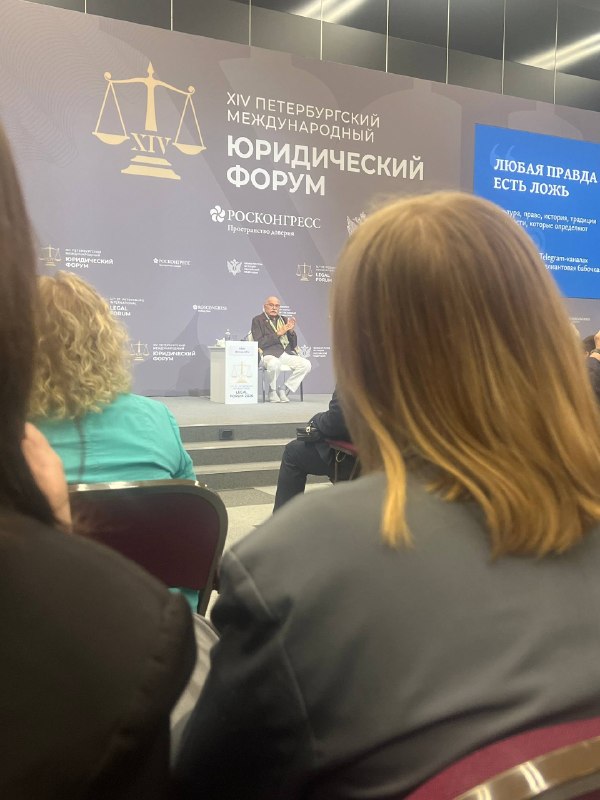
Зарисовки с Петербургского международного юридического форума 2026
  • 👍 2
  • 🔥 2
  • 👏 1
Post #193 139

Forwarded from PG Tax | Налоги

💡Как налоговая «убеждает» платить без проверок

Ведущий юрист петербургской налоговой практики «Пепеляев Групп» Рустам Галияхметов на Петербургском Правовом Саммите предложил участникам по-новому взглянуть на тему досудебного урегулирования налоговых споров через призму предпроверочного анализа. 

Ключевые вопросы, которые разобрал эксперт на сессии «Налоговые споры. Что нужно в 2026 году донести до бухгалтерии, чтобы снизить риски»:
🔘свежая статистики ФНС России по проверкам и предпроверочному анализу за 2025 год,
🔘проблемы предпроверочного анализа (ППА).

➖➖
▫️Что показала статистика?
Статистика подтверждает тренд на «добровольность» – ФНС все эффективнее собирает налоги без назначения официальных выездных проверок (ВНП): в 2025 году сумма доначислений составила 310 млрд руб. при доле «добровольных» уточнений в 63%.

Предпроверочный анализ – это, по сути, «скрытая» стадия контроля и автоматизированный мониторинг. Главный приоритет: не назначение проверки, а побуждение бизнеса самостоятельно уточнить обязательства и доплатить налоги.

Теперь ВНП – это исключительная мера, которая назначается только тогда, когда «диалог» и призывы к добровольному отказу от схем уклонения не дали результата.
➖➖

Почему для юристов ППА – по-прежнему зона высокого риска?
➡️ Непроцессуальная форма: правила игры часто диктуются закрытыми регламентами и приказами ФНС.
➡️ Отсутствие сроков: анализ может длиться неограниченное время.
➡️ Неограниченные полномочия: налоговый орган обладает широким инструментарием в рамках «цифровой экосистемы».
➡️ Отсутствие гарантий: добровольное уточнение не всегда гарантирует отсутствие претензий в будущем.

Как строится процесс ППА:
1️⃣ Подготовка налоговым органом «досье» с рейтингом по каждому налогоплательщику
2️⃣Проведение проверочных мероприятий
3️⃣Приглашение на комиссии для уточнения налоговых обязательств

На что смотрит налоговая (публичные критерии):
🔴Налоговая нагрузка и рентабельность ниже среднеотраслевой.
🔴Отражение убытков в нескольких периодах.
🔴Высокая доля вычетов по НДС.
🔴Темп роста расходов опережает рост доходов.
🔴Низкие зарплаты и миграция между инспекциями.
🔴Посредники без деловой цели.
🔴Ведение финансово-хозяйственной деятельности с высоким налоговым риском.

«Непубличная» сторона ППА:
🔴Система нацелена на выявление реального бизнеса (сущностных компаний), а не «однодневок».
🔴Используется балльная система для определения фактических выгодоприобретателей.
🔴Приоритет отдается кейсам с наиболее значимыми суммами и системными схемами.

☝️Резюме: ППА превратился в основной инструмент налогового контроля, где «диалог» часто подкрепляется серьезной доказательной базой, собранной еще до начала официальной проверки.
  • 🔥 1
Older posts →

About this channel

How can I read @rustamspb_tax without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Rustamspb: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Rustamspb have?
Rustamspb (@rustamspb_tax) has 35 subscribers on Telegram, refreshed roughly every 30 minutes.
Does Rustamspb know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →