
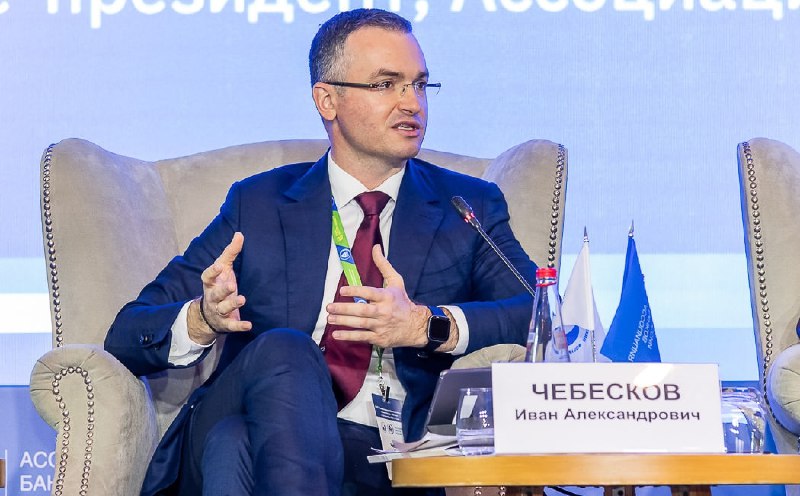
⚡️ Иван Чебесков,
замминистра финансов РФ:
О ситуации на рынке ипотеки
🔴Сейчас основной рынок ипотеки – это льготные государственные программы. На первичном рынке доля льготных программ – более 90%. По сути, сложно называть его рынком, потому что это субсидирование. Но тем не менее видим небольшой рост и по рыночной ипотеке, в основном на вторичном рынке.
🔴Прогноз на этот год – выдачи ипотеки на уровне 3,8 трлн руб., из них за счет субсидированных программ – на 2,8 трлн руб., с общей долей субсидированных программ примерно 73%, включая весь рынок.
🔴Несмотря на спад в ипотеке, застройщики показывают хороший темп продаж жилья в этом году – от 1,8 млн до 2 млн кв. м в месяц. Это очень хорошая динамика, сопоставимая с предыдущими годами (до разгона рынка на фоне массовой льготной ипотеки – прим.). И что хорошо – видим увеличение покупок жилья за наличные и в рассрочку.
О рассрочке на недвижимость
🔴Рассрочка – это уже факт жизни, реальность. Реальность такова, что и застройщики, и граждане будут пользоваться теми инструментами, которые более доступны для них в текущей ситуации. С учетом денежно-кредитной политики и с учетом более точечного подхода к льготным программам у государства, конечно, граждане и бизнес будут выбирать другие опции. Думаю, это будет продолжаться, пока не увидим снижение ипотечных ставок по рыночным программам.
🔴Две основные проблемы с рассрочкой, что, во-первых, по таким продажам деньги не попадают на счета эскроу в банке. Чем больше наполняемость эскроу-счетов, тем ниже кредитная ставка для застройщика и выше безопасность для покупателя. Во-вторых, возникают вопросы, что граждане берут рассрочку в надежде взять в будущем льготную ипотеку или что ставки по рыночной программе снизятся. Есть риски, что если гражданин может не получить в итоге ипотеку, то у него не будет средств на дальнейшие платежи по рассрочке. Это, конечно, повод для обеспокоенности, но пока мы наблюдаем.
О привязке льгот по ипотеке к числу детей или уровню доходов
🔴Идеи с привязкой к доходу были, они обсуждаются. Но тут палка о двух концах: с одной стороны, наверное, социально справедливо было бы ограничить доходом уровень участия в таких льготных программах. Но, с другой стороны, ЦБ и банкиры нам говорят: люди с низким доходом хуже обслуживают ипотеку, и, может быть, гражданину не стоит брать кредит вовсе, если у него доход не позволяет. Не стоит стимулировать граждан попадать в ипотечное рабство.
🔴В целом адресность в любом контексте является, по сути, расширением программ. А нас беспокоит диспропорция, которая может возникнуть на рынке. Что я имею в виду? Ставки по льготной ипотеке довольно низкие, и, по информации от банков, у большинства заемщиков с льготной ипотекой есть еще и депозиты. Они могли бы погасить часть ипотеки досрочно, но не делают этого, а зарабатывают на разнице ставок. Мы никого не осуждаем, они ведут себя рационально. Но нам нужно понимать, что необходимо направлять бюджетные средства именно на тех граждан, которые нуждаются в этом больше всего. Поэтому важны и точечность, и адресность программ.
ист. РБК
#минфин #ипотека
@rusipoteka
Post #17781
6.12K
- ❤ 8
- 👍 6