


Послушал конференцию для инвесторов, вот мои оперативные заметки:
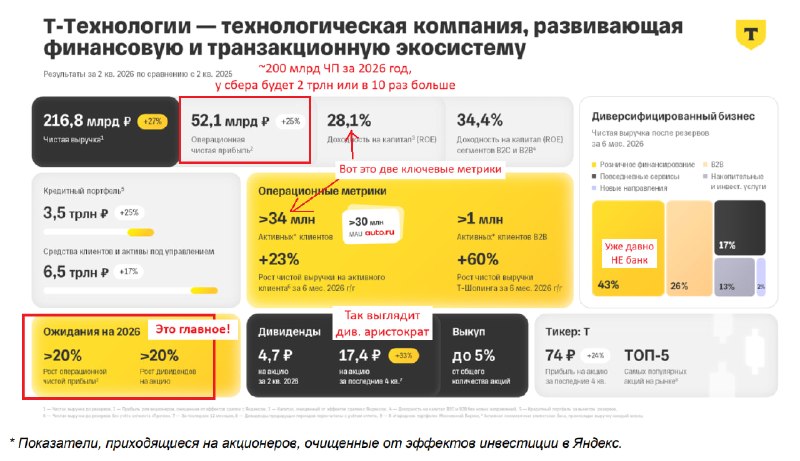
• выручка, прибыль, рентабельность —идут по верхней границе прогноза, единственный растущий бизнес по 25% в год;
• дивиденды платят до 30% от ЧП, но за 2кв направили 24% (4.7р), что скорее хорошо, пока сам бизнес может генерить 30% маржи, пусть инвестирует в себя;
• прибыль в 2026 году ждут рост min 20%, прогноз консервативный, в котором точно уверены, значит и дивы вырастут на 20% минимум.
Заработают ~200 млрд ЧП за год, что в 10 раз меньше Сбера (2 трлн), к вопросу что желтому некуда больше расти, это ошибочный тезис.
для многих неочевидно, зачем покупать Т с див. дохой 6%, когда есть Сбер с 14%, но при росте на 25%+ в год уже через 2 года она сравняется, а через 3 года дивиденд будет 20р в квартал (в 5 раз больше текущего!) или 30% див. доходность
• выкуп акций до 5% капитала (10% фри флота), что очень много, уже выкупили 1%, пойдёт на мотивацию менеджмента и поддержит котировки, пока цена низкая (по мнению СЕО);
Остальные душные циферки сегментов читайте в других каналах, мне это не интересно разбирать.
❗️Отмечу неочевидные изменения, которые упускают: наконец-то стали в презентации и отчетности позиционировать себя как фин тех, а не банк, сначала смотрят активных Клиентов, далее выручку и доходы, и только потом банковские показатели — это ключевой Х-фактор для переоценки акций в будущем
Подробный отчет за 6 мес по ссылке, прошлые мои заметки также актуальны.
Акции раздавали по 220р в июле, это в прямом смысле было золото по цене олова, набирал по максимуму, топ-1 позиция (доля 14%) в портфеле.
p.s. ещё хотел спросить на созвоне "чем это лучше Сбера?", но мне не дали, попробую в след раз
@RomanRagulya