
🏦$T (Т-Банк). ПЕРВЫЙ ОТЧЕТ С РОСБАНКОМ.
‼️Новость: МСФО Т-Технологий за 3кв2024(бывший Т-Банк, бывший Тинькофф😁). Основное:
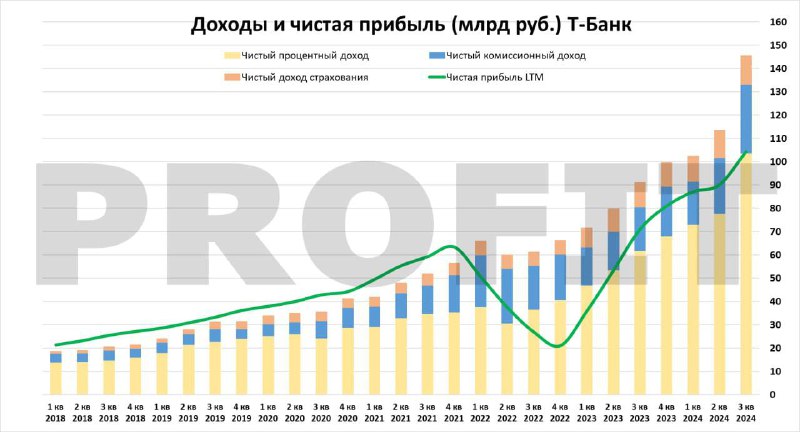
1) Выручка ₽145,5 млрд
(+59,7% г/г).
2) Чистая прибыль ₽37,8 млрд
(+60,2% г/г).
3) Вместо тикера $TCSG теперь $T!
С приходом Росбанка активы группы выросли почти до ₽5 триллионов! 🏦Т-Технологии резко обходят 2️⃣$SVCB по размеру и становится 8 по размеру банком в стране.
👉Прибыли от M&A тут нет, вместо неё совокупный убыток ₽0,7 млрд - немного. Основная идея в $T - в другом.
Качество банка остается на высоком уровне, объем дефолтных кредитов около 6% на конец 3кв, Росбанк занизил этот показатель, так как его кредитный портфель очень надежный.
Объем резервирования дефолтной задолженности остается высоким и составляет 130%+, что является исторической нормой группы. Все стабильно.
Капитал объединенного банка вырос до ₽503,2 млрд, но он занижен на долю выкупленных акций а размере ₽36,6 млрд.
☝️ROE в 3 кв целых 37,8%, при том, что Т-Банка показал целых 40,4% ROE против 30-33% в прошлые несколько кварталов.
Оценка P/B 1,2. P/E текущего года оценивать нет смысла, так как большая часть года была без Росбанка.
‼️Смотрим форвардный показатель 2025 года, где P/E около 3,7 при прибыли ₽170 млрд.
Это скорее пессимистичный прогноз по прибыли, ведь только за 3кв заработали ₽37 млрд и рост продолжается. Но лучше перестраховаться - неизвестно, какие корп. кредиты пришли из Росбанка
Дальнейшие перспективы крайне интересны: Теперь у банка ₽2 триллиона активов Росбанка, которые дают маржу в 2-3 раза ниже самого Т-Банка, в течение 2-3 лет кредитный портфель Росбанка будет погашаться и выдаваться в более доходные виды кредитов.
Эти ₽2 триллиона постепенно начнут давать маржу в 2-3 раза выше, при этом ₽3 триллиона активов Т-Банка уже сейчас дают 3,5-4% маржи и могут давать даже больше, когда ставка снизится, и будут расти высокими темпами.
Рост по 45% в год с таким размером уже невозможен. Поэтому и будут платить дивиденды, распределяя лишний капитал, но мы ждём 30% роста еще несколько лет, что в 2,2 раза быстрее Сбера.
––––––––––––––––––––––––––––
Теперь все карты на столе, мы видим, что даже после объединения, банк может показывать больше 30% ROE.
Оценка соответствует той марже, что генерирует банк, 1,2 P/B это НЕ дорого при 30%+ ROE.
Также идея в 🏦Т-Банке имеет отличия от других интересных на рынке фишек:
- В отличие от 2️⃣Совкомбанка тут изменение ставки в меньшей мере влияют на показатели.
- В отличие от 📱МТС-Банка, здесь нет дефицита капитала, так как появился капитал Росбанка.
- В отличие от 🏦Сбера, тут очень высокие темпы роста.
Но за такие преимущества приходится платить: банк не в стрессе, как остальные, и поэтому не имеет значительного дисконта к справедливой оценке. Тем не менее апсайд тут есть, как минимум, на уровне Сбера.
‼️Считаем Т-Банк отличной идеей для разбавления портфеля финансовых компаний.
Доля Т в ИНДЕКСЕ PROFIT составляет почти 10%.
Надёжный бизнес, как Сбер, но растёт сильно быстрее.
Спасибо за внимание!
Post #7490
60.3K
- 👍 1.4K
- ❤ 163
- 👏 61
- 🔥 52
- 🐳 23
- 👎 22
- 😁 11
- 🤩 8
- 🏆 4
- 🥰 3