TGViewer
Channel Public Channel
Поликарпов RSA

Поликарпов RSA

@polikarpov_rollingstock

Авторский канал Александра Поликарпова, управляющего партнера ROLLINGSTOCK Agency - о железнодорожном транспорте, транспортном машиностроении и смежных отраслях экономики.

Для обратной связи и предложений: @polikarpovaleksandr, ap@rollingstockworld.com
Subscribers
1.08K
Photos
340
Videos
5
Links
297
Recent Posts 8 shown
Post #545 903
Калькулятор «российскости» грузовых вагонов по 719 ПП

Балльная оценка подтверждения российского происхождения грузовых вагонов стала одной из самых ярких тем этого года. Баталии шли в кулуарах, кабинетах и СМИ. Даже после принятия изменений в ПП 719 страсти не утихают.

Принятая редакция балльной оценки мягче представленных вариантов в начале года, однако ряд участников рынка сомневается, смогут ли их вагоны набрать нужное количество баллов. В противном случае они могут смело использовать китайские компоненты с шильдиком «сделано в России», что идет вразрез с логикой балльной оценки. В любом случае вагоностроители применяют к себе более жесткие требования, чем автомобилисты.

Только правоприменительная практика нового механизма покажет реальную картину. Пока она не наработана, то можно только предполагать сценарии.

Команда ROLLINGSTOCK решила немного помочь отрасли и разработала калькулятор баллов российской принадлежности грузовых вагонов по 719 ПП.

📍 В калькуляторе можно выбрать свои технологические операции, используемые материалы и комплектующие с учетом родов вагонов.

📍 В результате будет отображено набираемое количество баллов и достижимость необходимого уровня баллов для подтверждения российского происхождения вагона до 2031 года.

Калькулятор доступен в MS Excel по ссылке: https://rollingstockworld.ru/wp-content/uploads/2026/09/kalkulyator-ballov-rossijskoj-prinadlezhnosti-gv-po-719-pp-ot-rollingstock.xlsx

Напомню, что ROLLINGSTOCK недавно запустили свой оперативный мониторинг грузового вагоностроения, а также скоро выйдет традиционный годовой отчет с прогнозами на 2027 год (версия прошлого года – по ссылке).

@polikarpov_rollingstock I MAX
Post #538 2.62K
Мониторинг грузового вагоностроения

Рынок железнодорожного транспорта уже не первый год живет в состояния неопределенности, бизнесу нужна актуальная информация. Поэтому в дополнение к ежегодным отчетам по сегментам рынка запускаем новый тип оперативных продуктов – ежемесячные мониторинги. Первый из серии – «Мониторинг рынка грузового вагоностроения России».

В мониторинге входят:

📍Цены на вагоны по моделям и производителям, а также в виде диапазонов по основным подродам.

📍Выпуск грузовых вагонов в различных разрезах, в том числе реализация по моделям и заводам

📍Прогнозы выпуска вагонов на ближайший квартал и год с экспертным обоснованием факторов и причин

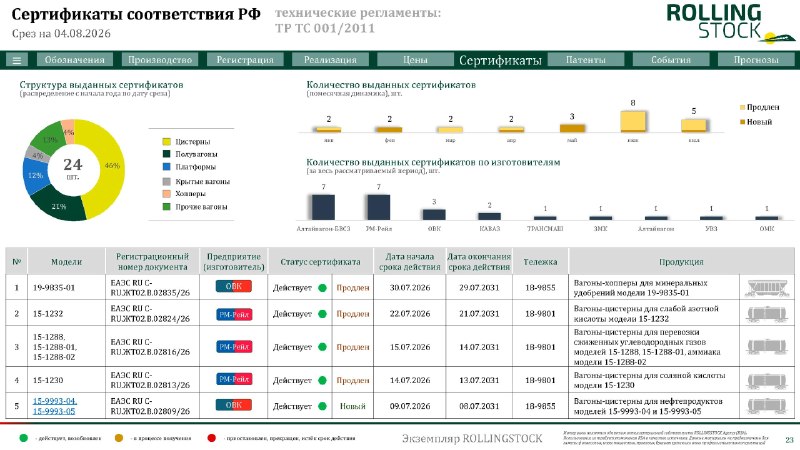
📍Сертификаты и патенты

📍Ключевые события и актуальные тренды

Наша команда работает почти со всеми заводами ЕАЭС, опросы проводим ежемесячно. Мы предоставляем не обработку баз данных, а даем реальную аналитику по рынку на основе информации производителей.

Мониторинг сверстан в презентацию в формате PDF (демоверсия) и приложение c числовыми рядами в формате MS Excel (пример).

Подробная информация по ссылке: https://rollingstockworld.ru/gruzovye-vagony/monitoring-rynka-gruzovogo-vagonostroeniya/

@polikarpov_rollingstock I MAX
Post #537 1.62K
Продажа ФГК: очередной виток обсуждения

Рассуждения генерального директора «Трансфин-М» Иннокентия Алафинова на ВЭФ о готовности к покупке дочернего оператора РЖД, но при условии продажи не менее 51% акций, снова вызвал брожения в отрасли по теме. Ранее тезисно уже писал по теме. Vgudok подготовил материал о целях и возможных последствиях продажи ФГК, дал коллегам небольшой комментарий и привожу его ниже.

Перед полной или частичной покупкой таких активов, как ФГК, необходимо понимание стратегических целей покупателя и продавца. В публичном поле представлена цель продажи ФГК – получение финансирования для реализации инвестпрограммы РЖД и улучшения финансового состояния железнодорожного перевозчика. Под этой эгидой все прибыльные активы РЖД продавались и ранее.

Моя позиция не поменялась: для РЖД продажа операторских активов сравнима с продажей курицы, несущей золотые яйца. Да, в моменте железнодорожная монополия получит разовое пополнение бюджета, но потеряет источник стабильного дохода в долгосрочной перспективе.

В 2022-2024 годах совокупная чистая прибыль ФГК превысила 136 млрд руб. В начале 2026 года звучали оценки цены 49% акций ФГК на уровне 44 млрд руб., то есть новому владельцу компания отобьется за несколько тучных лет. Сейчас низкий рынок вагонов и цена операторских компаний тоже низкая. Текущий кризис рано или поздно закончится, а оператор снова будет приносить доход своему владельцу.

ФГК также предоставляет вагоны для «условно-социальных» перевозок низкодоходных или убыточных грузов, неинтересных рыночным игрокам, но значимых для государства. Без этих перевозок финансовый результат оператора, конечно, был бы лучше.

Открытым остается вопрос: кто и на каких условиях после продажи ФГК будут выполнять ее социальные функции? Не стоит забывать, что в последние годы на базе оператора тестируются многие перевозочные решения, включая скоростные и контрейлерные платформы, соединенные вагоны и т.п. Можно сказать, что в какой-то мере ФГК стало одним из драйверов инновационного развития вагоностроения России.

Пока государство в лице РЖД сохраняет контрольный пакет, ФГК будет в первую очередь инструментом госполитики, а не бизнесом, ориентированным на прибыль, что, естественно, частному бизнесу совсем не интересно. Для частного инвестора важна доходность актива и возможность с его помощью усилить свои позиции на рынке. Поэтому сделка по продаже 49% акций ФГК возможна только с большим дисконтом к реальной цене актива и значительным набором рисков для РЖД.

@polikarpov_rollingstock I MAX
Post #534 1.64K
Рабочий и общий парк грузовых вагонов. Инфографика. Август

📍 Общий парк вагонов еще растет, но темпы минимальные: в августе +0,03% до 1 408,6 тыс. ед. Рабочий парк в августе снова сократился — минус 0,6% или 6,8 тыс. ед., видимо, короткий период стабильности сменился очередным снижением.

📍 Цистерны и крытые вагоны способствовали росту общего парка в августе. Цистерны приросли на 0,21% или на 0,6 тыс. ед., крытые — на 0,47% или на 0,28 тыс. ед.

📍 Общий парк полувагонов по чуть-чуть сокращается уже пятый месяц подряд, но сохраняет относительно стабильный уровень. Рабочий парк полувагонов в августе снова просел, теперь на 3,4 тыс. ед. Темп сокращения рабочего парка был сдержаннее, чем в последние три месяца, но все равно довольно высокий – 0,64%.

📍 В августе после пятимесячного роста наблюдалось сокращение рабочего парка цистерн (-1,3% или 3,4 тыс. ед.) до уровня июня 2026-го.

О балансе парка вагонов

В конце августа дал комментарий Vgudok для материала о профиците вагонов. Он хорошо дополняет эту инфографику, поэтому продублирую основные тезисы:

✔️ Участники рынка по-разному оценивают баланс грузовых вагонов и размер его профицита/дефицита. Одни цифры могут быть у РЖД, другие — у СОЖТ, третьи — у федеральных органов исполнительной власти, четвертые — у независимых аналитиков. Это нормально и показывает активность рынка вагонов с учетом разных нюансов расчета.

✔️ На мой взгляд, важна динамика изменения дефицита/профицита по унифицированным методике расчета и набору данных. Пришел к выводу, что изменение общего состояния рынка показывает дельта (или разница) между среднесуточным общим и рабочим парком грузовых вагонов на сети РЖД. Исходные данные публикует РЖД, а их методология наполнения довольно давно неизменна.

✔️ Со второй половины прошлого года дельта активно росла: с июня 2025-го по январь 2026-го она увеличилась на 49% с 192 тыс. ед. до 278 тыс. ед. Затем зимой-весной 2026 года дельта колебалась в небольших пределах и была условно стабильной, хотя уже с апреля наблюдалось ее небольшое увеличение. В июне-августе дельта сохранила тенденцию к росту и в августе она достигла 289,9 тыс. вагонов.

✔️ Эту тенденцию во многом формируют полувагоны. С января по апрель дельта общего и рабочего парка полувагонов была около 113-114 тыс. ед., а за последние четыре месяца она выросла на 18,4% (к апрелю) и достигла 134,1 тыс. ед. в августе. Замечу, что это происходит на фоне роста спроса на перевозки угля.

✔️ Объемы плановых ремонтов тоже не показывают взрывного роста отставленного парка. Динамика последних месяцев внушает очень сдержанный оптимизм, что рынок вагоноремонта не опустится ниже прошлого года. Если резюмировать, то пока рано говорить о сокращении профицита парка.

❗️ Важный нюанс — даже расчетный профицит в несколько сотен тысяч вагонов не исключает локальный дефицит подвижного состава в определенных локациях. И этот дефицит может быть критическим для отдельных грузовладельцев.

Полная версия инфографики по ссылке.

@polikarpov_rollingstock I MAX
Post #533 316
Погрузка в августе: немного анализа к инфографике

Vgudok традиционно собрал материал об изменении погрузки в августе с моим комментарием. Привожу его ниже.

Напомню, что по итогам первого квартала 2026 года погрузка снизилась на 3,1% к прошлому году или на 8,6 млн т. С апреля это отставание стабильно небольшими темпами сокращается. По итогам восьми месяцев отставание составляет 4,7 млн т. Один процент месячного прироста сокращает годовое отставание на 0,08 п.п. Таким образом, надо ежемесячно прирастать на 1,125%, чтобы погрузка вышла в ноль к концу года.

О текущих драйверах погрузки

В последние пять месяцев основной положительный эффект на динамику погрузки оказывают уголь и зерно. Объемы их перевозок зависят от различных факторов, на которые российские логисты не могут оказать влияния. В первую очередь это спрос на глобальных товарных рынках и, как следствие, мировые цены.

Уголь – довольно волатильный товар. В последнее время события в мире подстегнули рост цен на энергоносители. Поэтому можно ожидать сохранения роста перевозок угля, естественно, экспортных.

По зерну ситуация другая: спрос на мировых рынках высокий почти всегда, но у российских компаний иногда могут возникнуть ограничения по экспортному потенциалу – тому объему зерна, который можно поставить на внешние рынки. В годы высокого урожая экспортный потенциал растет, в годы низкого урожая – снижается.

В 2025-2026 сельскохозяйственном году был высокий урожай зерна – 141,15 млн т, что на 12% выше уровне 2024-2025 года. В этом году ожидается небольшое снижение урожая на 3-6% (по разным оценкам). Однако есть риск ограничений вывоза зерна через порты Азово-Черноморского бассейна из-за приостановки работы портов. Если говорить упрощенно, то в начале года зерно активно прирастало в объемах погрузки из-за эффекта низкой базы, но в оставшиеся месяцы 2026 года этот эффект нивелируется – в лучшем случае можно ожидать сохранения уровня аналогичных месяцев прошлого года.

Про спрос на Востоке

Перевозки ряда грузов в направлении Дальнего Востока формально показывают кратный рост, но во многом это опять же действие эффекта низкой базы. С 2022 года основной спрос на российские товары наблюдается в странах АТР, поэтому разворот грузопотоков в восточном направлении – это объективная реальность. На фоне ограничений по вывозу грузов через южные порты грузовладельцы будут искать новые пути доставки товаров потребителям, в том числе через порты Дальнего Востока.

Спрос на перевозки через Восточный полигон остается высоким и будет нарастать. Пока технологическими мерами, изменением подхода работы с парком вагонов и точечными проектами развития РЖД стремятся максимально расширить провозную способность инфраструктуры. Время покажет насколько эффективными окажутся эти меры. Конечно, необходимо масштабное инфраструктурное развитие, которое сейчас упирается в ограничения финансирования.

@polikarpov_rollingstock I MAX
Post #528 1.55K
Погрузка снова в плюсе: +0,9%. Инфографика. Август

Продолжает снижаться отставание от прошлого года: в августе снова сократили 0,2 п.п. В январе-августе погрузка составила 734,1 млн т.

Погрузка энергетических грузов за восемь месяцев снизилась на 1,2%, металлургических – на 2,8%, а строительных – на 3,5%. При этом металлургические и строительные грузы немного сократили отставание от прошлого года.

В августе погрузка достигла 93 млн т. Наиболее значительный рост снова показали уголь – его погрузка приросла на 1,4 млн т – и зерно (+0,7 млн т). В прошлом месяце также порадовали черные металлы, по которым впервые за два года есть рост погрузки. Строительные грузы и цемент тоже в «зеленой» зоне. По расчетам RSA, удобрения, напротив, показали минус в августе.

Основной эффект сдерживания роста погрузки снова пришелся на нефтяные грузы: их погрузка в августе сократилась на 1,9 млн т, а накопленное отставание от прошлого года составило 7,4%. По остальным грузам отрицательный эффект на общей погрузке сказывается существенно слабее.

По краткосрочным перспективам пока без изменений: ожидаю сохранения высокого спроса на энергоносители на мировых рынках. Прочие факторы (топливный кризис и введение «ГосЛога») могут оказать положительный эффект, но вряд ли он будет существенным в этом году. Даже крайне маловероятное снижение ставки ЦБ до уровня, стимулирующего инвестиционное развитие, даст отложенный во времени эффект – слишком сильно «охладили» экономику.

Инфографика по динамике погрузки и грузооборота на сети РЖД – полная версия по ссылке

PS. Оценка по оперативным данным пресс-релизов РЖД, поэтому могут быть расхождения с отчетностью

@polikarpov_rollingstock I MAX
Post #527 1.7K
О состоянии дел в грузовом вагоностроении России

Недавно «Деловой Петербург» выпустил материал о производстве грузовых вагонов с моим комментарием по теме. Ниже приведу его полный текст.

Текущая ситуация

Наблюдаемый спад выпуска новых вагонов ожидался еще в конце прошлого года. Ключевые факторы негативных прогнозов – это снижение грузовой работы железнодорожного транспорта, высокие объемы выпуска вагонов в 2023-2024 годы, сокращение российского рынка и сохранение неопределенности на мировых товарных рынках.

К сожалению, чуда не случилось и российский вагонный рынок идет по ожидаемому сценарию.

📍 Снижение объемов выпуска грузовых вагонов началось еще в 2025 году, когда они сократились на 29,5% к 2024 году. В начале прошлого года вагоностроители еще завершали крупные контракты 2023-2024 годов, поэтому в первые месяцы 2025-го были самые большие объемы выпуска в году.

📍 В целом за 1-е полугодие 2026 года в России было произведено 19,8 тыс. грузовых вагонов, что на 34,3% ниже уровня прошлого года. Однако темпы отставания от 2025 года сокращаются: в январе они составляли 46%, в июне – 17%, в июле – уже 3,5%

📍 «Деловой Петербург» в заметке уделил отдельное внимание ОВК. Выпуск на мощностях вагоностроителя за 1-е полугодие-2026 составил 2,4 тыс. ед., что на 69% ниже 1-го полугодия-2025, но на 9% выше 2-го полугодия-2025. В прошлом году динамика выпуска ОВК немного отличалась от общеотраслевой: более 75% вагонов компания выпустила в первом полугодии, а во втором полугодии – менее 25%. В связи с этим ОВК во втором полугодии 2026 года будет сокращать отставание, но по итогам года вряд ли превысит уровень 2025-го, что соотносится с общеотраслевыми трендами.

Прогнозы и перспективы

По текущему базовому прогнозному сценарию RSA, выпуск вагонов в 2026 году составит 41-43 тыс. ед., что будет примерно на 20% ниже 2025 года (актуализированный прогноз сделаем в сентябре при обновлении отчета по вагоностроению). Драйверами рынка остаются нефтебензиновые цистерны и полувагоны с осевой нагрузкой 25 тс. Следует отметить, что сейчас российские мощности по выпуску цистерн почти полностью загружены.

Эффективность и востребованность владельцами вагонов мер стимулирования спроса на новый подвижной состав будут зависеть от объемов выделенного финансирования и условий предоставления поддержки. На текущий момент не ожидаю существенного влияния на вагоностроение от обсуждаемых мер. К тому же еще не выделили финансирование на их реализацию.

В последние месяцы наблюдается небольшой рост ставок аренды на грузовые вагоны, во многом связанный с ростом спроса на энергоносители в мире, в первую очередь на уголь. Однако на грузовое вагоностроение влияние роста ставок пока минимальное, так как сохраняется большое количество вагонов, не задействованных в перевозочном процессе. Так, по состоянию на июль 2026 года дельта между общим и рабочим парком грузовых вагонов превышает 280 тыс. ед. (в декабре 2024 года она была менее 180 тыс. вагонов).

@polikarpov_rollingstock I MAX
dp.ru Производство железнодорожных вагонов в России падает на фоне сокращения кадров Объединённая вагоностроительная компания (ОВК) с начала года выпустила на Тихвинском вагоностроите...
Post #525 1.71K
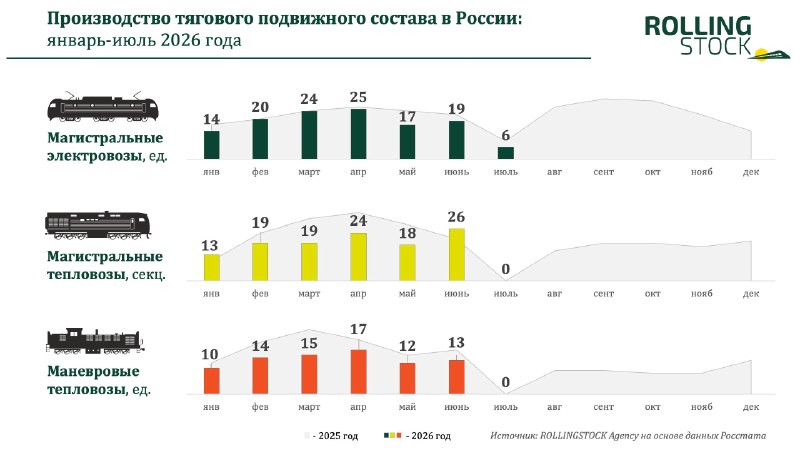
Производство подвижного состава в России. Инфографика.Июль

📍 23,67 тыс. грузовых вагонов (-30,7% к январю-июлю 2025), в частности: 8,5 тыс. полувагонов (в 1,9 раза ниже), 10,5 тыс. цистерн (+6,9%), 2,91 крытых (+35,9%) и 309 платформ. В июля выпущено 3,8 тыс. вагонов, что только на 3,5% ниже июля 2025 и на 9,2% выше июня 2026

📍 125 магистральных электровозов (-12,0% к январю-июлю 2025)
, в июле – 6 электровозов (-33,3% к июлю 2025)

📍 119 секций магистральных тепловозов (-19,6%к январю-июлю 2025)
, в июле, как и в прошлом году, не выпускались

📍81 маневровый тепловоз (-26,4% к январю-июлю 2025)
, в июле, как и в прошлом году, не выпускались

📍145 трамваев (-34,1% к январю-июлю 2025), в июле – 10 трамваев (в 3,2 раза ниже уровня июля 2025)

Оценка ROLLINGSTOCK на основе данных Росстата

@polikarpov_rollingstock I MAX
Older posts →

About this channel

How can I read @polikarpov_rollingstock without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Поликарпов RSA: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Поликарпов RSA have?
Поликарпов RSA (@polikarpov_rollingstock) has 1.08K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Поликарпов RSA know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →