
Заседания Центробанков
Вот и прошли ключевые для нас заседания по монетарной политике: ФРС, ЕЦБ и Банка России. Ключевым они являются т.к. от них зависят практически все финансовые активы.
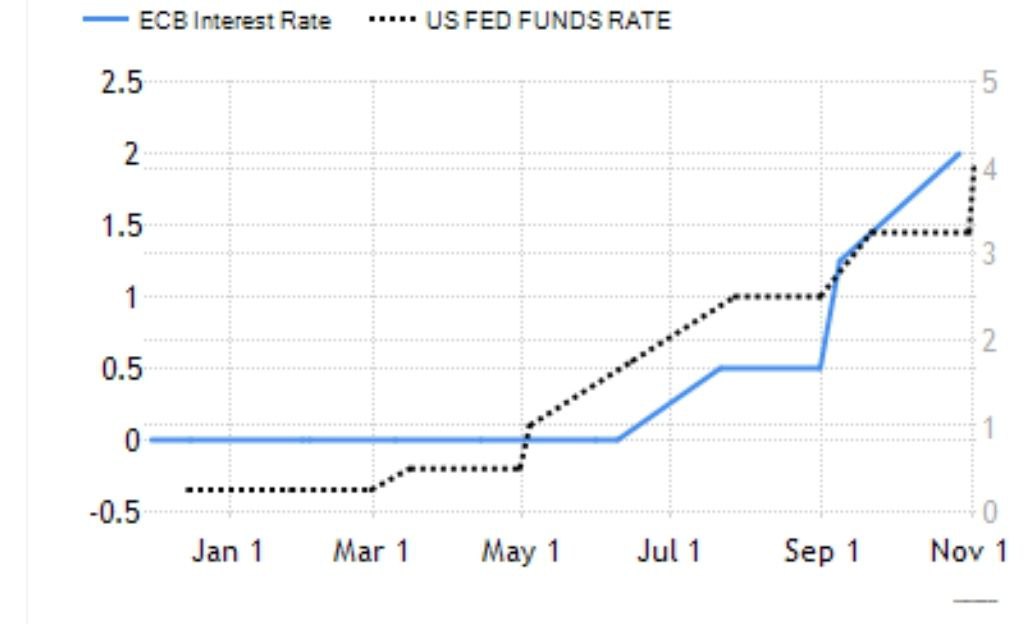
Напомню, ФРС и ЕЦБ подняли ставки сразу на 0.75%, Банк России оставил все как есть.
Ключевой причиной столь быстрого повышения по-прежнему остается инфляция. В частности в еврозоне данный показатель за октябрь добрался до рекордных 10.7% в годовом выражении., существенно превысив ожидания (10.2%). Энергетический компонент пока остается здесь основным: рост составил 41.9% в годовом выражении против 40.7% в сентябре. В свою очередь в США инфляция хоть и снизилась в сентябре (8.2%) относительно августа (8.3%), но по-прежнему остается крайне высокой. При этом зарплаты в стране продолжают постепенно расти, а возобновление роста цен на нефть вполне может увеличить и без того высокие цифры по инфляции. Банка России в свою очередь одним из ключевого проинфляционных факторов выделяет изменение численности рабочей силы и структуры занятости, в том числе на фоне частичной мобилизации.
Влияние между тем несколько отличается в краткосрочной и среднесрочной перспективах. Краткосрочно рынки думают что многое уже в цене, а позитивом является возможность постепенного снижения темпов повышения. В свою очередь среднесрочные перспективы куда хуже, т.к. экономика обычно реагирует на изменение ставок с определенным лагом а во времени. Текущий резкий рост от ЕЦБ и ФРС обязательно вскоре отразится на состоянии экономик, причём также и развивающихся, довольно большая часть заимствований у которых номинирована в долларах. Поэтому жду дальнейшее замедление темпов роста мировой экономики, а вместе с ним и очередную волну снижения уже возможно через несколько недель/ возможно после нового года. На облигации дополнительное негативное влияние будет оказывать навес предложения. #дкп #акции #облигации
Post #2023
4.3K
- 🔥 6
- 👍 5