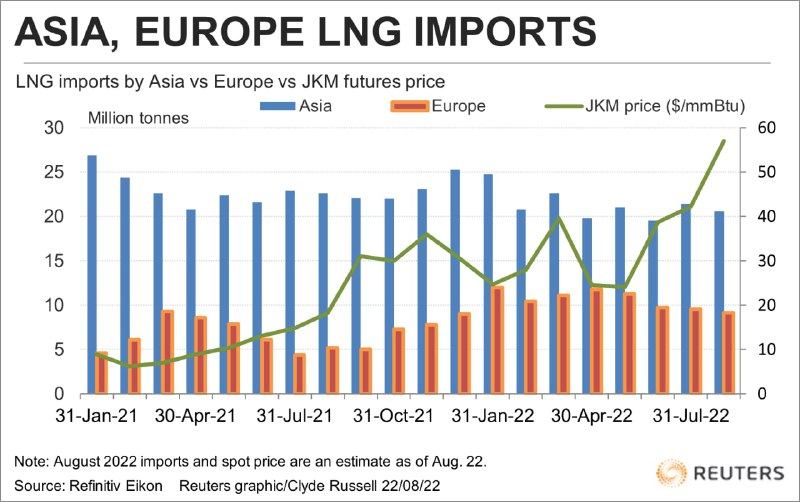
Написал про кризис модели энергорынка в ЕС и связанные аспекты. Кратко тут, в два раза подробнее - традиционно по ссылке.
В Европе постепенно появляется осознание, что созданная модель энергорынков в кризисной ситуации функционирует плохо. У. фон дер Ляйен заявила, что ЕК работает как над экстренным вмешательством, так и над структурными изменениями рынка электроэнергии.
Причина понятна — высокие цены на газ. Газовым электростанциям нет смысла работать, если используемый газ будет дороже, чем продаваемое электричество. Но главное в другом. На газовую генерацию приходится не такая уж и большая часть всего энергопотребления. Но механизм энергорынка предполагает, что цена формируется на основе цены замыкающего, самого дорогого производителя. Сейчас таким оказывается газовая генерация. Поэтому механизм борьбы с высокими ценами понятен, и он уже озвучен: отделить торги для газовой генерации от остального рынка, при этом для других типов генерации с низкими операционными затратами установить верхние границы цен.
Но рынком электроэнергетики проблемы не ограничивается. Известны сложности в нынешнем дизайне газовых рынков Европы (подробней в тексте). Наконец, третий аспект проблем с регулированием рынков, который ещё заявит о себе в будущем. Несмотря на кризис, от зелёной повестки Европа не отказывается и намерена только усиливать свой сектор ВИЭ. Но чем больше ВИЭ, тем больше нужно связывать избытки непрогнозируемой генерации. Здесь сделана ставка на зелёный водород, получаемый электролизом из ВИЭ. Сейчас на фоне очень дорогого газа даже зелёный водород оказывается дешевле газа.
Но когда газ подешевеет, а именно к этому времени в каких-то минимально осмысленных объёмах появится зелёный водород, то он вновь окажется убыточным, а текущие цены на выбросы углекислоты (которые по идее, должны компенсировать эту разницу и позволить конкурировать дорогому зелёному водороду и более дешёвому газу) не достаточно высоки, чтобы сделать зелёный водород окупаемым. Ещё одна проблема, решения которой пока нет.
Многие страны не торопятся полностью либерализовать свою энергетику. Тем не менее, последние годы движение именно к рынку наблюдалось по всему миру, а либерализованные газовые и энергетические рынки США, Великобритании и ЕС считались с определёнными оговорками моделью для подражания. Сохранится ли оно сейчас?
В АТР даже Япония начала либерализацию своего газового и электроэнергетического рынков всего несколько лет назад. И, кстати, ещё в прошлые, намного более слабые, зимние всплески цен на СПГ, столкнулась с негативными последствиями. В рамках реформы оказались закрыты многие лишние электростанции, которые могли работать на мазуте. В результате, страна не смогла воспользоваться более дешёвой в тот момент генерацией.
Если говорить о России, то у нас цена на газ регулируемая. Существует и биржевая торговля газом, роль которой, несмотря на некоторые усилия регуляторов, пока невелика. Но для нашей, избыточной по газу страны, и развитие биржевой торговли не выглядит критичным, главное, если чтобы эта торговля тем или иным способом не была связана с внешними рынками.
Ведь можно вспомнить и так называемую концепцию равнодоходности поставок (то есть модели, когда цены на внутреннем рынке соответствуют цене на внешнем за вычетом экспортной пошлины и расходов на транспортировку). Практически эта схема конечно никогда не применялась, но от курса на создание такой модели ценообразования у нас отказались только в 2013 году.
Что касается генерации электроэнергии, то здесь модель нашего рынка во многом взята не в ЕС, а с рынка PJM в США. Но проблем и в нашей генерации немало, поэтому мнение, а нужно ли вообще было проводить у нас реформу электроэнергетики, остаётся популярным. И сейчас оно получает дополнительную аргументацию, когда те, на кого мы, пусть и не во всех деталях, но концептуально, ориентировались в своих реформах, напротив сами откатывают свою рыночную модель к новой регуляции.
https://ria.ru/20220905/energokrizis-1814375331.html