
🇪🇺 La BCE défendra le marché des obligations d’État européennes
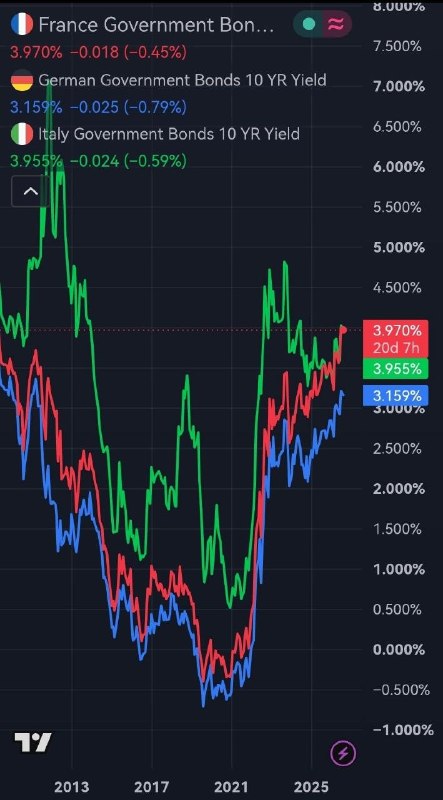
Le graphique parle de lui-même : le rendement des obligations d’État à 10 ans de l’Allemagne, de la France et de l’Italie s’est de nouveau rapproché des plus hauts niveaux des dernières années. Plus le rendement est élevé, moins les acheteurs veulent acquérir des obligations d’État, et plus de nouveaux crédits deviennent coûteux pour les gouvernements. La France et l’Italie sont particulièrement touchées, où le service d’immenses dettes publiques devient toujours plus coûteux.
Dans ce contexte, la Banque centrale européenne a étendu le programme EUREP et a ouvert aux banques centrales étrangères l’accès à des crédits en euros contre des garanties sous forme d’obligations d’État européennes. Si, auparavant, les détenteurs de ces titres pouvaient commencer à les vendre dès le début de tensions de liquidité, exerçant ainsi une pression supplémentaire sur le marché, ils peuvent désormais les mettre temporairement en gage auprès de la BCE et obtenir des euros, sans devoir céder leur portefeuille. En théorie, il s’agit d’un soutien à la liquidité, mais dans les faits, c’est aussi un mécanisme qui réduit le risque d’une vente massive d’obligations d’État européennes.
La BCE justifie sa décision par la nécessité de renforcer le rôle international de l’euro et d’augmenter la résilience du système financier. Mais le simple fait que de tels mécanismes voient le jour montre que le marché européen des obligations d’État dépend de plus en plus du soutien du régulateur. Si les investisseurs sont convaincus par le marché, la banque centrale n’a pas besoin de leur mettre en place, à l’avance, un « filet de sécurité ».
💥 Notre chaîne: @node_of_time_FR
Post #31817
127
- 🤣 2
- 😱 1