TGViewer
Channel Public Channel
Роман Вотинцев l Институт семейного капитала

Роман Вотинцев l Институт семейного капитала

@nesyshki

Система создания капитала. Поддержка инвесторов от первых шагов до жизни на пассинвый доход.

Начни с бесплатной программы "С чего начать инвестировать" → https://romanvotintsev.ru/l/start

Для тех, кто думает о своем будущем и будущем своей семьи.
Subscribers
4.25K
Photos
406
Videos
24
Links
174
Recent Posts 14 shown
Post #1044 313
«Это моя пенсия. Не трогай её»

У меня есть друг детства Миша.

Он работает на трех работах: фотографом, помогает в храме и участвует в социальных проектах. Ему около 30, он живёт в Самаре.

Доход у него неравномерный. Сам он описал это так:

«По ощущению тысяч 100 в месяц. Но всё неравномерно: могу за день 0 или 1 тыс. заработать, а бывает проект закрывается сразу на 30–60 тысяч. Я вообще не знаю, сколько получаю за месяц. Деньги идут, идут и закрываю какие-то потребности».


Копить Миша не привык. Если денег не хватало — пользовался кредиткой, потом зарабатывал и возвращал. Просрочек не допускал, система годами как-то работала.

Но он понимал, что постоянно так жить не хочется. Из ярких моментов у него было в работе с пожилыми людьми. Миша сказал мне:

«Рома, ты не представляешь: у них есть квартира, но нет дохода. Они буквально килограмму муки рады».


Он понял, что не хочет прийти к такому. И что пока молодой, надо что-то делать.

Мы начали говорить про инвестиции. При этом он уже пробовал инвестировать — доверился недобросовестным людям и потерял деньги. Я понял начинать надо не со списка акций. Сначала — научиться оставлять часть заработанных денег себе.

Мы договорились: с любого дохода минимум 5% сразу откладывать. Миша даже сформулировал обещание:

«При поступлении любого дохода первым делом направлять не менее 5% на формирование капитала. Это не траты, это плата в моё будущее».


Забавная деталь: большую часть денег Миша получает наличными. Так у него появилась настоящая коробочка с наличными. Не акции и даже не вклад, а просто коробочка с деньгами, которые лежат и пока не работают.

Недавно приходила мама и спросила:

— Что за коробочка? Что там за деньги лежат?

Миша ответил:

— Это моя пенсия. Не трогай её.


Через пару недель он написал, что закрыл большую часть кредиток и в коробочке собралось 6 тысяч.

Но вскрылась важная деталь: первый раз отложить было легко, потому что пришёл крупный разовый доход. В такой момент откладывать легко: есть ощущение движения, всё получается, появляется азарт. А вот станет ли это привычкой при обычных доходах — пока неизвестно. Поэтому мы сделали простую таблицу: сколько заработал за день, сколько отложил, итоги за неделю. Его задача сейччас простая. Если заработал. Тут же часть с коробочку и запись в табличку.

Сейчас он ведёт её 1,5 недели. откладывает минимум 5%. Иногда получается 10%, 15%, даже больше. И впервые начинает видеть, сколько вообще зарабатывает.

Я не знаю, чем закончится эта история. Получится ли через несколько месяцев превратить это в устойчивую систему? Дойдём ли мы до инвестиций? Не сорвётся ли всё, когда энтузиазм пройдёт?

Буду наблюдать и показывать где что ломалось и как мы это чинили. Миша разрешил мне слегка подсветить его путь.

До этого я чаще рассказывал истории людей, которые уже создали капитал и чего-то добились.

Но человеку, у которого пока ничего нет и получается откладывать лишь несколько тысяч, иногда трудно сравнить себя с ними.

Сложно свой маленький шаг связать с каким-то значимым будущим. Иногда даже до начала первой инвестиции человеку нужно пройти целый путь внутренней работы над собой.

И первый шаг вполне может выглядеть просто как коробочка на полке с надписью: «Моя будущая пенсия».

Если вам близки такие истории тоже, выберите подходящий лайк Мише в поддержку, Он точно его увидит.
  • 👍 32
  • 🔥 10
  • ❤ 6
  • ⚡ 2
Post #1042 379
Индекс бесплатного бензина — сентябрь 2026

На 23 сентября цена бесплатного бензина составляет:

964 098 рублей

Именно такой капитал нужно вложить в акции нефтяных компаний, чтобы с дохода от их дивидендов оплачивать бензин на их же заправках.

С прошлого обзора два месяца назад индекс вырос на 333 295 ₽, а это целых 50%. А если смотреть на год, индекс сейчас дороже примерно на 40%.

Это одно из самых сильных изменений за период наблюдения, хотя исторически были движения и больше.

Когда индекс растёт, это означает простую вещь: собрать бесплатный бензин через доход от акций становится дороже. Чтобы получить тот же объём бензина за счёт дивидендов, теперь нужен больший капитал.

Я веду этот индекс, чтобы показывать движение рынка не только в процентах и графиках, а через понятный жизненный ориентир — через цену бензина.

Следить за индексом можно здесь, он обновляется ежедневно: gasoline-index.ru
  • 👍 10
  • ❤ 3
Post #1041 370
Результаты анкеты про зарубежные инвестиции

Несколько недель назад я спросил, интересно ли вам разобраться, как гражданину РФ сегодня можно инвестировать на зарубежных рынках, в том числе в акции США.
Опрос я проводил в основном на втором канале, хотя часть из вас тоже в нём участвовала. В итоге получил около 200 ответов.

Вопросы оказались очень разными.

Кого-то волнует, в какой стране меньше риск блокировки счёта.
Кого-то — как передать по наследству зарубежные активы.
Кого-то — как отчитываться по налогам, если сам живёшь в одной стране, банковский счёт открыт в другой, а брокер вообще находится в третьей.
Много вопросов было про банки, брокеров, переводы денег, налоги, наследование и релокацию.

Причем 40% ответивших продолжают инвестировать в зарубежные активы после 2022 года.

То есть у части людей старая инфраструктура сохранилась, а часть смогла её перестроить и продолжила инвестировать.

Последнюю неделю я активно разговариваю именно с такими людьми. Пообщался примерно с 50 участниками и сейчас собираю большую таблицу реальных маршрутов.

В ней уже около 35 различных вариантов и связок.

Они очень разные.
Где-то всё можно сделать, оставаясь в России.
Где-то потребуется один раз приехать в другую страну и открыть счёт.
Где-то нужен ВНЖ или фактическое проживание за рубежом.
А некоторые схемы, наоборот, перестали работать — и это тоже важно понимать.

Сейчас я проверяю детали: какие банки действительно открывают счета гражданам РФ, откуда ещё проходят переводы, какие брокеры работают с россиянами, где нужен личный визит и какие ограничения появляются уже после открытия счёта. В течение этой недели буду приводить всю эту карту в порядок.

При этом зарубежное инвестирование нужно далеко не всем. Если человек не понимает, зачем вообще выводить часть капитала за пределы российской инфраструктуры, начинать со списка иностранных банков и брокеров точно не стоит.

Но в анкетах чаще всего звучала совсем не идея «уехать из России». Люди говорили о страновой диверсификации капитала: не держать всё в одной юрисдикции, одной валюте и одной финансовой системе. Снизить зависимость капитала от экономических, валютных и инфраструктурных рисков одной страны.

Вот в таком контексте зарубежный контур действительно может иметь смысл. В моей модели Института это относится уже к стадии C — устойчивости семьи. К этому моменту капитал уже создан и задача меняется. Нужно не только продолжать его увеличивать, но и думать, как сделать так, чтобы результат многолетнего труда не зависел от одной страны, одного брокера или одного банка.

После того как закончу разбирать собранный материал, на следующей неделе проведу бесплатный эфир про зарубежную инвестиционную инфраструктуру для граждан РФ.

На этот канал тоже пришлю анонс
  • 👍 18
  • 🔥 3
  • 👌 3
  • ❤ 2
Post #1040 577
В понедельник моей старшей двойне исполняется 15 лет.

У каждого из них есть свой маленький альбом, куда мы когда-то записывали их детские фразы. Некоторым записям уже больше десяти лет.

Иногда открываешь — и невозможно читать без улыбки. Вот несколько любимых. в нашу тему:

***

Папа объясняет Мише (4 года 3 месяца), что такое инвестиции.

— Инвестиции — это когда ты не ходишь на работу, а тебе всё равно платят деньги.
— У меня голова сейчас взорвётся от твоих слов.


***

Миша (5 лет 5 месяцев):

— Не говорите, меня это раздражает!
— Тебя всё раздражает, — отвечает Надя.
— Нет! Меня не раздражает, когда меня оставляют в покое!


***

Утро. Надя с Мишей (3 года 4 месяца) проснулись. Я сказала им, что папа уже ушёл на работу.

Миша: — Я тоже хочу на работу.
Надя: — Когда ты станешь большой, ты будешь работать, как папа. А я, когда буду большая, работать не буду. Не могу, как мама.


***

Папа и Надя (4 года 1 месяц).
Мама начала подрабатывать два вечера в неделю.
— Папа, почему мамы так долго нет?
— Мама на работе.
— Что она там делает?
— Денежки зарабатывает.
— Мама зарабатывает денежки?! Папа, ты шутишь!
И Надя рассмеялась.


***

Надя (5 лет 3 месяца):
— Мама, что это у тебя за книга?
— «Бесполезная еда», Колин Кэмпбелл.
— Мама, у тебя есть книга «Как сделать, чтобы мама не сердилась»?
— Есть.
— Ты можешь начать её читать, когда эта закончится?


Кажется, всё это было совсем недавно, а в понедельник им уже 15.

Хорошо, что мы тогда догадались такие вещи записывать.
  • ❤ 19
  • 👍 8
  • 🔥 5
  • 🎉 2
Post #1039 515
Октябрьские законы

В последние дни много говорят: сначала выборы, потом «закрутят гайки».

Я не новостной канал. Но делать вид, что мы живём в стерильном мире идеальных инвестиций, где есть только дивиденды и сложный процент, — неправильно.

Мы живём в стране с конкретными законами. И если я строю капитал на 10+ лет, я обязан видеть эти изменения — чтобы понимать, на какой земле я стою.

Из октябрьского пакета я выделил то, что касается денег, счетов, долгов и трат.

1. Движение денег по счетам

С 1 октября в Московской области, ХМАО и ЯНАО начинается эксперимент: при назначении единого пособия будут учитывать не только официальный доход и проценты по вкладам, но и движение денег по банковским счетам.

До этого проверяли официальный доход, имущество и проценты. Соцфонд прямо разъяснял: обычное движение денег по карте в среднедушевой доход не включается. Перевод 50 000 ₽ от родственника не означал автоматически, что СФР рассматривает эти деньги при назначении пособия.

Теперь появляется принципиально другой слой проверки: СФР получает от банков сведения о поступлениях по счетам за 12 месяцев и сопоставляет оборот с известным государству доходом семьи.

Я уже сталкивался с тем, как люди думают, как начать инвестировать и копить, чтобы не потерять выплаты от государства. Теперь это будет делать ещё сложнее.

2. Кредиты становятся труднодоступнее для закредитованных

ЦБ ужесточает лимиты. Если у человека много кредитов и платежи съедают больше половины дохода, новый кредит получить сложнее или сумма будет меньше. Это не запрет, но отказов станет больше.

Плюс с 1 октября МФО не смогут выдавать третий подряд сверхдорогой займ — с полной стоимостью выше 200% годовых, если уже есть два таких.

Я сам не беру кредит, но мне приходится сталкиваться с рассрочками, потому что 30% оплат на продукты Института люди проводят именно через них. И я вижу, как это влияет на их возможности.

3. Маркетплейсы и маркировка

С 1 октября вступает в силу закон о платформенной экономике. Маркетплейсы должны тщательнее проверять продавцов и товары. Теперь если товар оказался некачественным, требование можно предъявить не только продавцу, но и маркетплейсу.

Для покупателя: меньше левых товаров, больше возможностей вернуть деньги за брак. Для продавцов и самозанятых: больше правил и издержек, которые могут частично уйти в цены.

Кассы должны проверять маркировку. Для бизнеса — обновлять оборудование, это расходы.

4. Налоги

С 1 октября меняется порядок расчёта НДС по старым договорам. Упоминаю для тех, у кого есть своё дело.

И напоминание, до 1 декабря нужно заплатить имущественные налоги за 2025 год. Уведомления начнут приходить в октябре. Это не новое, но забывать про это не стоит.

5. Что ещё

• Автоматические штрафы с камер за отсутствие ОСАГО — запуск планируется в октябре.
• «Ложных самозанятых» будут вычислять жёстче: если человек работает только с одним клиентом это будет признаком фактических трудовых отношений.
• В банкоматах одного банка можно будет через СБП класть деньги на счёт в другом — это, наоборот, удобство.

Что из этого следует для практики

Среда меняется. Она становится более прозрачной и более связанной.

— учёт становится важнее, чем раньше;
— документы по сделкам лучше сохранять;
— долговая нагрузка должна быть под контролем;
— «серые» схемы постепенно теряют смысл.

А выводы о том, почему те или иные законы появляются именно сейчас, каждый действительно может сделать сам. Но знать эти изменения необходимо. Это часть работы с капиталом.
  • 👍 15
  • ❤ 3
  • 🔥 3
Post #1038 433
«Копить оказалось легче, чем тратить»

В разговоре с Максимом, который перешёл на жизнь с капитала, я спросил:

— Что оказалось сложнее: накопить капитал или начать его тратить?
— Тратить. Прямо реально тратить.


Когда уходишь жить на капитал, появляется страх: а вдруг поторопился? Как понять, какую часть дохода можно тратить, чтобы капитал не начал сокращаться? Ведь не хочется в какой-то момент понять что проел капитал. А начинать всё заново, очень не хотелось бы.

Сейчас Максим расходует половину купонов от облигаций, а вторую половину реинвестирует. Все дивиденды тоже возвращает в портфель.

Математически он понимает, что может позволить себе больше. Но когда траты выходят за месячный бюджет, появляется ощущение:

«Если я буду тратить больше бюджета, может внутренне казаться, что я сам у себя будущего частично забираю».


Вот и выходит, что деньги есть, а решимости их потратить нет.

Однажды сыну понадобился спортивный костюм за 27 тысяч. Максим купил его, но не стал брать деньги из резерва — вместо этого ужал остальные расходы месяца.

При этом запланировать 500 тысяч на семейный отпуск ему проще, чем незапланированно сходить с женой в ресторан на 7–8 тысяч.

«Отпуск запланирован — значит, это правильная трата. А внезапный ресторан — это выход за бюджет. Так сложнее».


Максим считает, что его нынешняя модель потребления примерно на 90% продиктована осторожностью.

В голове постоянно крутится: «А вдруг через 20 лет будет не хватать?»

Мы много говорим о том, как накопить капитал. Представляем, что с его накоплением решатся текущие проблемы. Но забываем: в этот момент появляются новые проблемы и новые страхи.

Привычки, которые помогли Максиму сформировать капитал, никуда не исчезли. Он привык откладывать, реинвестировать и не трогать деньги. А теперь нужно научиться делать противоположное — забирать с активов. И делать это впервые, после того как годами только откладывал, оказалось психологическим вызовом.

Я продолжаю собирать истории людей, находящихся на разных этапах пути к жизни на капитал, и делиться их открытиями. Разумеется, только с их согласия.
  • 🔥 21
  • 👍 10
  • ⚡ 3
  • ❤ 2
Post #1034 491
С чего начать инвестировать: что показал первый запуск на 50 человек

Месяц назад я провёл первую группу людей по программе "настройка жизни перед инвестированием". Записалось около 50 человек, и в течение недели мы с ними поработали.

В конце я попросил участников написать, что после программы стало понятнее. Вот несколько ответов:

«Получил шаблон для заполнения личной системы инвестирования, буду пробовать систематизировать свои инвестиции».

«Понял этапы и конкретные действия перед началом покупок акций».

«Понял, зачем нужна подушка безопасности и что её можно формировать параллельно с выплатой долгов».

«Понял важность долгосрочного планирования».

«Лучше поняла, как всё устроено, стали понятны шаги».

«Поняла, как регулярно откладывать и пополнять инвестиционный счёт».

«После четырёх уроков стало яснее, что есть система, которую нужно изучить. Общее видение тоже прояснилось, раньше была спутанность».


Я постарался структурно показать, как нужно действовать. Но программа не может сделать больше, чем она есть. Даже после её прохождения остаются вопросы, которые требуют дополнительного изучения. Вот что отметили сами участники:

«Нужно более глубоко проработать вопрос с выбором акций. Прозвучало на вебинарах, что нужно выбирать вот из списка. Вопрос точки входа — а точнее, как понять, что я покупаю просевшие акции, а не загибающийся бизнес. Можно было спросить онлайн, но в вебинарах можно было сделать просто больше материала»

«Нужно детальнее как сформировать портфель для долгосрочного инвестирования»

«Динамика выбора акций, пропорции, замена, отслеживание?»


Программа даёт карту и маршрут. Но пройти этот маршрут и собрать собственную систему человеку всё равно предстоит самому.

Сейчас программа доработана и доступна для прохождения по ссылке. На текущем этапе она бесплатная.

Ключевой результат программы, вы получаете в ней шаблон для сбора личной инвестиционной модели и инструкцию по его заполнению. По нему можно последовательно собрать: Цель, финансовую основу, правила отбора, конструкцию портфеля, правила покупки и продажи, контроль, учёт и регулярную практику.

При этом понимать, из каких частей состоит система, и действительно собрать её для себя — не одно и то же. Вы можете все сделать сами, но если поймете, что не готовы и хотите, чтобы вам помогли, я так же внутри я поясняю, как устроены платные программы института и как в них принять участие.

Начать лучше с бесплатной программы и понять, что у вас уже есть, чего не хватает, нужна ли вам помощь или справитесь сами.

👉 Ссылка на программу «С чего начать инвестировать»
  • 👍 9
  • 🔥 5
  • ❤ 1
Post #1033 630
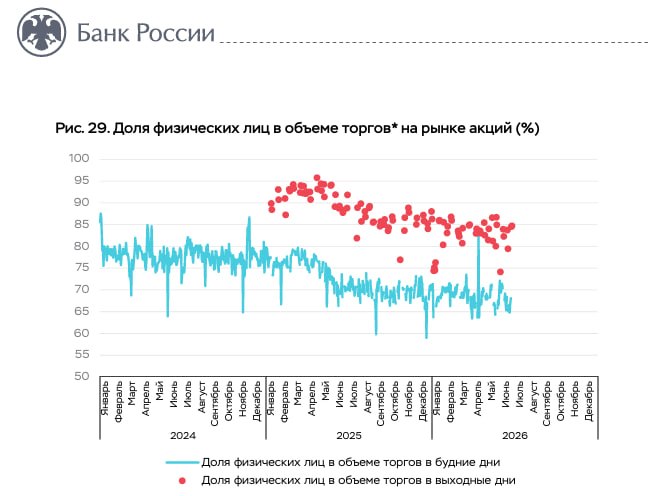
Частные инвесторы занимают 2/3 оборота российского рынка акций. На что это влияет?

Банк России регулярно публикует долю физлиц в объёме торгов акциями. В обычные будние дни на частных инвесторов приходится примерно 65–70% оборота, а в выходные — до 80%.

Это заметно больше, чем на развитых рынках, где пенсионные фонды, управляющие компании и ETF занимают больше половины оборота.

Высокий процент частных инвесторов приводит к особенностям поведения цен на акции. Новости виляют на них сильнее чем следовало.

Частный инвестор быстрее реагирует на заголовок: санкции, дивиденды, ключевая ставка, заявление чиновника. Компания может за день потерять несколько процентов капитализации — хотя за эти сутки её заводы не стали производить меньше, а долгосрочная прибыль почти не изменилась.

Если вы видите, что цены падают или растут на новостях, не спешите следовать за ними, это может быть неоправданно.

Я активно этим пользуюсь на практике по другому: предпочитаю покупать бизнес, который дешевеет без долгосрочных причин падения доходов. Когда большое количество частных инвесторов одновременно пугается, цена иногда падает быстрее, чем меняется фундаментальная стоимость бизнеса.

Для человека, которому деньги нужны завтра, это проблема. Для долгосрочного инвестора с заранее определёнными правилами — иногда, наоборот, возможность купить хороший актив дешевле.

Высокая доля частных инвесторов — лишь одна из семи особенностей российского рынка, которые я разобрал в новом видео. Его уже посмотрели больше 1 000 человек. Если ещё не смотрели — рекомендую: «Риски российского рынка, которые нельзя игнорировать».
  • 🔥 12
  • 👍 5
  • ❤ 1
  • 👌 1
Post #1032 657
Что произойдет с вашими инвестициями, если завтра вас не станет?

Многие инвестируют так, будто будут жить вечно. Работают, откладывают деньги, рассчитывают однажды наслаждаться результатом своего труда. И это правильно. Но капитал переживёт вас. В какой-то момент им неизбежно будет управлять кто-то другой.

Вопрос не только в том, кому он достанется. Вопрос — что с ним будет дальше.

Здесь каждому стоит проработать два уровня.

1. Внезапная смерть

Если мы не успели сделать то, что хотели. Что будет с деньгами? Знают ли близкие, что у нас есть брокерские счета? Куда писать? Как их получить? Если об этом не позаботиться, накопления по закону могут отойти государству. И тогда ради кого всё это было?

Не менее важно — что с ним делать. Вы закладывали в него какую-то цель. Смогут ли близкие без вас вести ту же стратегию? Откладывать, покупать акции, следить? Если нет — есть ли запасной человек, который поможет семье, и инструкция, как с ним связаться?

Может сказать как продать, а может быть, стоит заранее оставить простую логику: в случае чего не пытаться продолжать сложную стратегию с отдельными акциями, а перейти на инвестиции в фонды и дать названия. Варианты разные.

Если умер кормилец, то тут уже не до новых взносов, этот актив часто просто уходит на жизнь или, например, на первоначальный взнос за машину или квартиру. Это неплохо, но намного слабее, чем могло бы быть. Капитал уйдёт сразу, а правнуки уже могут не знать, откуда у них квартира, и кто их прадедушка/пробабушка.

Тут нужно дать им простую инструкцию.

2. "Плановая" смерть

Если капитал уже достаточный, можно продумать, как систему перенимают близкие. То есть уже при жизни его передать. Причем я не про передачу капитала, сколько про передачу дохода с него и правил, по которым он будет жить дальше.

По статистике капитал будет потрачен не позднее второго поколения, если при жизни не продумать другой сценарий.

Многие пытаются дать детям финансовые знания. Это полезно, но проблему не решает. Бывает поздно учить, некогда, да и проконтролировать взрослых детей невозможно. Характер у каждого разный: один копит, другой всё потратит, как ни учи. Если наследников несколько, капитал может навредить отношениям. Один приумножил, другой потратил — социальное расслоение между ними усиливается и отдаляет их друг от друга.

По правильному капитал после вас должен продолжать объединять членов семьи и приносить добро близким, даже против их воли. Это совсем другой сложности задача, чем просто умереть с деньгами и без долгов.

Сегодня у нас внутренняя встреча Института семейного капитала на эту тему. Мы разберём аварийный протокол, систему поддержки семьи в случае внезапной смерти, а также плановое движение к передаче капитала: какие юридические конструкции лучше применять и как сейчас устроены законы.

Это внутренняя встреча для участников института. Она будет в записи — посмотреть можно будет, когда попадёте в институт. Вход — через программу «Система дивидендного инвестирования». Она доступна для прохождения в любое время. Достаточно оставить заявку на сайте — я позвоню и расскажу, как всё устроено. Ссылка на программу

Но в любом случае, этим постом я хотел напомнить о важной теме. Если вы уже инвестируете, но прямо сейчас куча других дел и не хочется серьёзно думать о вечном, сделайте минимальное, но важное:

Вечером за ужином расскажите супругу или супруге, что делать в случае чего. Не передавайте пароли и суммы. Просто скажите: «Если что, знай, там-то и там-то кое-что есть» или «в случае чего вскрой вот этот конверт». Вот это будет уже действительно ответственный подход и забота о близких, а не ставка на авось.
  • 👍 21
  • ❤ 4
  • 🔥 4
  • ⚡ 3
Post #1031 551
📷 Новое видео: Российский рынок: что мы не хотим замечать

На российском рынке можно создавать капитал. Здесь есть сильные компании, высокие дивиденды и реальные возможности для инвестора.

Но есть и риски, которые легко недооценить, если смотреть только отчётность бизнеса.

В новом видео я разобрал 7 рисков российского рынка на реальных примерах: остановка торгов в 2022 году, изменение правил владения, решения по дивидендам, ограниченный выбор, слабая диверсификация, валютный риск и ликвидность.

В конце видео я собираю все риски в одну таблицу и показываю, какими способами их можно снижать.

📺 Смотреть в VK

📷 Смотреть в YouTube

📺 Смотреть в Rutube

Смотрите на удобной площадке.
  • 🔥 9
  • 👍 3
Post #1030 798
"Вот ради этого я всё это и строил"

Я с большим интересом наблюдаю за Павлом в нашей внутренней среде Института. Уже полтора года он почти без перерыва пишет заметки о своём опыте инвестирования — честно, в том числе о сомнениях и неудачах.

По этим заметкам буквально видно становление инвестора: как постепенно меняется отношение к деньгам, работе и своему времени.

Поэтому я спросил Павла, зачем он всё это время ведёт эти записи. Ответ получился настолько хорошим, что я почти ничего не хочу добавлять от себя.

"До обучения я всё держал в депозитах и накопительных счетах. Немного вложил в акции, но перестал: было и стрёмно, и депозит давал хороший процент, да и без системы закупок было сложно продолжать.

С одной стороны, хотел, чтобы деньги работали, но и рисковать не хотел. В какой-то момент начало беспокоить то, что без работы депозиты быстро закончатся. А всю жизнь сидеть на работе как-то не очень хотелось.

Идею вести ежемесячные отчёты это Вы мне подкинули. Я подумал, что общественный дневник поможет придерживаться системы. Если я могу подводить итоги в группе единомышленников, зачем делать это в одиночестве?

Так оно и получилось. Ежемесячные заметки помогают взглянуть на себя со стороны и поддерживать дисциплину.

Сначала были сомнения. Депозиты давали классный процент — почти в два раза больше, чем прибыль дивидендами. У меня заканчиваются сроки по депозитам, я начинаю собирать портфель, а потом вижу, как дивидендная доходность падает, а на депозите можно было бы получить больше. Да и окружение подливало масла в огонь: мол, вон сколько ты упускаешь.

Но я твёрдо решил, что буду идти этим путём. Бросить всё ни капельки не хотелось. Идти до победы, как бы сложно ни было. В какой-то момент определил для себя: где правильно, а где нет — никто не знает. Если я не доведу дело до конца, то не узнаю.

Сначала я раскатал губу, что смогу за пару лет выйти на пенсию. Потом скорректировал ожидания и разделил цель на этапы.

В тот момент, когда дивиденды станут закрывать мои минимальные потребности — жильё и еду, — это будет означать, что тыл прикрыт.

Пройдя этот этап, мне стало легче относиться к работе. Каким бы ты ни был крутым сотрудником, бывает всякое. Пока у тебя ничего нет за спиной, ты реально как в капкане работы.

Как только удаётся закрыть эту часть расходов, становится легче говорить «нет»:

нет, не буду задерживаться;
не выйду в выходные;
пойду в отпуск в запланированные даты.

Мне спокойнее знать, что помимо финансовой подушки у меня есть ещё доход и я смогу спокойно поискать альтернативы в работе. Ну и мне уже не 20, личное время начинаю ценить сильнее.

Ещё одно важное изменение — я стал спокойно смотреть на просадку портфеля. Вначале было непросто видеть, как накопленные средства тают. Недавно отметил для себя, что просадка стоимостью в автомобиль уже не вызывает никаких эмоций.

Я просто вижу цифры. Мозг автоматически считает: тут можно было купить новый мотоцикл. И на этом всё.

Деньги стали больше восприниматься как инструмент.

Мне стало легче контролировать расходы. Я лучше понимаю, когда траты навязаны обществом, а когда я инвестирую в себя: путешествия, впечатления, встречи с близкими, подарки.

Появилось стремление завести дополнительные источники дохода без ущерба личному времени: монетизировать хобби, получить новые навыки.

Если говорить о самом главном изменении за это время, может, банально, но я взял ответственность за свои решения. Не упускать возможности и настойчиво двигаться к своей цели.

Я хочу прийти к тому, чтобы мой пассивный доход был управляемым, прогнозируемым, самодостаточным и начал работать на меня и семью.

Я хочу утром ехать видеться с близкими вместо работы.

Когда у меня вылет через два дня и я ни у кого не отпрашивался.
Когда уезжаю на недельку на природу, потому что погода позволяет.
Когда еду повышать навыки своего хобби вместо работы.

И когда на вопрос: «Как ты можешь так жить?» — я смогу ответить:

«Ради этого я всё и строил»."
  • 🔥 25
  • 👍 15
  • 💯 9
Post #1029 705
Как растёт капитал, когда рынок не растёт

На картинке три графика за один и тот же период.

На первом — стоимость портфеля, который я веду с начала 2024 года до сегодняшнего дня. Точками отмечены сделки: моменты, когда я оформлял в нем покупки.

На втором — как за это же время менялся прогнозный годовой доход этого портфеля в дивидендах.

На третьем — движение индекса Московской биржи за тот же период.

Посмотрите сначала на рынок. За эти два с лишним года цены двигались то вверх, то вниз. Они успели несколько раз сильно вырасти и упасть. Никакого устойчивого роста самого рынка за этот период инвестор так и не увидел.

Но это не говорит, что на таком рынке нельзя строить пассивный доход. Теперь посмотрите на первые два графика.

Несмотря на все эти движения рынка, постепенно рос и размер собранного портфеля, и ожидаемый поток дивидендов от него.

Сразу поясню. Первый график — это не график моей доходности и не доказательство того, что портфель обыграл рынок. Он растёт в том числе потому, что я регулярно вношу новые деньги.

Но именно в этом и смысл. Капитал на первых этапах формируется не благодаря удачному прогнозу рынка. Он формируется потому, что человек месяц за месяцем добавляет деньги, покупает на них новые доли бизнеса, реинвестирует полученные выплаты и постепенно увеличивает количество работающих на него активов.

Рынок в это время может делать что угодно. Падение цены даже позволяет на очередное пополнение купить больше акций. Рост цены увеличивает стоимость уже накопленных активов. Для системного инвестора важнее, что сам процесс накопления не останавливается.

На графике дивидендов это особенно хорошо видно. Линия тоже идёт не идеально ровно: компании меняют выплаты, отменяют их, возвращают, появляются новые покупки. Но постепенно сам денежный поток становится больше.

Вот примерно так и должен выглядеть процесс создания капитала.

Не как линия рынка, которая скачет куда хочет, и не как прямая ровная вверх. А как последовательность регулярных действий, благодаря которым через несколько лет у человека становится больше активов и больше создаваемого ими дохода.

Если вам близок такой подход, в «Дивидендной практике» я продолжаю этот портфель каждую неделю: отбираю акции для покупки, показываю весь путь к цели в 200 000 ₽ дивидендами в месяц.

🔍Ссылка на подключение к программе
  • 👍 20
  • 🔥 9
  • ❤ 1
Post #1028 583
Дивидендный календарь • сентябрь 2026

Полугодовые отчеты прошли, часть компаний по результатам их готова выплатить дивиденды. Перечислю, что ждем нас в сентябре.

Яндекс — 3,09%
Диасофт — 1,37%
HeadHunter — 7,44%
ММЦБ — 2,72%
ОзонФарм — 1,13%

* На картинке указана дата, до которой включительно нужно купить акции, чтобы получить дивиденды. Фактическая выплата обычно приходит позже.

* Рядом с компанией указана дивидендная доходность на момент публикации.

* В скобках — количество выплат в год. У компаний с несколькими выплатами ближайшая доходность может быть небольшой, поэтому по ним полезно смотреть весь год целиком.

#Подборка
  • 👍 10
  • ❤ 3
  • 🔥 2
Post #1018 670
Прощай, лето

Что вы делаете в последние дни лета?

Обычно в последние августовские дни я и Настя, как и большинство родителей, бегаю по магазинам в поисках формы, рюкзаков, тетрадок, успеваю отвести детей к парикмахеру, погладить, перебрать гардероб и заодно проверить, не выросли ли ноги из прошлогодних ботинок. Так было из года в год.

Но в этот раз мы решили сделать нестандартный шаг. Ещё до лета мы запланировали, что последние дни августа проведём не в школьной гонке, а в ленивом отдыхе. Это когда вам не приходится впихивать в день по несколько музеев и осмотр достопримечательностей города, потому что вы должны отработать свой отпуск. А наоборот, все сделано заранее и последние дни нам нужно делать ровным счетом полное ни-че-го.

Мы сняли домик в лесу с речкой, чтобы просто спать, читать, смотреть кино, говорить у костра, гулять без цели и никуда не торопиться.

И хотя все было запланировано заранее, суровые зубы быта оставили для отдыха из желанной недели только два дня. Но зато они прошли именно в таком задуманном и нестандартном для нас формате. Что по мне действительно видится более правильным форматом прощания с летом. Летом 2026 года.

И это прекрасно.
  • 👍 28
  • 🔥 11
  • ❤ 7
Older posts →

About this channel

How can I read @nesyshki without a Telegram account?
TGViewer shows the public web preview Telegram publishes for Роман Вотинцев l Институт семейного капитала: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does Роман Вотинцев l Институт семейного капитала have?
Роман Вотинцев l Институт семейного капитала (@nesyshki) has 4.25K subscribers on Telegram, refreshed roughly every 30 minutes.
Does Роман Вотинцев l Институт семейного капитала know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →