
Как ограничения на выдачу ипотеки в сегменте частных домов сказываются на рынке
Центробанк ввел макропруденциальные лимиты для кредитов на ИЖС в октябре 2025 года. Они затронули заемщиков, у которых 80% доходов и более уходило на обслуживание прежних ссуд. После нововведений банки могли выдавать кредиты только 25% таких клиентов. В 2026 году параметры менялись: в первом квартале лимит составлял до 20% рискованных заемщиков, во втором — до 10%, с июля — до 3%. Дополнительно ЦБ ограничил долю кредитов заемщикам с долговой нагрузкой выше 50% уровнем не более 28% от общего объема выдач.
На фоне ограничений и высоких ставок выдачи заметно сократились. В 2024 году на приобретение и создание объектов ИЖС в России было выдано 384,7 тыс. кредитов, в 2025 году — 140,2 тыс., то есть более чем в 2,7 раза меньше, следует из данных ЦБ. В январе–июне 2026 года показатель составил 50,8 тыс. кредитов. Одновременно доля ипотеки в частном строительстве снизилась с 40% в 2020 году до 30% в 2026 году. На неделе с 13 по 19 июля средневзвешенная ставка по ипотеке на покупку готового дома составляла 19,19%, на строительство жилого дома — 19,08%.
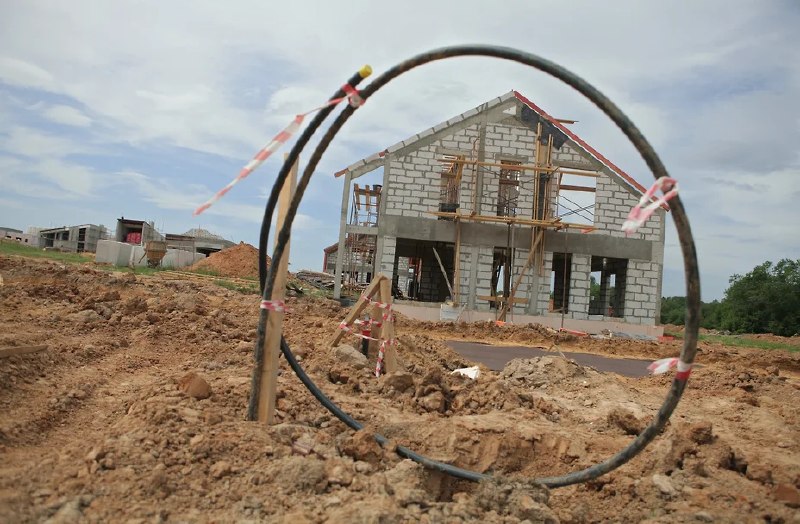
Снижение выдач совпало с падением строительной активности. В январе–июне 2026 года ввод жилья в России сократился на 18% год к году, до 42,8 млн кв. м, минимального объема за последние пять лет. Основной вклад в снижение внес сегмент ИЖС, где ввод упал на 29%, до 26,6 млн кв. м. В долгосрочной перспективе рынок может расти за счет малых городов и территорий, где возможности многоквартирного строительства ограничены.
📷Александр Вайнштейн / Коммерсантъ
Post #3771
212
- ❤ 1
- ✍ 1
- 🔥 1