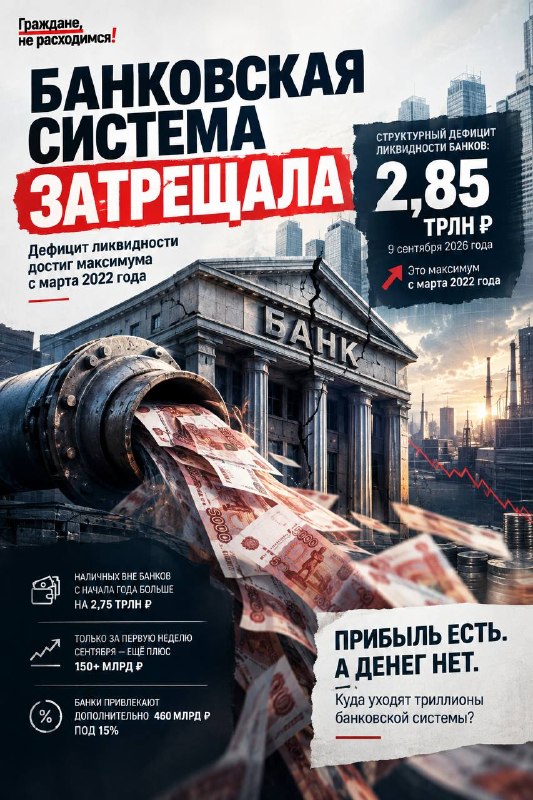
Банковская система затрещала: дефицит ликвидности достиг максимума с марта 2022 годаЦифры, которые ЦБ предпочёл бы не афишировать, всё равно утекли. К 9 сентября 2026 года структурный дефицит ликвидности российских банков взлетел до 2,85 трлн рублей. Это абсолютный максимум с кризисного марта 2022-го, когда рушилось всё и сразу.
Формально — ничего катастрофического. Банки занимают у ЦБ, а ЦБ даёт под залог, система крутится. Но за этой бюрократической формулировкой прячется картина маслом: люди и бизнес массово выводят деньги. С начала года наличных вне банков стало больше почти на 2,75 трлн. И только за первую неделю сентября — ещё плюс 150+ млрд.
Конечно, это не паника 2022 года, а скорее медленное, упрямое недоверие. Люди видят реальную инфляцию, которая съедает вклады быстрее, чем банки начисляют проценты, и голосуют ногами. В буквальном смысле.
Безусловно, и регулятор не сидит сложа руки. За неделю — два аукциона репо «тонкой настройки», плюс банки привлекли дополнительно 460 млрд рублей под 15%. Это дорого, но эта экстренная помощь нужна финансовому рынку как капельница, которую ставят пациенту, чтобы он дожил до утра.
И вот тут начинается самое интересное: банки просят помощи, банки жалуются на нехватку ликвидности, но банки — бьют рекорды по прибыли. За 2025 год сектор заработал 3,5 трлн рублей чистой прибыли. Прогноз на 2026-й — до 3,9 трлн. При этом 75–76% всех денег оседает в топ-10 крупнейших игроков. Получается идеальная схема: прибыль — в карман, убытки — на общий котёл. Когда всё хорошо — дивиденды и бонусы. Когда ликвидность утекает — спасайте, мы свои.
Знакомая логика, правда? Приватизация доходов и национализация рисков. Только в этот раз — в масштабах целой банковской системы.
А теперь главный вопрос: эти триллионы, которые банки зарабатывают и которые ЦБ заливает в систему, — куда они идут?Точно не на заводы, не на станки, и уж тем более не на новые производства.
Реальный сектор сидит на кредитной удавке. Долгосрочные кредиты на развитие — практически недоступны. Средний бизнес берёт под проценты, которые на 6-10 пунктов выше ключевой ставки. Потребительские кредиты без залога — 32–33%. Это не кредитование. Это долговая кабала.
Капитал генерирует капитал исключительно для себя. Деньги крутятся внутри финансового пузыря, обслуживая тех, кто уже владеет активами. Производство ждёт, люди ждут, а воз и ныне там.
И вот результат. В одном мире — 122 долларовых миллиардера, коэффициент Джини на уровне 0,82 (мы обогнали даже США с их 0,77), доходы от нефти и газа, которые текут мимо бюджета. В другом — тотальная закредитованность, инфляция, которая съедает зарплаты быстрее, чем их повышают, и миллионы людей, считающих копейки от аванса до зарплаты.
И тут левая повестка сегодня звучит всё громче. КПРФ в своей «Программе Победы» говорит о том, что финансовая система должна стать кровеносной артерией национального производства, а не изолированным инструментом спекулятивного обогащения. Речь о льготном целевом кредитовании промышленности напрямую через госбанки, о возврате стратегических отраслей под контроль государства, о прогрессивном налоге на роскошь.
Звучит радикально? Возможно, да, однако, когда дефицит ликвидности бьёт рекорды, а банки одновременно отчитываются о сверхприбылях, — вопрос уже не в цифрах. Вопрос в том, на кого работает эта система.
Дефицит в 2,85 трлн — это сигнал, что доверие к модели, в которой финансовый сектор живёт отдельно от реального производства, — исчерпано. И чем дольше это будет продолжаться, тем громче будет вопрос: а не пора ли менять курс?
📣
Граждане, не расходимся!