Дата публикации текста: 2023/04/29
💻 Яндекс (YNDX) - обзор отчёта компании по итогам 1кв 2023г
▫️Капитализация: 765 млрд ₽ (2056 ₽ за акцию)
▫️Выручка ТТМ: 579 млрд ₽
▫️скор. EBITDA ТТМ: 75,7 млрд ₽
▫️Чистая прибыль ТТМ: 66,4 млрд ₽
▫️Скор. чистая прибыль ТТМ: 21,5 млрд ₽
▫️P/E (скор.) TTM: 35,6
▫️P/E fwd 2023: 21
▫️EV/EBITDA TTM: 9,7
👉 Рост выручки по сегментам за 1кв2023:
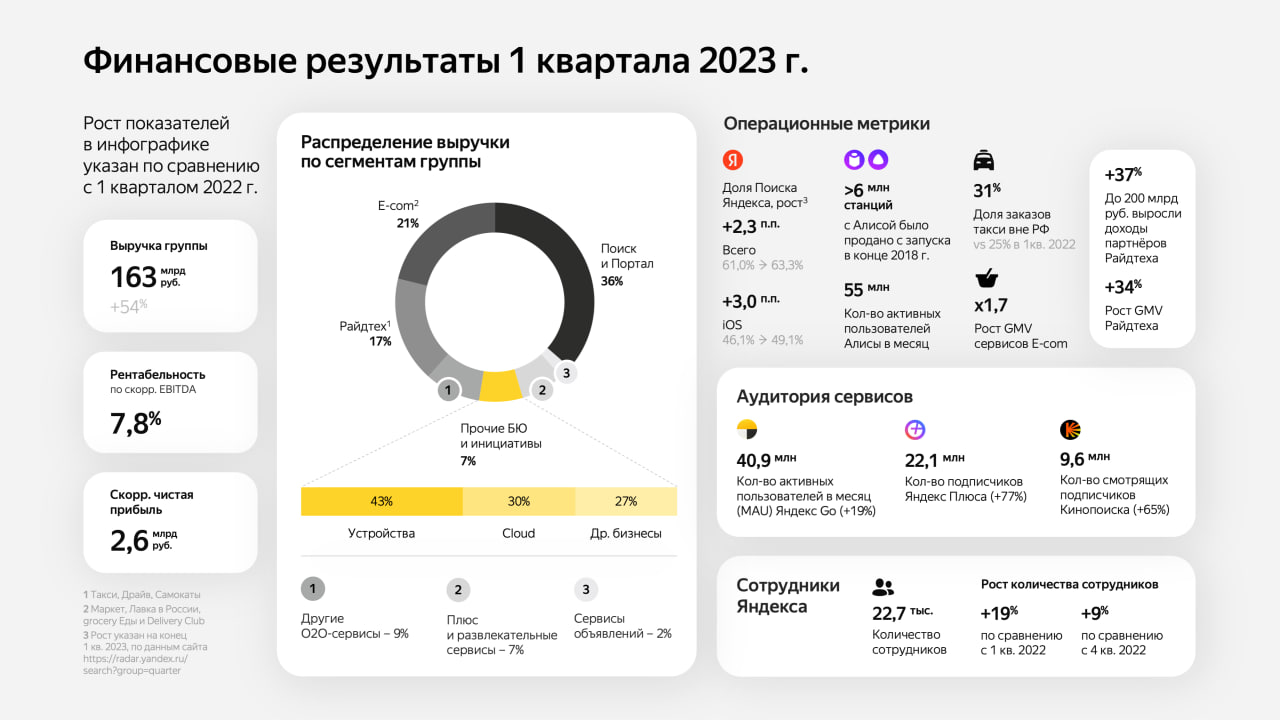
▫️Поиск и портал: 67,5 млрд +54% г/г и -3% кв/кв
▫️Электронная коммерция, Райдтех и Доставка: 88,5 млрд +63% г/г и +3,3% кв/кв
▫️Плюс и развлекательные сегменты: 22,1 млрд +77% г/г и +14,5% кв/кв
✅ По итогам 1кв поисковик Яндекс вновь нарастил свою долю рынка браузеров в РФ и прибавил ещё +0,7% кв/кв. Компания продолжает консолидировать рынок и в этом году мы уже скорее всего увидим рост этого показателя выше 65%.
✅ Маржинальность по EBITDA в сегменте Райдтеха и E-commerce постепенно улучшается и сейчас маржа уже составляет -12,2% против -15,3% годом ранее. Убыток по-прежнему огромен и продолжает расти в номинале, но прогресс по есть. На мой взгляд, ближе к 2025г направления могут выйти в плюс.
✅ Яндекс выкупил оставшуюся долю 28,98% в СП с Uber за $702,5 млн (около 55 млрд рублей). Это в разы ниже прежней оценке по опционам на выкуп за $1,8-2 мдрд, очевидно, что продажа для Uber была вынужденной.
👉 Сделка для Яндекса отличная: эффективный бизнес в понятном для компании сегменте достаётся на 61% дешевле прошлых оценок. В ближайшие кварталы это будет позитивным драйвером роста выручки и прибыли для сегмента Райдтех.
⚠️ В последнее время мы на наблюдаем активное развитие международных направлений (такси, облачные технологии, беспилотные авто и т.д.). Это всё по большей части убыточные и капиталоёмкие проекты, которые внезапно получили развитие и финансирование как раз перед разделом компании т.к. текущий собственник и часть менеджмента планируют управлять именно этой частью компании.
❌ В сегменте прочих бизнес-юнитов и инициатив убыток по скор. EBITDA составил 11 млрд (+59% г/г). Маржинальность улучшилась с -89% до -77,9% но это всё ещё глубоко убыточный бизнес. Из позитивных моментов: значительная часть убытков приходится именно на иностранные направления и разработку беспилотных автомобилей (Yandex SDG), а значит при разделе компании часть этих убытков тоже уйдёт.
Вывод:
Яндекс продолжает показывать уверенный рост и никаких значимых негативных моментов в отчётности не выделяется (разве что инвестиции в зарубежные направления). Оценка компании сейчас сильно занижена на фоне опасений по поводу раздела компании, новости по которому ожидаются уже в этом году.
Само собой бизнес Яндекса интересен и акции могли бы стоить 3000-3500 рублей, если бы не риски раздела компании.
Не является индивидуальной инвестиционной рекомендацией
#обзор #яндекс #YNDX
⚠️Не является инвестиционной рекомендацией
Источник: t.me/taurenin/1492
Post #2584
434